本文含 AI 辅助整理的内容及本机构服务介绍。案例用于一般信息分析,不构成个别法律、审计或投资意见,不保证上市或融资结果。
视频原稿
新投行报价低,老板想换团队。我会翻开旧合同,新报价加上尾费,未必更便宜。
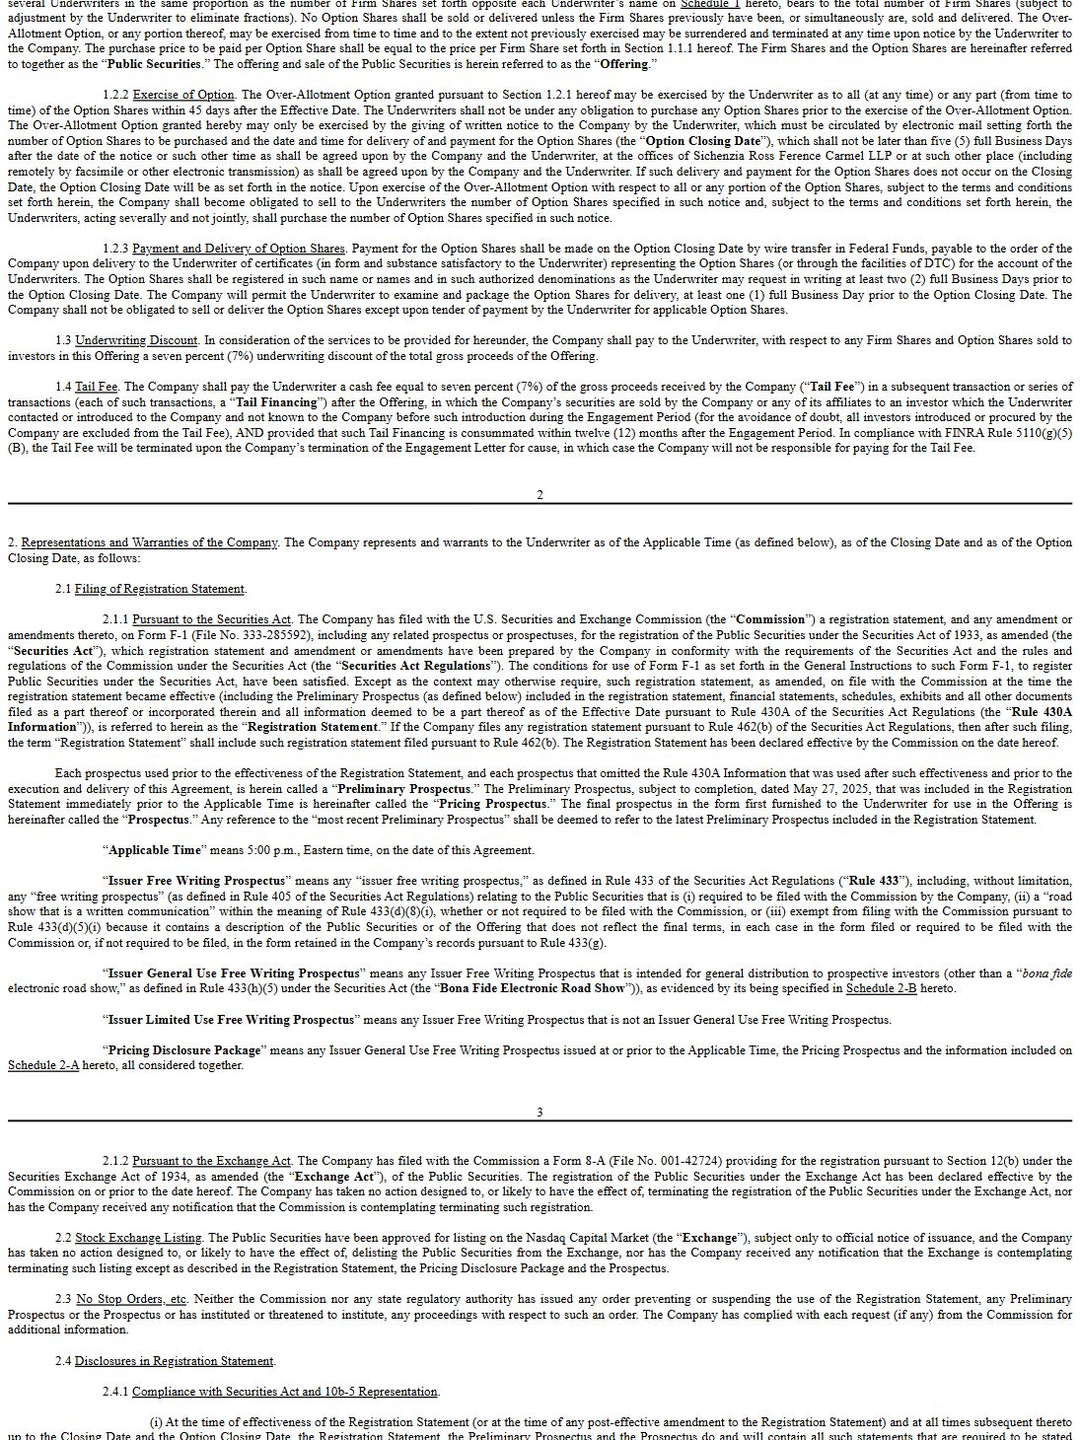
看一家已完成IPO公司的公开合同:发行后融资,投资人若由原承销商在聘任期内引入、公司此前不认识,而且交易在聘任期结束后十二个月内完成,可能按募集总额付百分之七。公司自己引入的投资人不在这一项里。
假设符合条款的融资是一千万美元,旧尾费七十万,新团队另收的费用还要加上。七是这份合同的比例,不是所有IPO换人的统一价格,也不能直接套未完成发行的退出。
这份合同还规定,公司依约有因终止聘任函,尾费随之终止。重大未履约是否符合依据,要核事实和通知程序,一句不满意不能免。换人前,把投资人来源和融资完成日期对回旧条款,再决定换、继续谈,还是调整新团队服务范围。历史已发生的费用及其他存续义务,仍要另核。
合同依据与适用边界
案例文件为 Rich Sparkle Holdings Limited 与 Eddid Securities USA Inc. 于2025年7月7日签署并提交SEC的承销协议,1.4 Tail Fee,印刷第2页。7%与12个月均为该协议约定,不是适用于所有IPO的统一收费标准。条款针对发行后的特定融资;是否有因终止以及通知程序,需另核具体事实与合同。