美股 · 视频与原稿

赴美上市报价:重复收费怎么认

两家上市团队都让你付财务资料整理费,老板第一反应是砍掉一笔。我会先问,少付这笔以后,下一家拿到的东西能不能直接用。

视频发布:

本站首次发布:

在抖音查看原视频

视频原稿

两家上市团队都让你付财务资料整理费,老板第一反应是砍掉一笔。我会先问,少付这笔以后,下一家拿到的东西能不能直接用。

假设辅导团队负责从系统取数据,财务编制团队负责做美国申报报表,这两项有各自的工作。若双方都说自己编同一份报表,就让他们分别讲清楚交哪个版本、谁编、谁复核,哪些修改还要加钱。项目名称相同,还不能认定重复收费。

最贵的情况,是第一家交了原始数据,第二家说接不了,老板又付一遍返工钱。签约前就拿一份样品让接收方确认:能接用,重复部分才有依据删;接不上,返工责任和费用要谈明白。

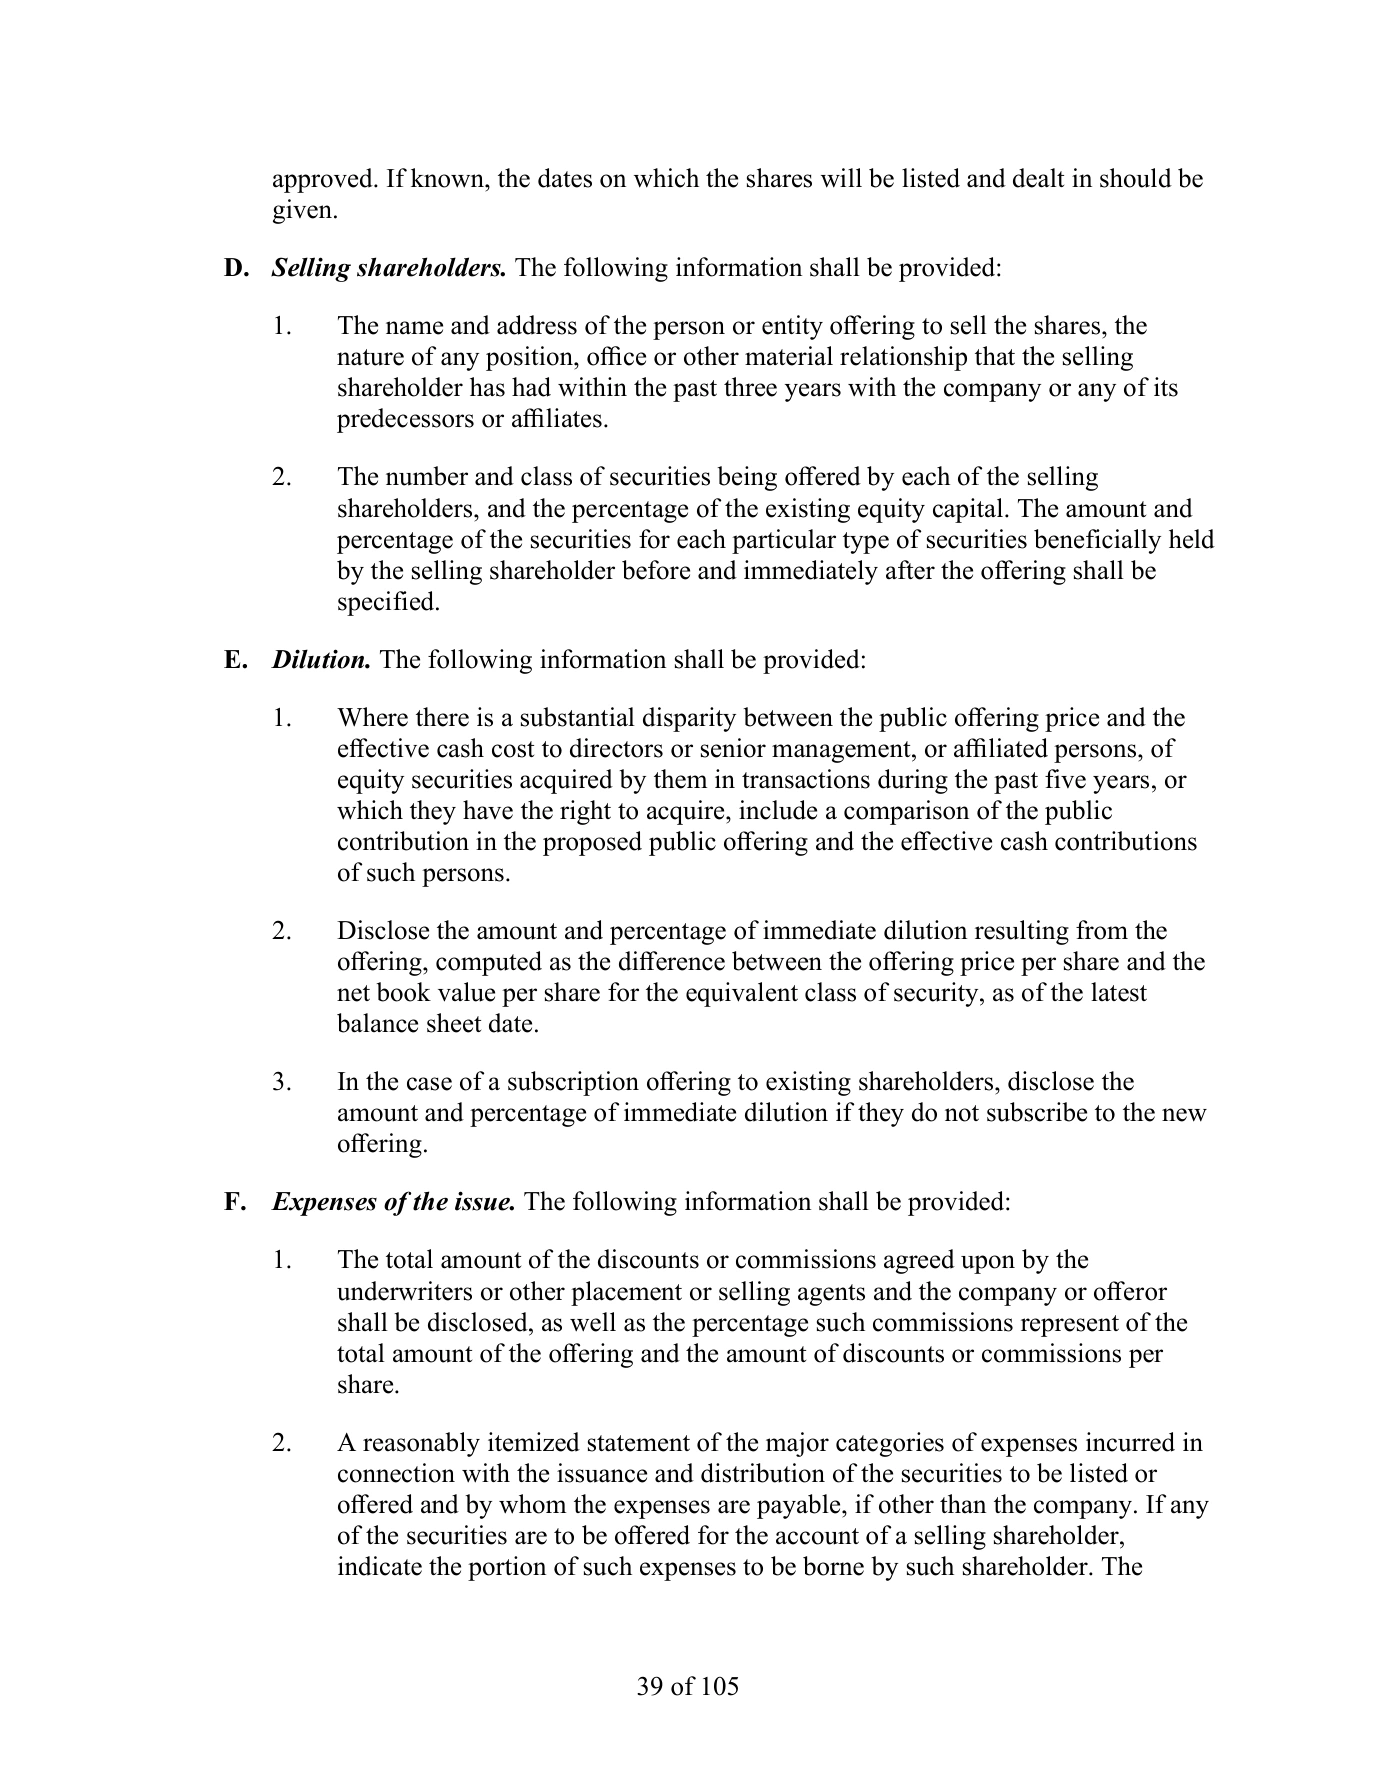
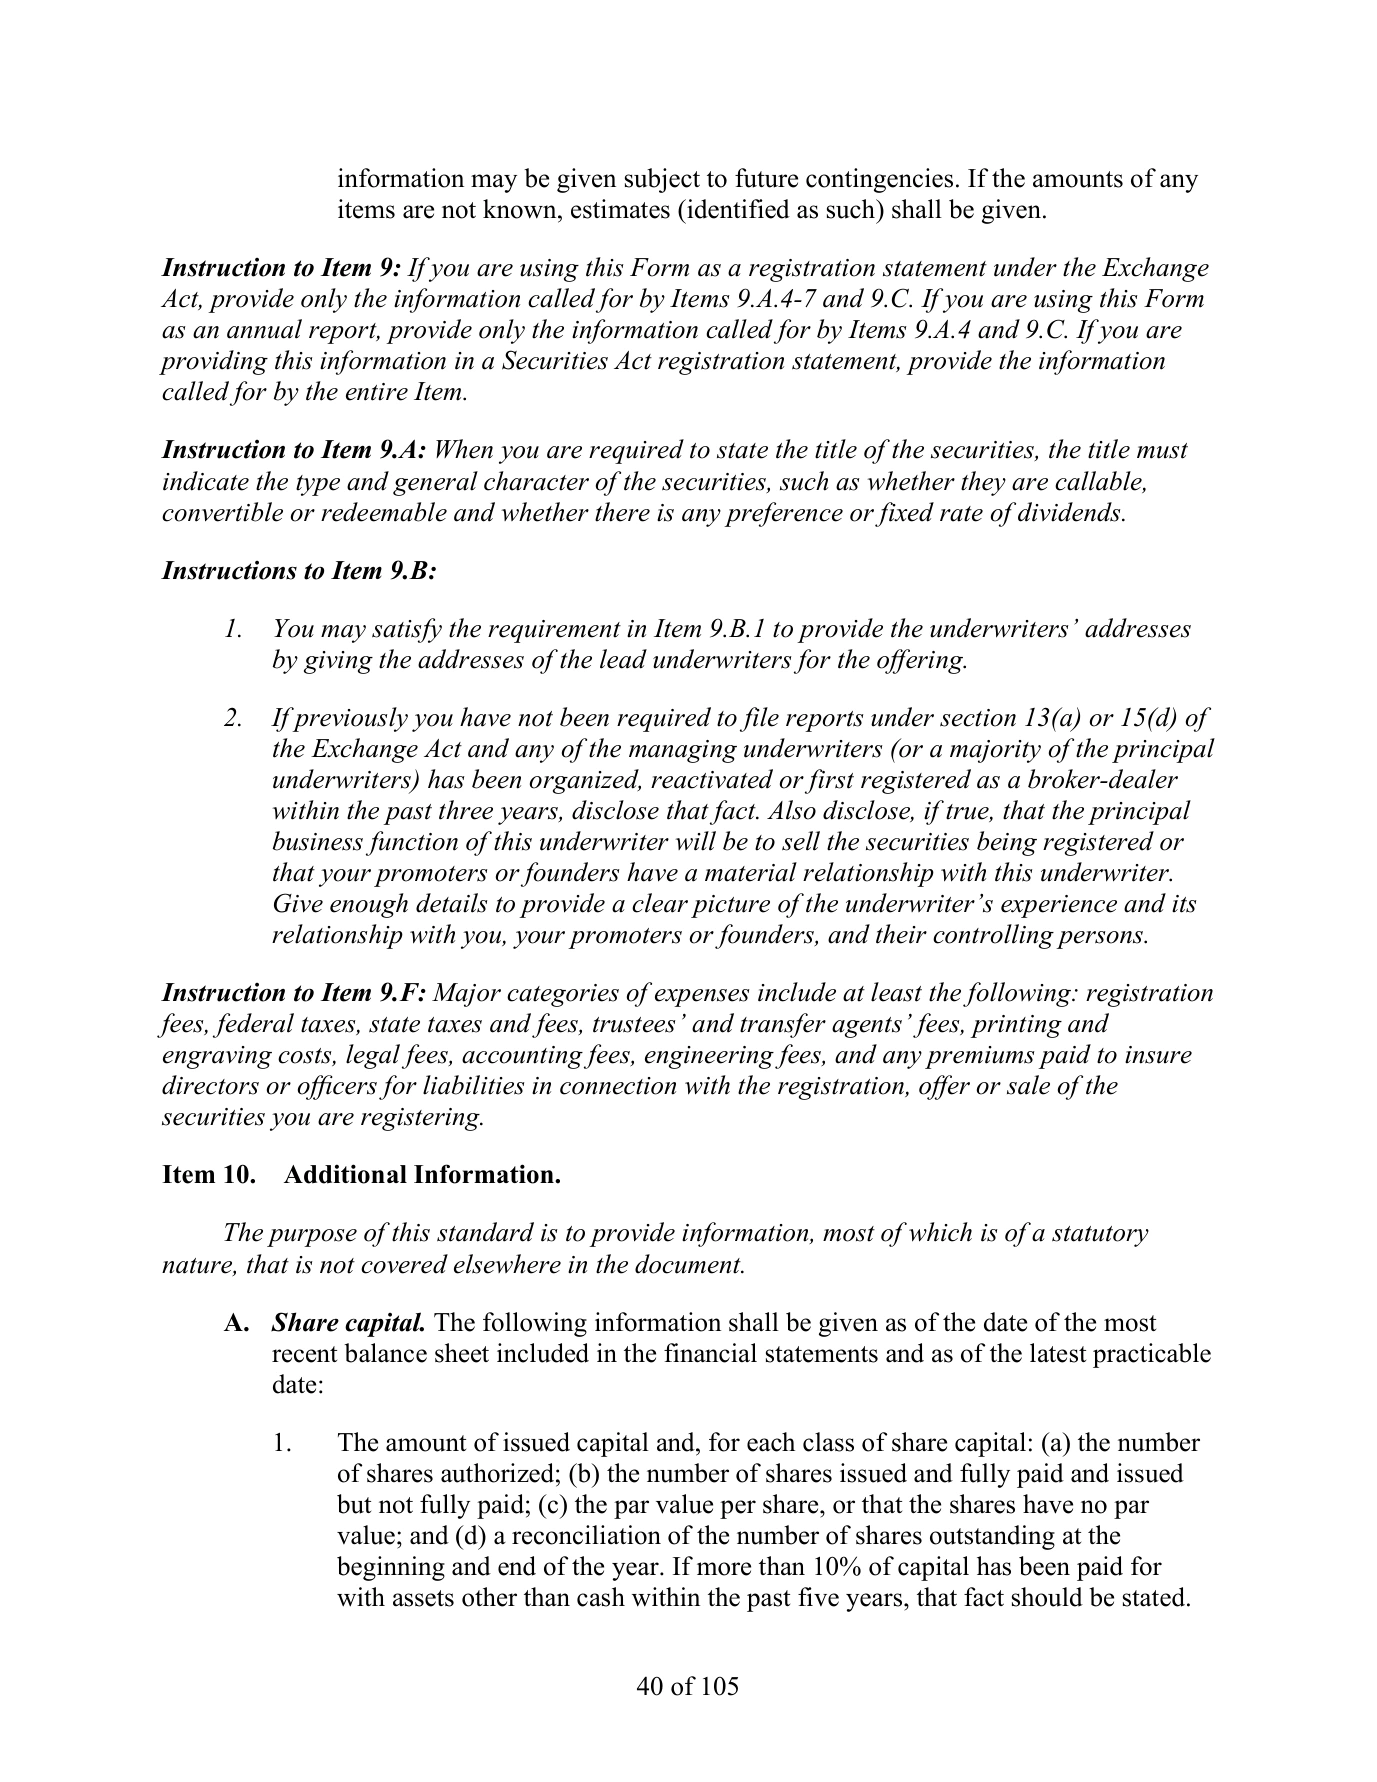
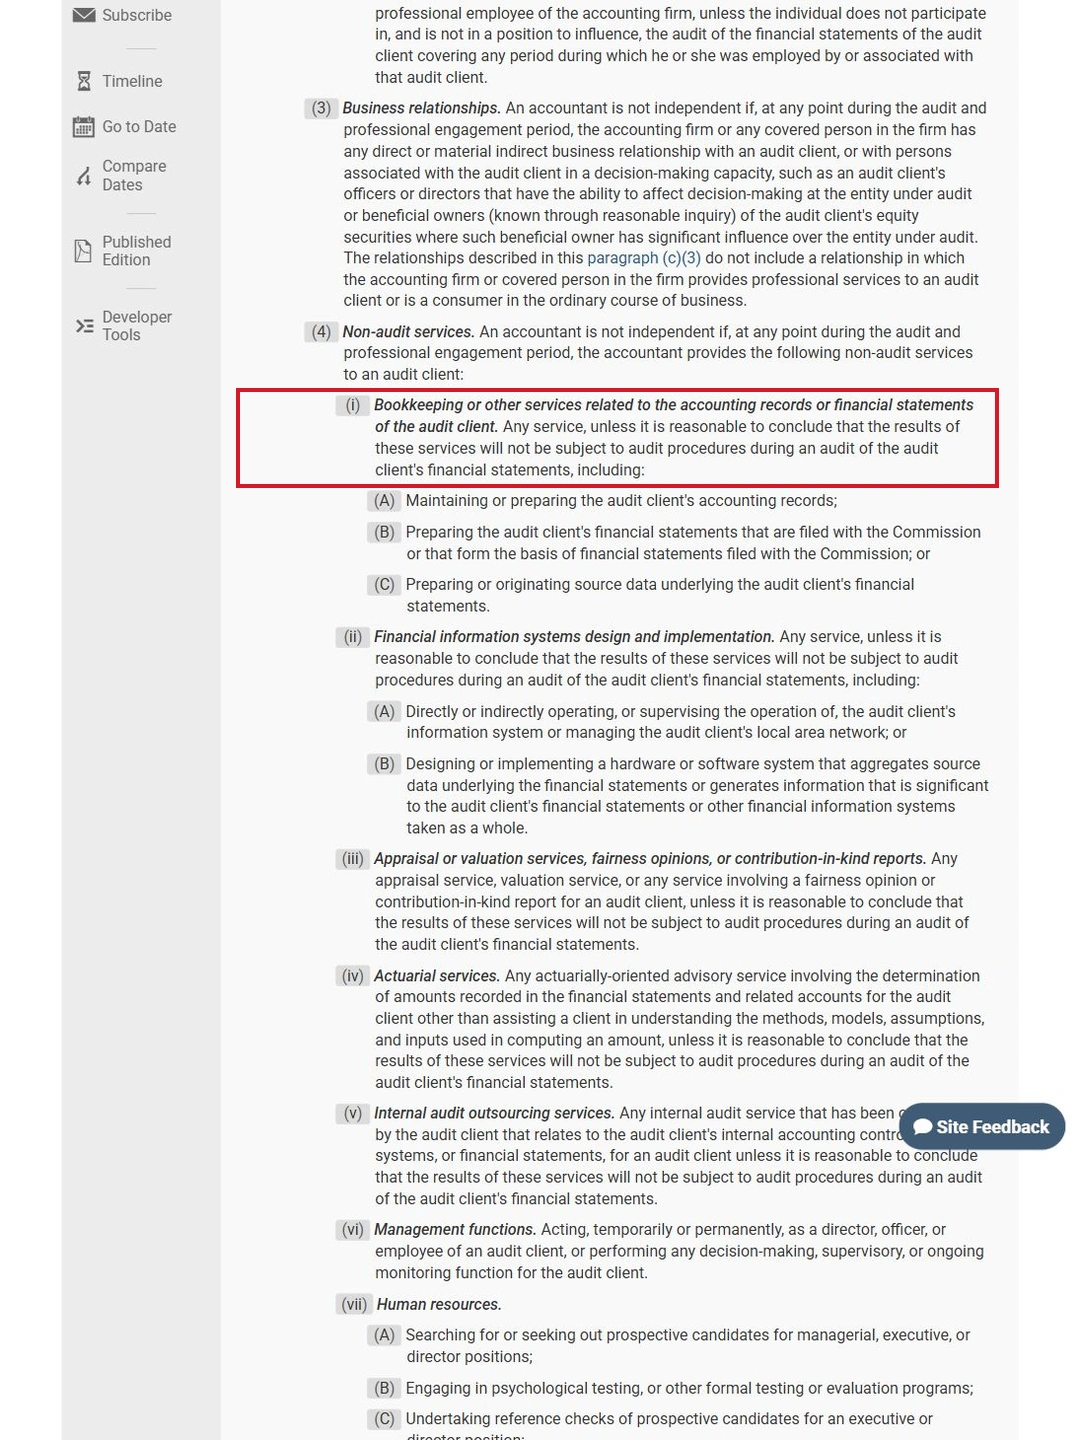
美国发行文件要求分项披露主要费用,但没有替企业规定统一价格。报表编制和独立审计也要明确分工,不能默认审计师包办做账。一个全包总价,如果说不清交付和衔接,我不会因为便宜就建议签。
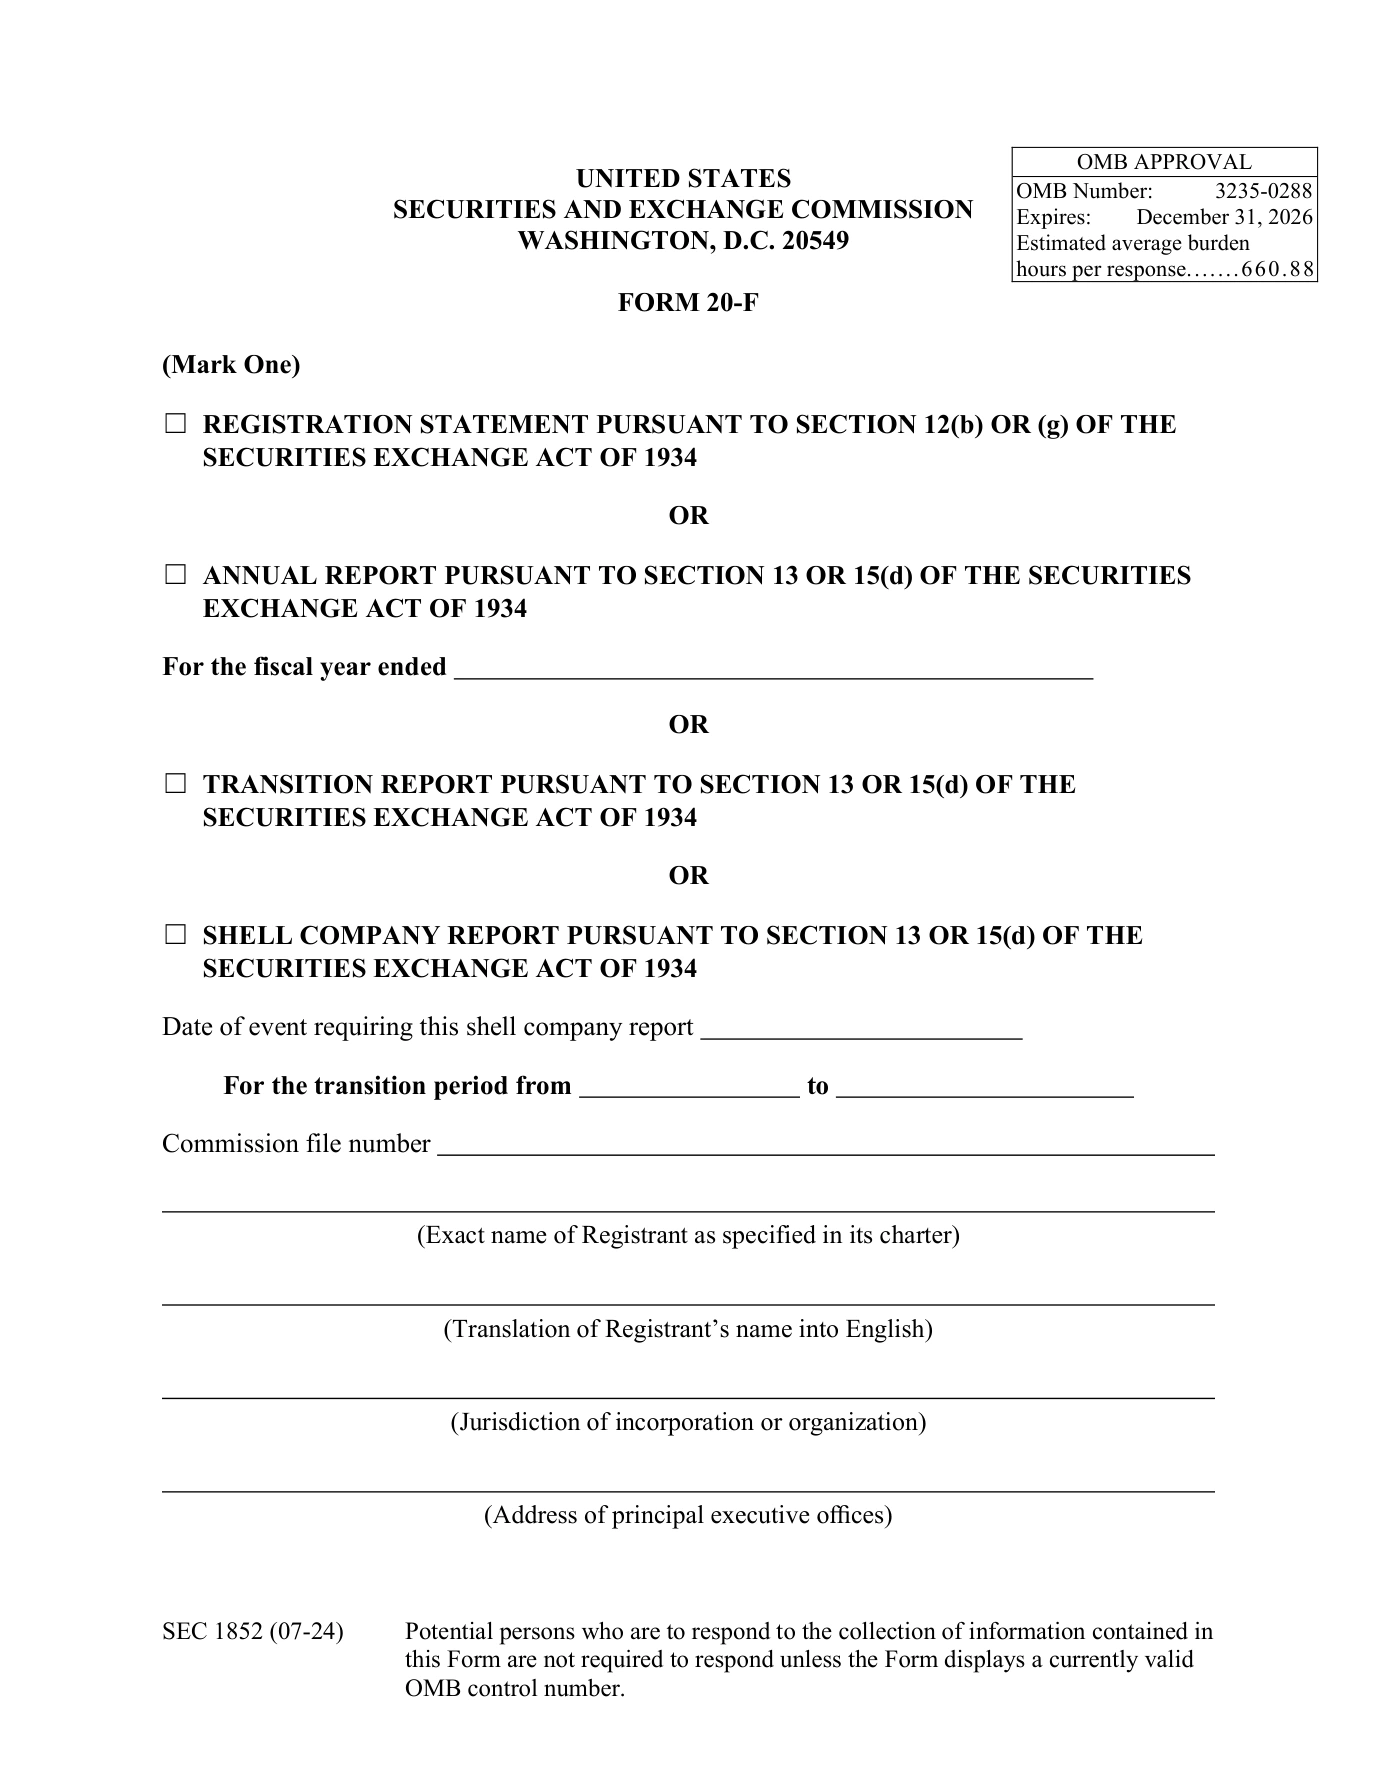
SEC Form 20-F:文件身份
SEC Form 20-F:文件身份。点击图片查看原尺寸。
Form 20-F 第 39 页:发行费用分类披露
Form 20-F 第 39 页:发行费用分类披露。点击图片查看原尺寸。
Form 20-F 第 40 页:费用条款续文及适用说明
Form 20-F 第 40 页:费用条款续文及适用说明。点击图片查看原尺寸。
17 CFR §210.2-01:来源身份
17 CFR §210.2-01:来源身份。点击图片查看原尺寸。
§210.2-01(c)(4)(i):记账服务与审计独立性
§210.2-01(c)(4)(i):记账服务与审计独立性。点击图片查看原尺寸。

原文依据

相关内容

美股上市条件与市场路径 →

返回Ken(Kenneth Huang) →联系项目团队 →