
银行流水有钱,还缺什么?
客户下了订单,货也交了,最后却由另一家公司或个人付款。这种情况在日常经营中可能有商业原因,但准备港股IPO时,不能仅凭“钱已经收到了”结束核查。首先要解释:谁是合同客户,谁承担付款责任,实际付款人与客户有什么关系,这笔钱对应哪一批货或哪一次服务。
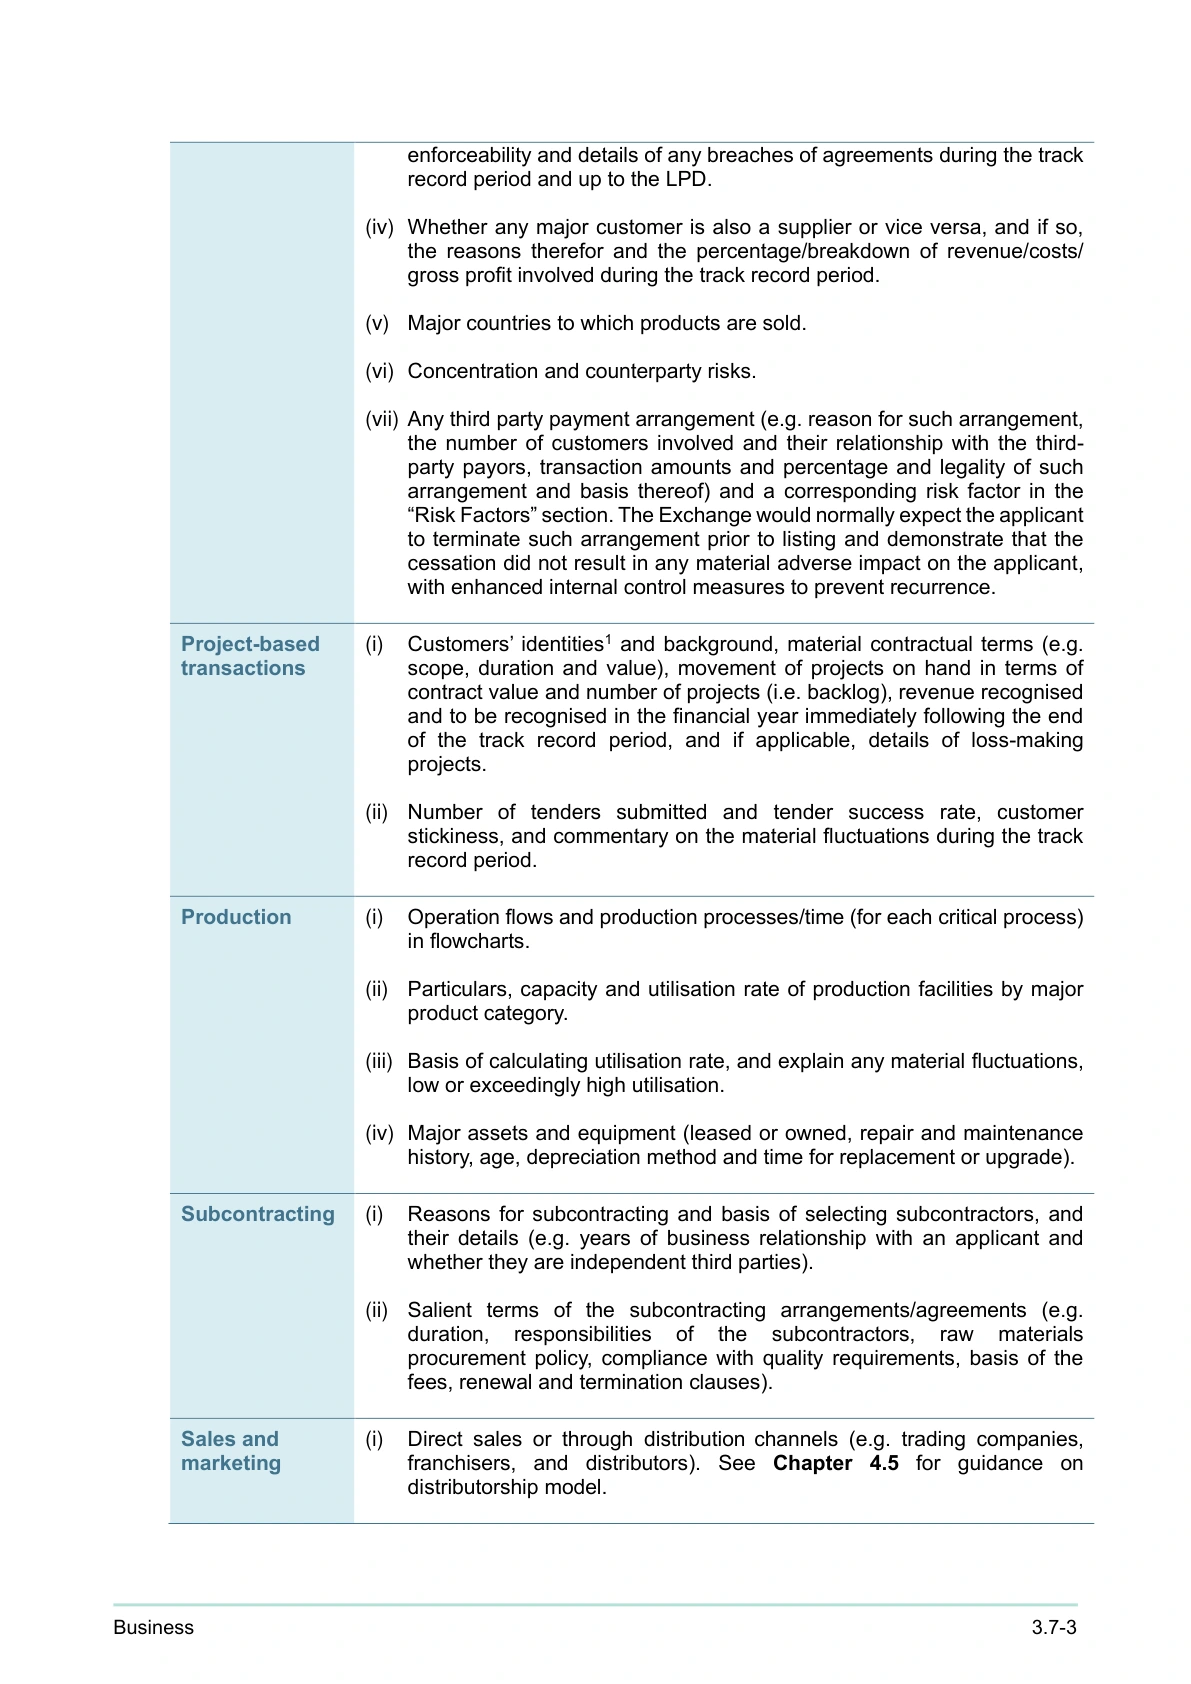
港交所《新上市申请人指南》第3.7章要求披露第三方付款安排的原因、涉及客户及其与付款人的关系、金额及占比、合法性依据和相关风险。指南同时说明,交易所通常预期申请人在上市前终止此类安排,证明停止安排没有带来重大不利影响,并加强内部控制以防再次发生。“通常预期”不能擅自改成一律允许,也不能改成没有任何例外的绝对禁止。
先做一张能追到原件的对照表
建议按交易而不是按解释材料建档:合同编号、客户名称、发票或结算单、发货与签收记录、付款人名称、银行流水、付款人与客户关系、代付理由,各占一列。每一行都指向原始文件。销售人员一句“集团统一结算”,不能代替集团关系和付款安排的文件。
需要把真正的代付与名称差异分开。例如客户更名、集团内部集中结算、支付服务商结算,可能具有不同事实和合同结构。不要为了表格好看,把所有差异统一写成“客户关联方”。无法核实的关系应单列,交给保荐人和法律顾问结合实际安排判断。
整改要看停止后的业务,而不只看制度发布日期
如果项目决定调整回款方式,财务部应保留调整前后的完整记录:哪些客户已改为合同主体付款,哪些仍未完成,订单、回款周期、销售规模是否出现变化。只有新制度,没有后续执行记录,很难说明问题已经解决。
这也是为什么不宜等申报前才集中补签说明。客户能否配合、旧流水能否对应、业务会不会因为改付款方式而受影响,都需要真实交易来验证。新增授权书不能把过去不清楚的资金来源自动变清楚。
老板先问财务三个问题
第一,涉及多少客户、多少收入,是否集中于少数大客户?第二,最大几笔能否从订单一直追到收款,不靠口头补充?第三,停止这种安排后,客户还按原来的方式采购吗?这三组答案决定了下一步工作量。
本文的对照表是准备资料的方法,不是港交所指定格式,也不能代替保荐尽调或法律判断。先把事实还原,才能判断需要整改、补证还是进一步披露。
官方依据
资料核对:2026年10月18日。文中的资料整理和管理建议为本文分析,不是交易所指定表格。