
先分清两次销售
厂家把产品卖给经销商,经销商再卖给终端客户,是两个不同环节。厂家出货增长,不能直接推出终端需求同步增长;反过来,也不能仅凭经销模式就认定收入有问题。真正要看的是货去了哪里、谁承担库存风险、退货条件是什么,以及回款是否正常。
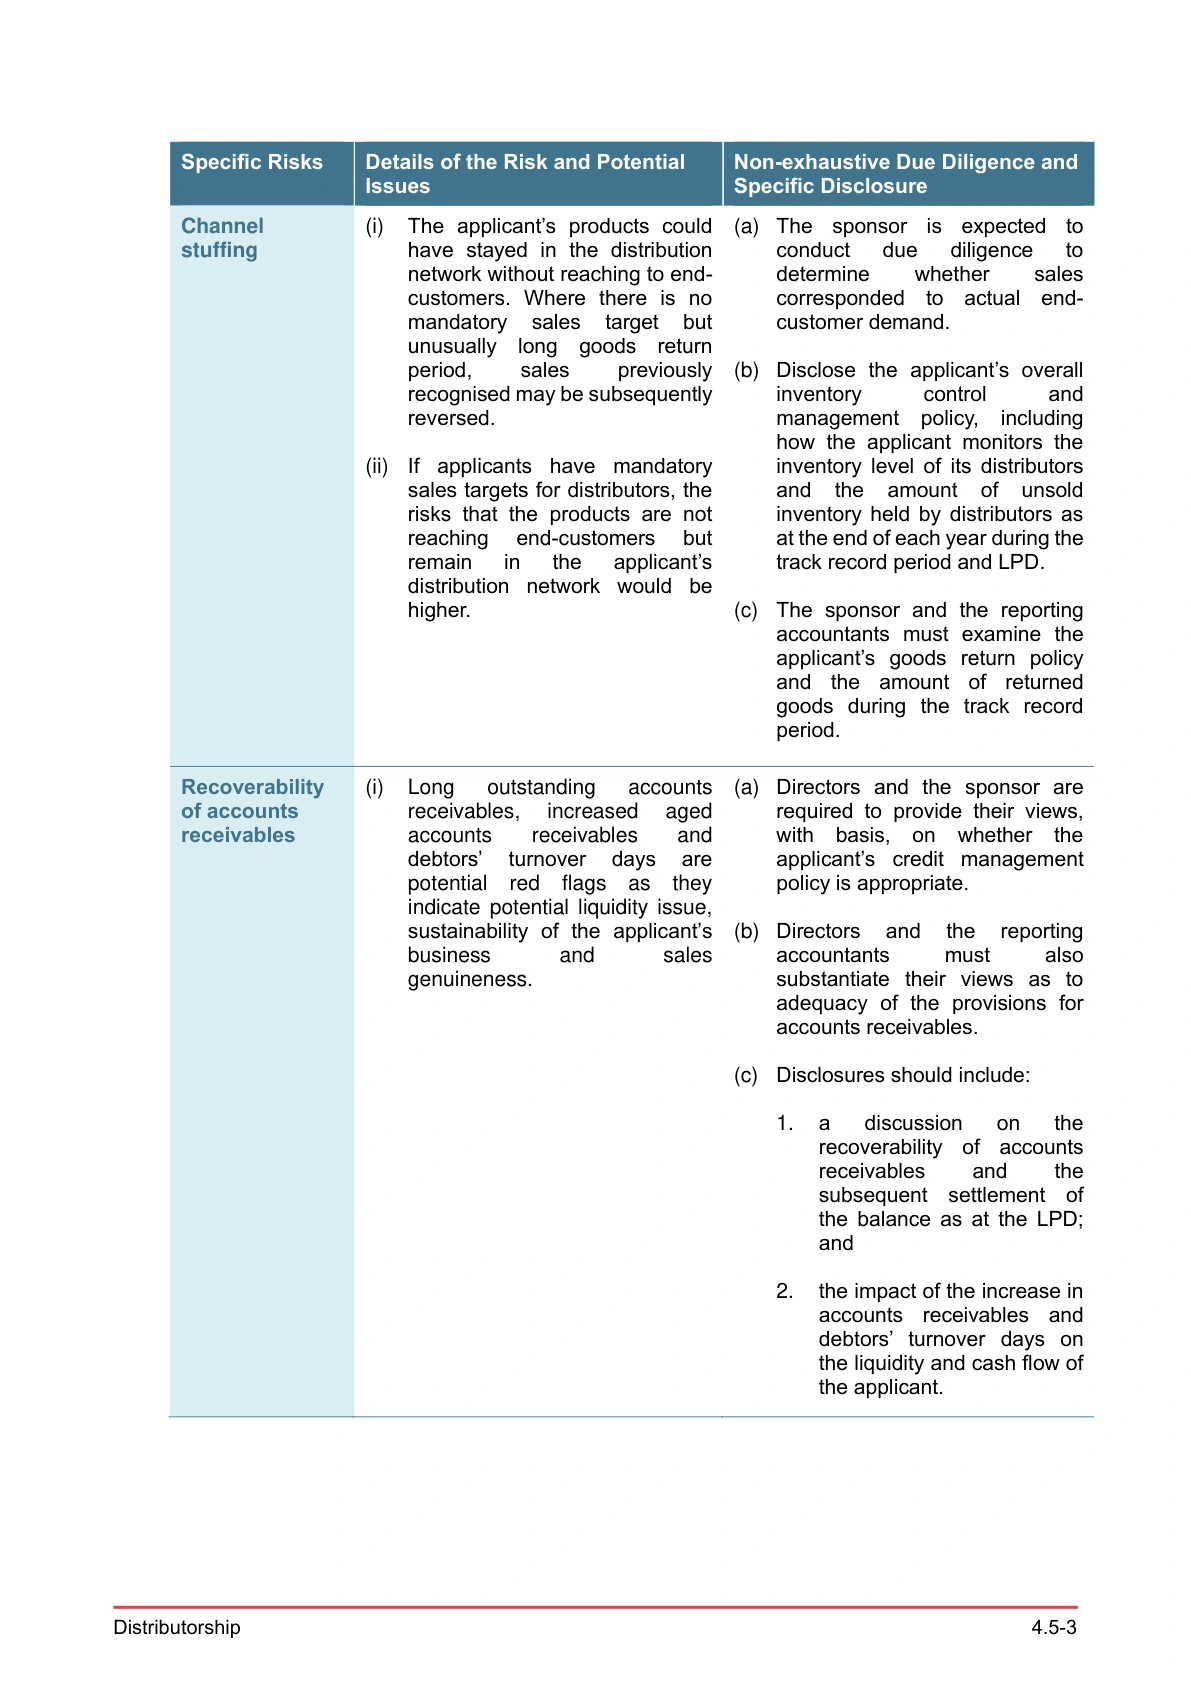
港交所《新上市申请人指南》第4.5章把收入与市场趋势、终端需求的对应关系列为评估经销业务收入质量的重要因素。指南还讨论渠道压货、库存监控、退货和应收款回收等具体风险。
把三条线放到同一时间轴
第一条是公司对经销商的发货;第二条是经销商向终端的销售;第三条是回款、退货与返利。建议按月观察,而不是只展示全年合计。年末集中出货、次年集中退货,单看全年收入增长率容易漏掉这种错位。
假设某产品第四季度出货明显增加,项目团队应继续问:是否对应促销或新增门店?经销商仓库里剩多少?后续是否按期回款?这里没有一个适用于所有行业的“安全库存天数”。快消品、设备和季节性商品不能拿同一条线衡量。
合同条款和真实执行要一起看
最低采购目标、返利门槛、可退货期限、价格保护和赊销安排,会改变经销商进货动机。合同写“不接受退货”,实际却持续通过换货、补贴或贷项单消化库存,也需要把真实做法解释清楚。
资料准备不应止于经销合同。库存报表、终端销售记录、返利计算、退货记录、期后收款和客户访谈之间应能够相互对应。拿不到完整终端数据时,要如实说明覆盖范围,不能把抽样结果写成全渠道情况。
哪些信号值得提前追问?
收入增长但回款变慢,渠道库存持续上升,大客户集中在报告期末下单,期后出现明显退货,这些都值得查原因;它们本身不是造假的结论。先查商业变化,再查会计处理和披露,避免只给财务比率找一句漂亮解释。
企业主可以先让销售和财务共同选出变化最大的几家经销商,从发货到期后收款完整走一遍。这个动作往往比先写一篇“渠道管理完善”的说明更有用。具体尽调范围与收入确认仍由项目专业团队结合合同和适用准则判断。
官方依据
港交所官方原文:第4.5章,4.5-1至4.5-3页,经销与渠道压货
资料核对:2026年10月18日。文中的资料整理和管理建议为本文分析,不是交易所指定表格。