
不要只回答“因为应收账款增加”
财务报表显示利润增长,经营现金流却下降,企业主容易把原因概括成“业务做大了,先垫钱”。这可能解释了一部分,但还没回答最关键的问题:垫给谁、为什么要垫、多久能回来,以及下一阶段还需要垫多少。
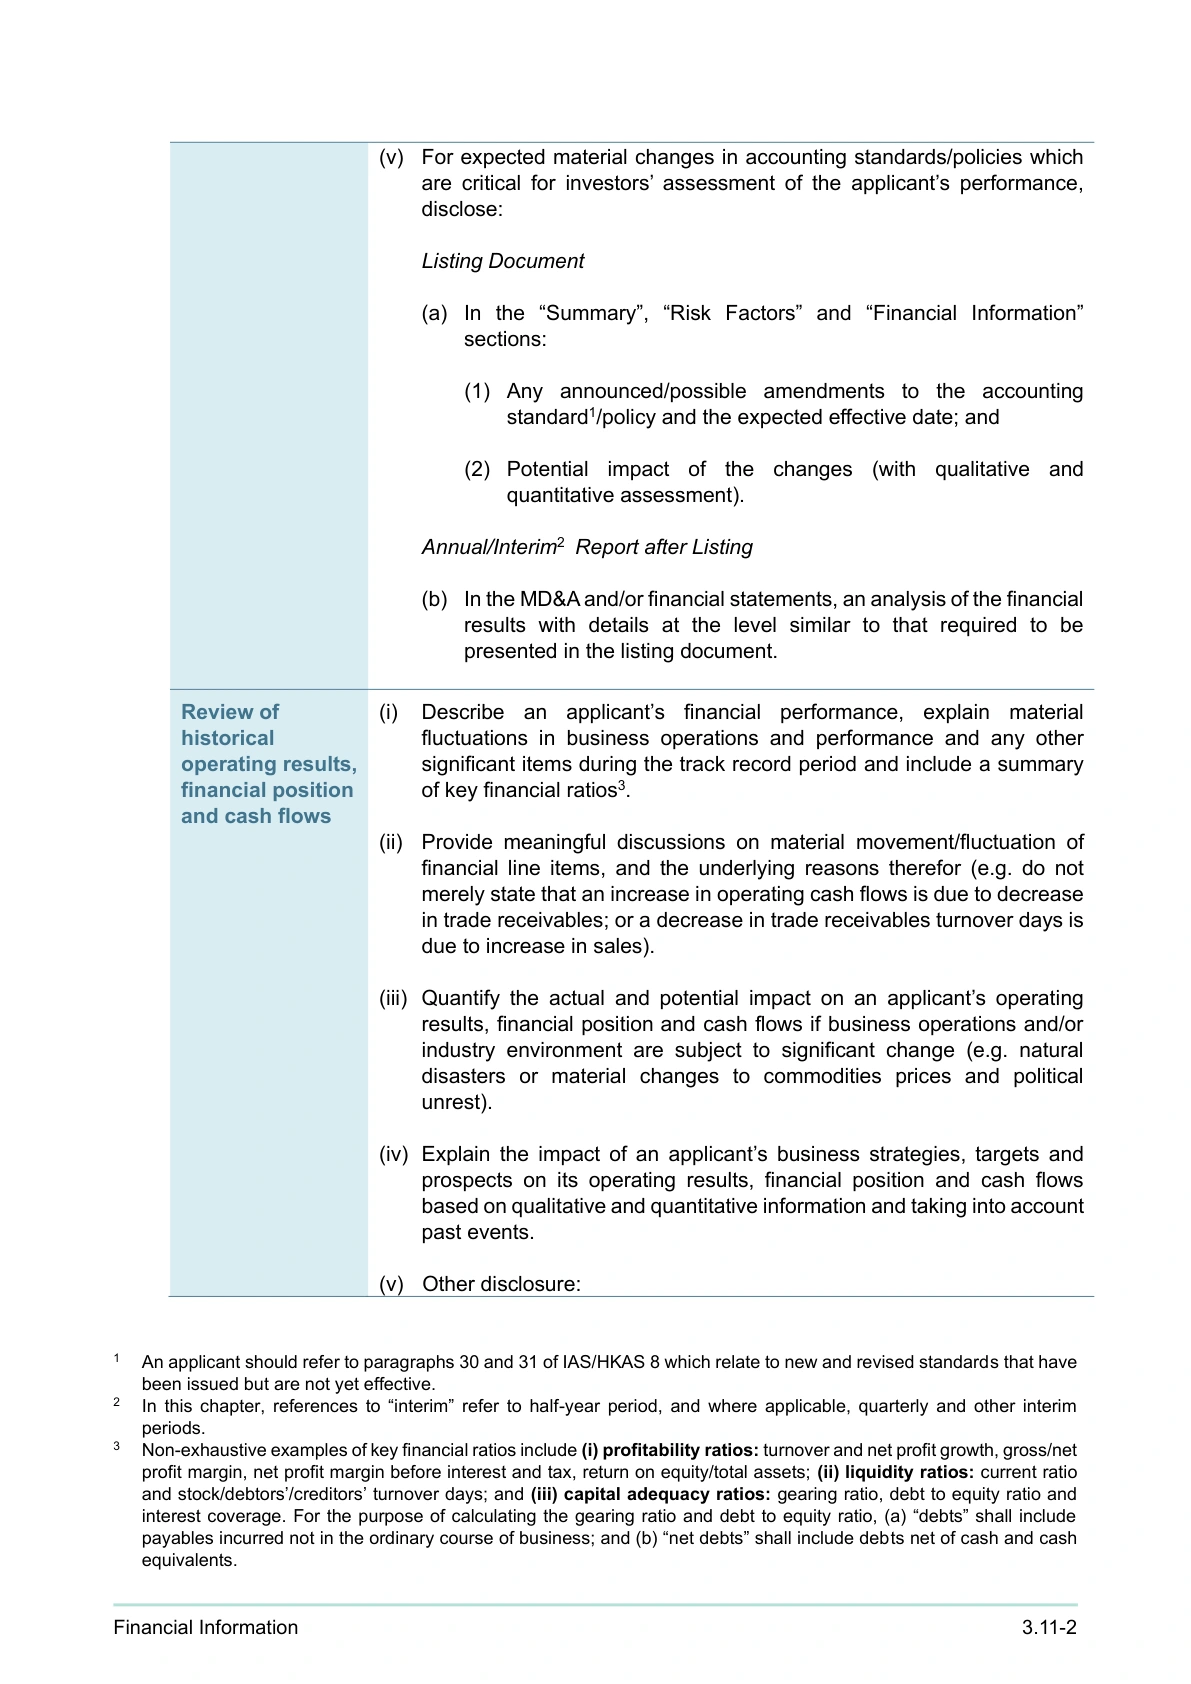
港交所《新上市申请人指南》第3.11章要求对财务项目的重大变动作有意义的解释,不能仅用“应收减少导致现金流增加”这类报表之间的机械对应代替原因分析。指南也要求结合企业实际说明资金来源、用途及现金流错配。
第一笔:新增应收来自谁?
把应收增加拆成新增销售、账期延长、逾期和结算时点四类。客户增加与老客户付款变慢,含义不同。大客户议价导致信用期延长,也不同于客户已经出现付款困难。
建议把报告期末余额与期后真实收款对应,保留未收部分的账龄和争议说明。不能因为总额后来收回一部分,就说所有大额应收都已解决。
第二笔:库存是为订单准备,还是卖不出去?
原料备货、新产品铺货、运输周期变长、滞销品累积,都可能让存货增加,但不能混在“战略储备”四个字里。最好逐产品列出采购计划、订单依据、库龄及期后销售。
第三笔是应付账款。付款提前会减少当期现金,付款推迟则可能暂时托住现金。现金流看起来改善时,也要问是不是拖长供应商账期换来的,而不是只看收款端。
第四笔:把异常与持续变化分开
一次性税款、保证金、业务重组或结算安排变化,应分别核对会计分类与影响。不要把资产出售或借款流入直接拿来替代经营造血能力。经营、投资、融资现金流需要按适用会计准则分类,不能为了图表好看随意挪动。
建议做一张内部资金桥接表:从利润出发,列出主要非现金调整及营运资金变动,再与现金流量表核对。它是分析工具,不是另造一张财务报表。
现金流变差,不等于只剩一个上市答案
不同上市路径的财务条件不同,不能仅凭一个现金流数字判定“能”或“不能”上市。企业还要解释流动性、偿债和持续经营安排。对负经营现金流、重大资本承诺等情形,指南要求加强营运资金充足性的披露。
先把上述四笔账讲透,再看适用的上市财务路径。只达到了利润数字,却说不清钱为什么没有回来,仍会留下实质问题。
官方依据
港交所官方原文:第3.11章,3.11-2及3.11-5页,现金流变化与营运资金
资料核对:2026年10月18日。文中的资料整理和管理建议为本文分析,不是交易所指定表格。