本文含 AI 辅助整理的内容及本机构服务介绍。案例用于一般信息分析,不构成个别法律、审计或投资意见,不保证上市或融资结果。
视频原稿
赴美审计做到一半,追加报价送来了,只写项目比预想复杂。老板已经付了前期款,报告又急着要,这时只谈打折,很难判断加的钱到底买什么工作。
假设集团中途新增一家重要海外子公司,报表范围和取证地点确实变了,审计计划可能要调整。可子公司签约时已经在范围内,只是后来资料交接不顺,就与新增业务不同。需要做程序,和谁承担费用,还得分别回到事实与合同。
让追加说明落到这次具体变化:哪些程序增加,已经完成的工作还能用哪些,人员和报告时间如何安排。新出现的重要交易需要补证据,反复导错同一份数据需要修交接,企业该投入的资源也不同。笼统的复杂两个字,解释不了预算怎样变。
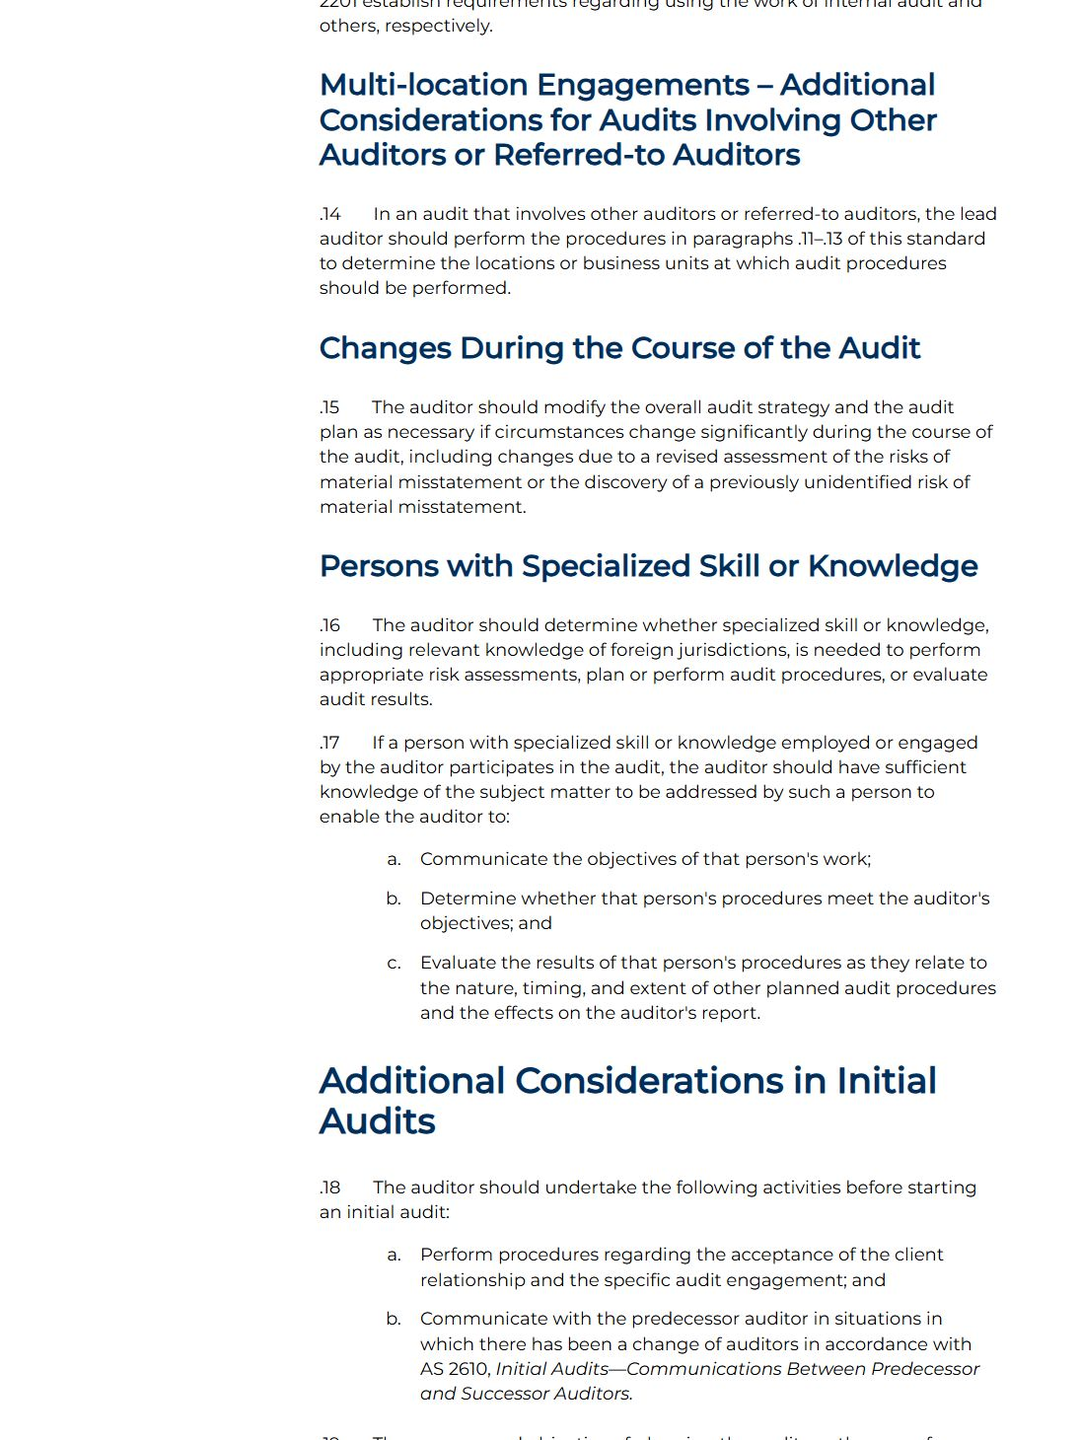
确有新增工作,可以把费用、时间和资源一起谈;属于原交付的问题,就按合同责任处理。审计标准要求按情况修改计划,不会替双方规定追加费。管理层把分歧谈到具体工作,才有依据决定怎样继续推进,避免报告快出时还在拉扯总价。
审计依据与费用边界
PCAOB AS 2101 第.15段要求在审计情况发生重大变化时,按需要调整总体审计策略和审计计划。这一段没有规定追加收费比例,也不代替企业与审计机构的合同责任判断。海外子公司为假设情形,不是已核实的客户案例。官网所列第.06、.07段修订将于2026年12月15日生效;本文所据为当前第.15段,不提前套用未生效修订。