
视频原稿
美股审计报告快出了,管理层声明送到老板面前。财务说审计师已经看过,签字人却没弄清一笔重要应收款为何还按原金额列示,最后一天就容易重新讨论报表和报告安排。
签字前,让负责这笔判断的人把依据讲清楚。假设财务解释客户已经付款,拿来的却是承诺下月付款的邮件。已收到款和计划付款,支持的是不同事实;管理层要知道报表判断用了哪一种,还有什么后续信息。承诺付款本身,也不意味着这笔款必须立即减记。
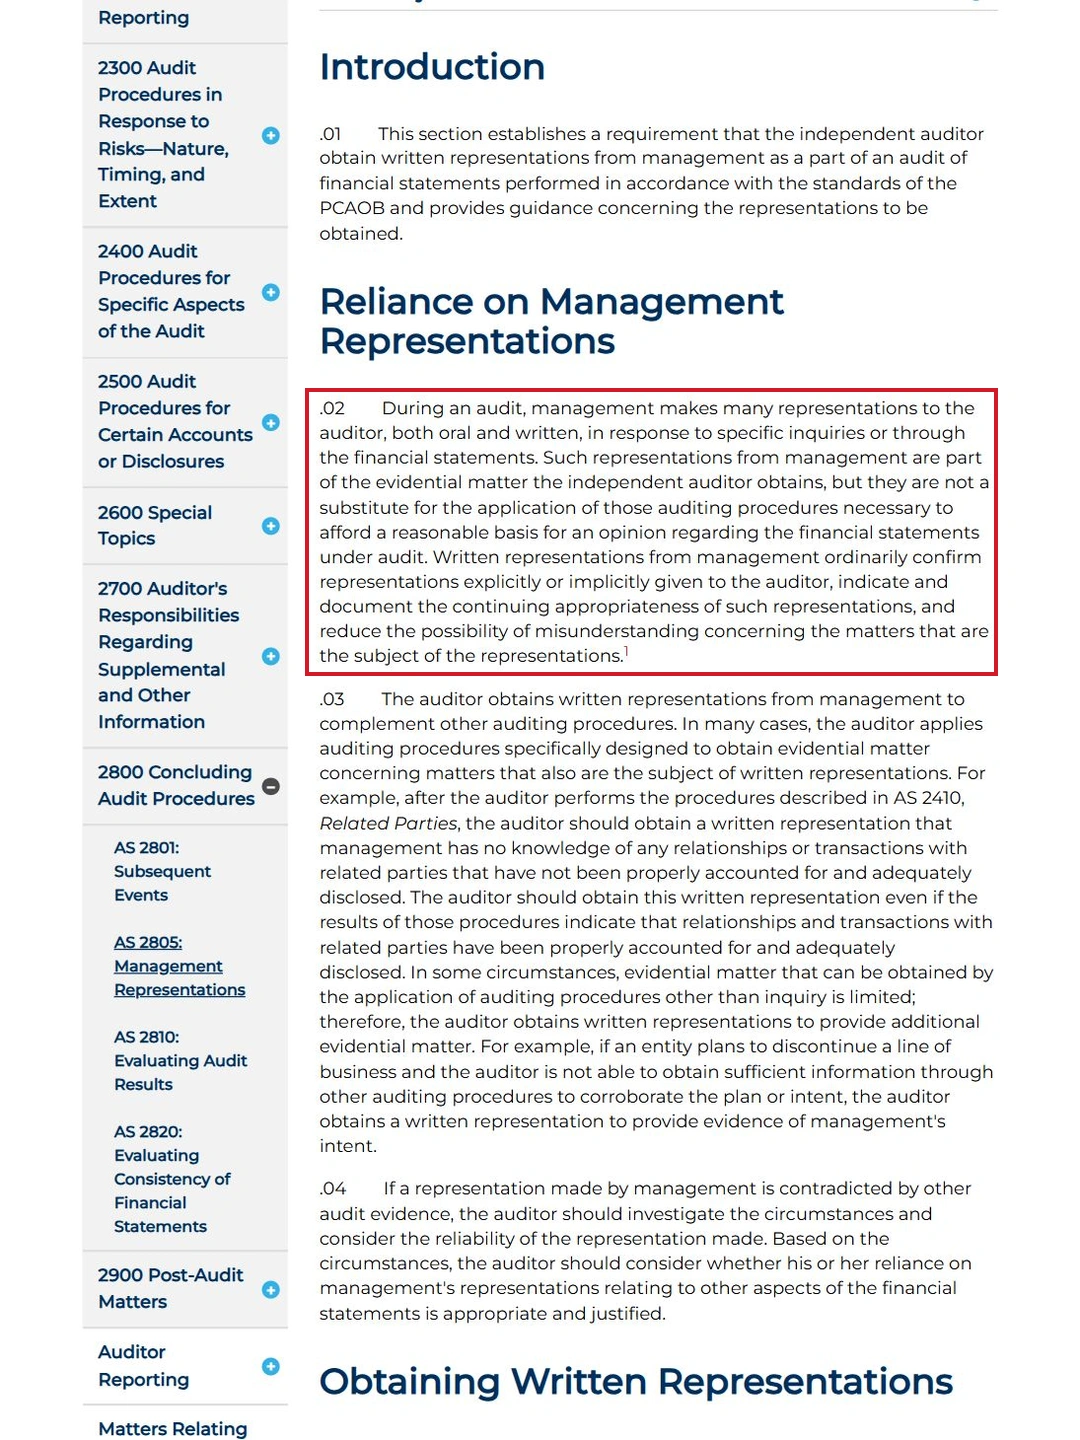
老板不需要逐张背凭证,更不用重做审计,但不能把一句审计师看过,当成自己已经理解重要判断。声明有明确内容和责任,签字是审计的一部分,仍不能替代充分、适当的证据。
已经理解并达成一致的判断,留下实际依据;还有重大分歧,就在签字前把事实和处理沟通到位。该由谁签、未解决事项怎样影响报告,还要由审计师结合职责和证据判断。签下去的内容,需要与实际报表一致。