
视频解读
视频发布: · 阅读原稿 ↓
文字解读
文/Ken · 未显之序
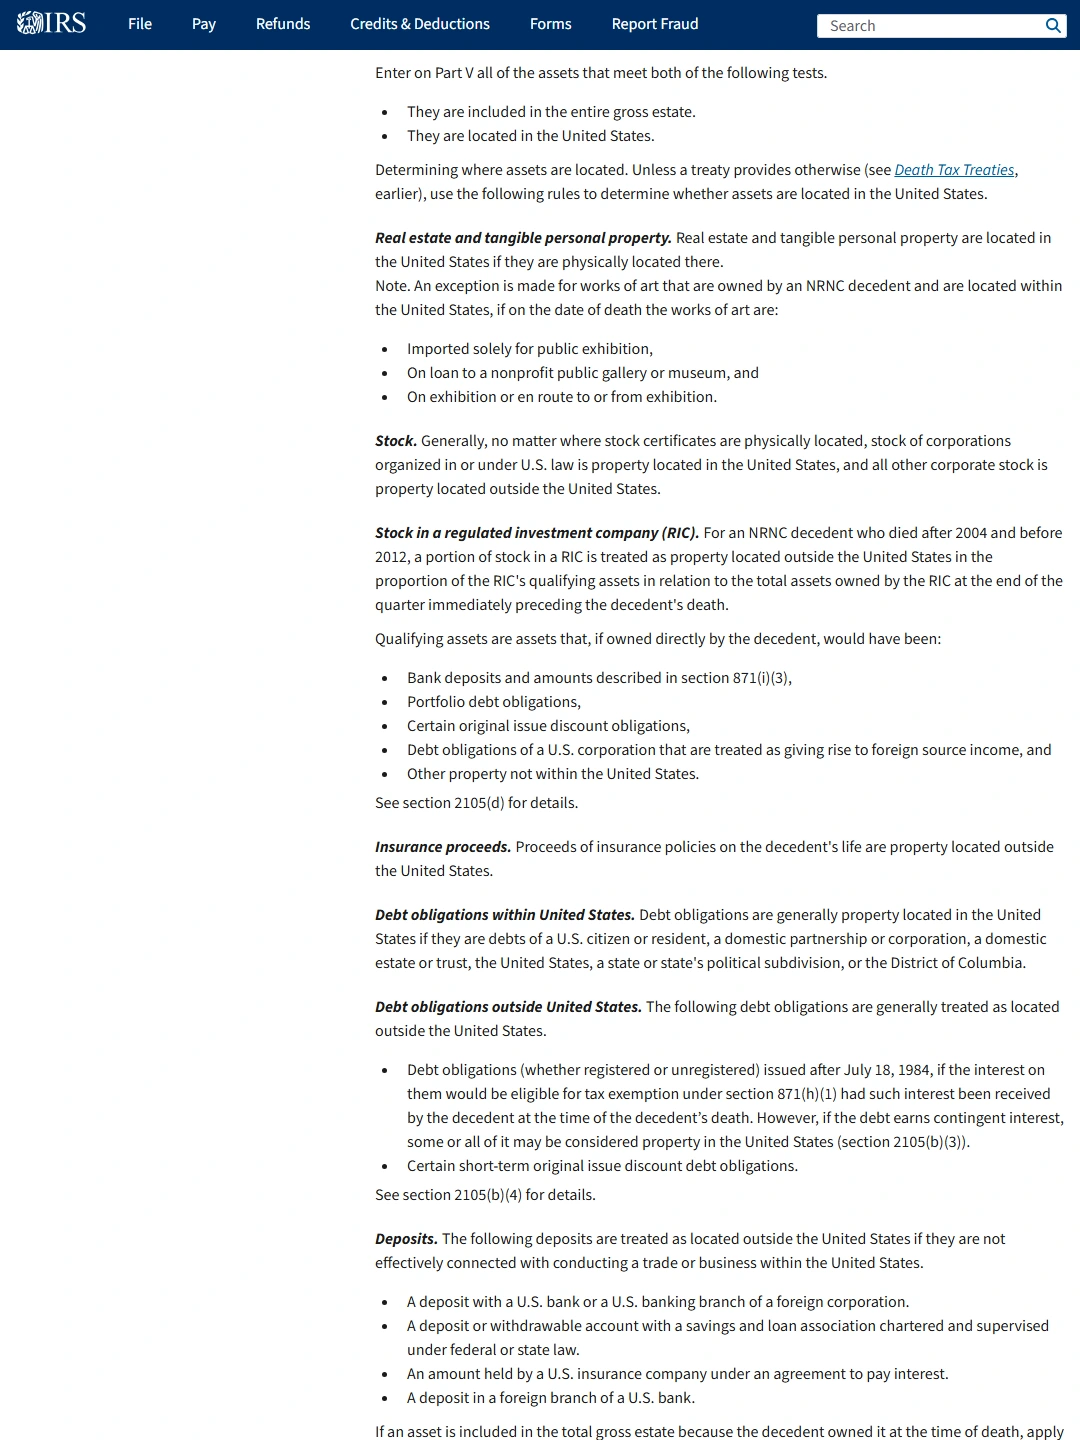
没有美国身份,股票放在境外券商,继承时仍可能涉及美国遗产税。美国国税局的规则看资产的法律性质:直接持有美国依法成立公司的股份,一般属于美国所在地财产,券商换到哪里不决定这个结果。 IRS:Instructions for Form 706-NA (09/2025)、IRS:Estate taxes for nonresidents not citizens FAQ
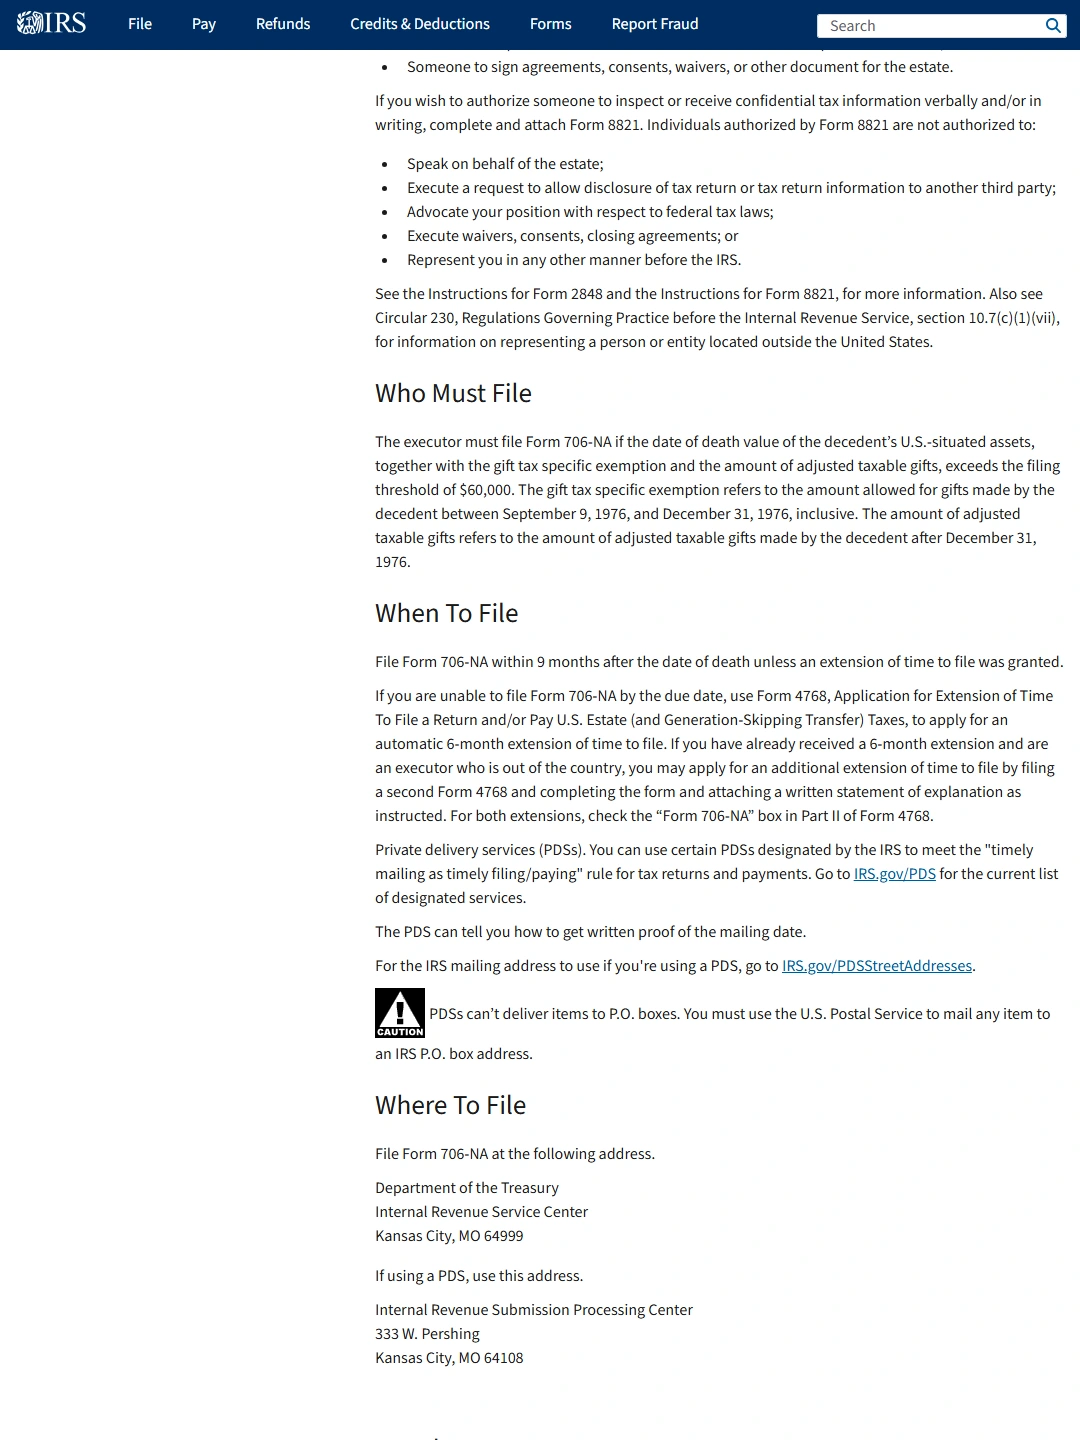
对去世时既不是美国公民、也没有美国遗产税意义上住所的人,相关美国所在地资产,加上规定计入的赠与等金额,超过6万美元门槛,需要按规则申报。这是申报门槛,不能说成超过以后全部按40%扣税;最终还要算扣除、抵免和适用协定。 IRS:Instructions for Form 706-NA (09/2025)、IRS:Estate taxes for nonresidents not citizens FAQ
属于这类持有人的,可以在生前比较是否改变持有方式。家人开始办理继承以后,则主要按照当时已经存在的财产和身份处理,无法再替本人重新作生前的持有决定。
继续直接持有,需要准备哪些继承手续和资金
假设相关股票市值10万美元,没有其他需计入门槛的赠与,且全部按规则计入美国所在地遗产,那么申报门槛已经超过。这个例子只判断是否达到申报门槛,还没有算实际税款。家人以后由谁申报、凭什么文件接手账户,也要继续确认。
如果持仓规模、预计税款和办理成本可以承受,继续直接持有未必不合适。可以确认依法接手的人选、机构所需文件,以及税款和过渡期间生活费的来源。这样不用增加持股公司及其年度维护,但达到条件的遗产税申报,以及相关继承手续,仍需办理。
留下一份遗嘱、设置某种账户继承安排,解决的是谁来接手和怎样办理,不能据此认定股票不再属于应核对的资产。
直接持有美国股票,与持有境外公司股份有什么区别
IRS的说明也写明:一般而言,其他国家依法成立公司的股份,属于美国境外财产。因此,由本人直接持有美国股票,与本人持有境外公司的股份,法律性质可能不同。要不要改变持有方式,就要从这两类股份的区别继续分析。 IRS:Instructions for Form 706-NA (09/2025)
具体到自己准备设立的公司,还需要核对几件事。主体在税务上是否被按公司处理、财产是否真实有效地转入、本人保留哪些权利,以及特殊退籍规则是否适用,都要核对。
再算转移时的税费、此后收取投资收益与向个人分配的税务,以及每年维护支出。若只是普通证券投资,也可以比较不同法律形式的投资载体,但必须核对发行主体、资产性质、产品费用和投资风险,不能把“境外发行”直接当成适合购买的结论。
这种调整比较适合有持续配置或家族管理需要、并能承担维护成本的家庭。持仓规模有限、持有期很短,或者调整成本已经超过预期收益的,增加公司反而可能花得更多。要不要设立,应当按这些成本和实际管理需要决定。
搬到另一个国家,美国股票的性质会跟着变吗
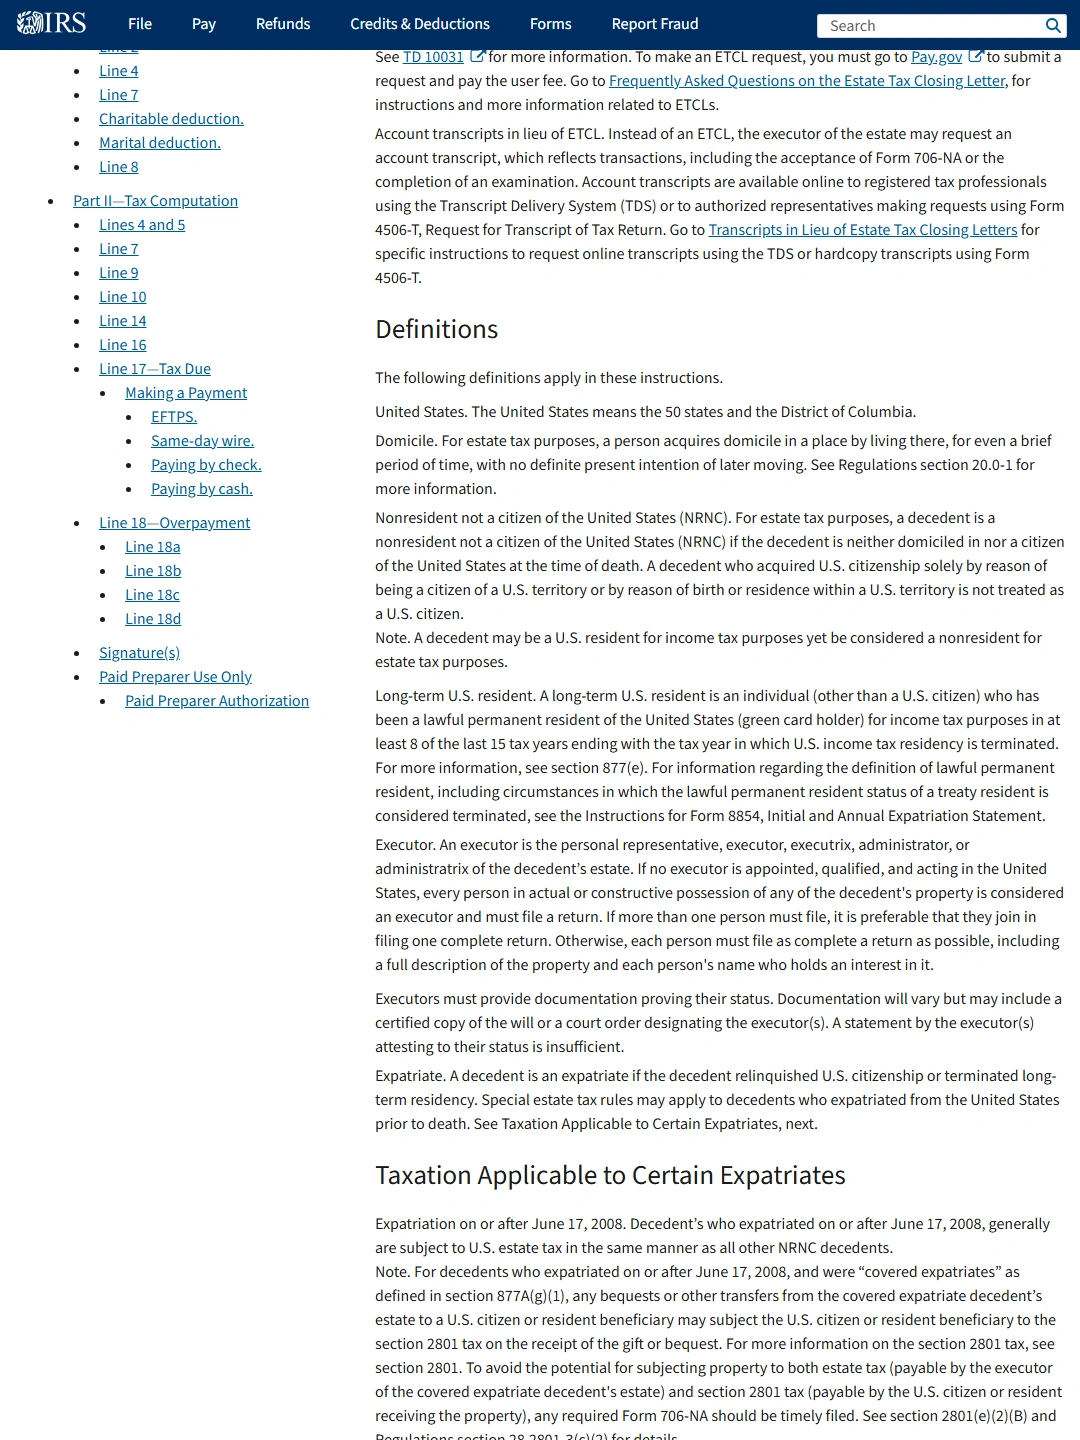
美国遗产税的住所与所得税的居住天数测试不同,还要结合实际生活和定居意图判断。有另一国护照,不会自动改变它;真实迁居若影响了适用身份或协定条件,应当重新测算。 IRS:Instructions for Form 706-NA (09/2025)
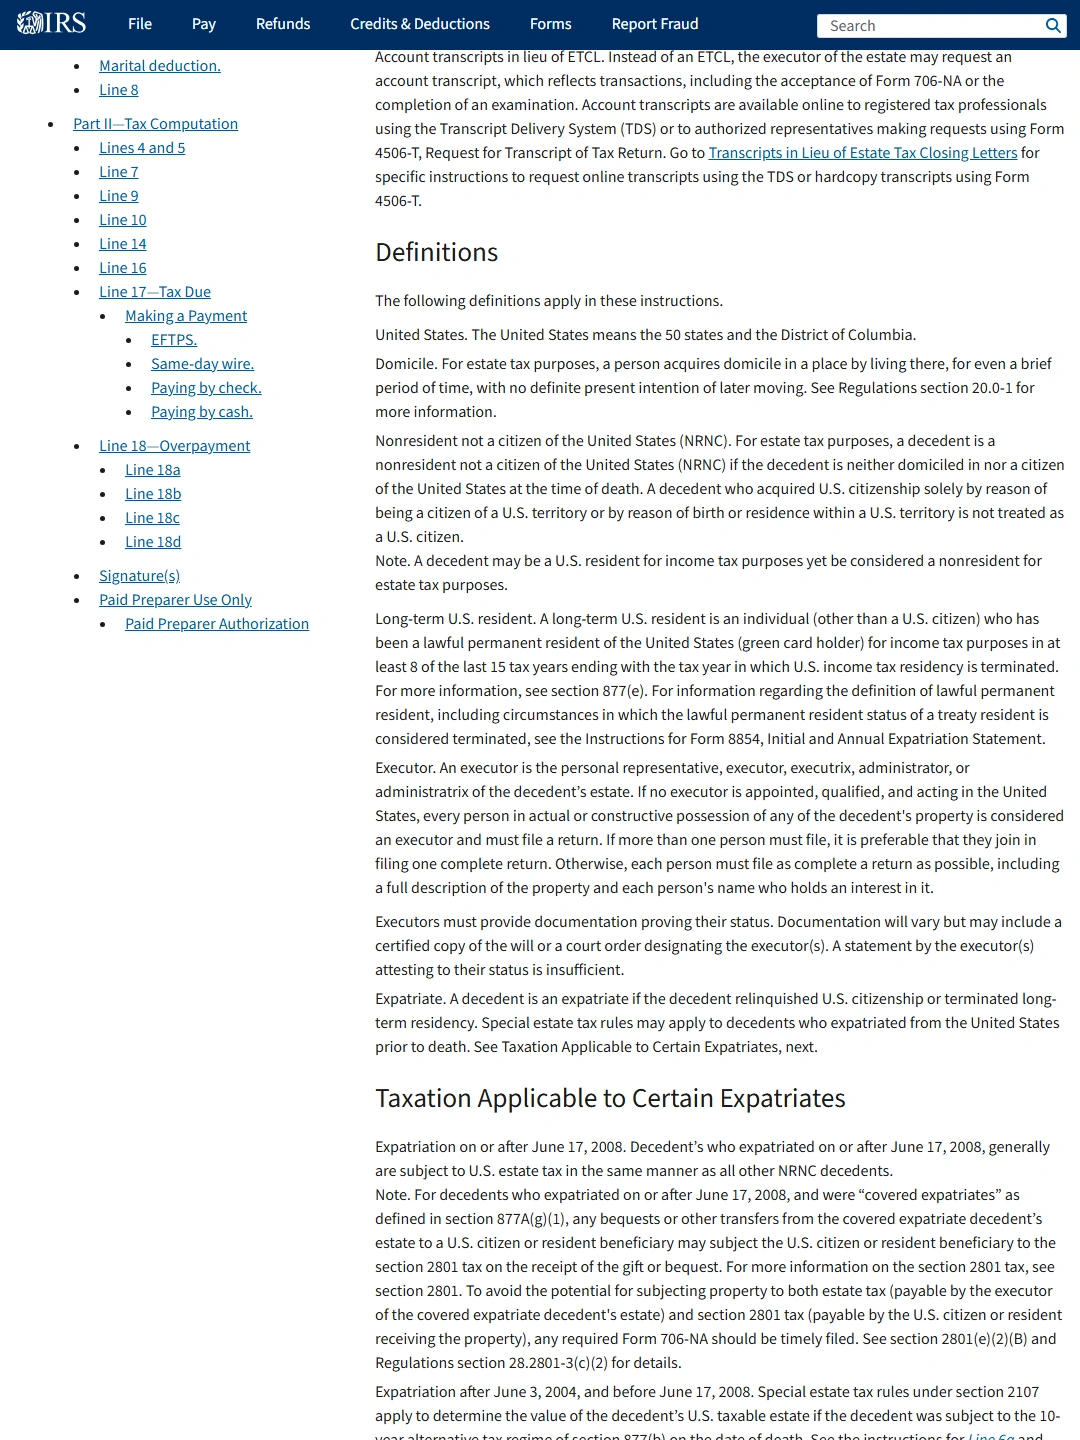
对于原本就属于非居民、非公民的人,再搬到另一个国家,也不会仅凭搬家,把直接持有的美国公司股票改成境外财产。曾经是美国公民或长期居民的,还可能涉及专门规则,不能直接套用从未有过这些身份的例子。 IRS:Instructions for Form 706-NA (09/2025)
已经开始继承,由谁申报、凭什么接手账户
达到申报条件的,由遗产执行人或相应责任人按要求办理706-NA,核对死亡时价值、扣除和协定。账户解付另需满足机构及继承法律要求,税表不能代替代表资格文件。 IRS:Instructions for Form 706-NA (09/2025)、IRS:Estate tax for nonresidents not citizens overview
如果本人还在考虑持有方式,就分别算继续直接持有和调整后的税费、维护成本,再决定要不要改。家人已经开始办理继承的,则先确认申报责任人、机构要求的接手文件,以及办理期间可用的资金。办理继承申报,不会改变本人原来的持有方式。
资料来源与适用范围
- IRS:Instructions for Form 706-NA (09/2025):Domicile、NRNC、Executor、Expatriates、Stock及申报部分,尤其一般美国公司股份为美国所在地而其他公司股份属境外 核对限制:不判定具体境外公司的美国税务分类,不给反滥用条款无适用保证;不把706NA作为提款授权
- IRS:Estate taxes for nonresidents not citizens FAQ:6万美元相关门槛、遗产税身份、资产范围与协定 核对限制:未测算具体遗产、扣除、抵免及特定协定
- IRS:Estate tax for nonresidents not citizens overview:死亡时财产价值、境内外资产列示及706NA 核对限制:未给本家庭执行人与银行继承文件,正文要求个案确认