
视频解读
视频发布: · 阅读原稿 ↓
文字解读
文/Ken · 未显之序
人已经离开英国,境外财产却可能仍在英国遗产税范围内。2025年4月6日起,英国改用长期税收居民规则;对长期在英国生活、现在准备迁居或给孩子转移财产的家庭,搬家和转财产需要一起安排。 HMRC:Inheritance Tax if you are a long-term UK resident
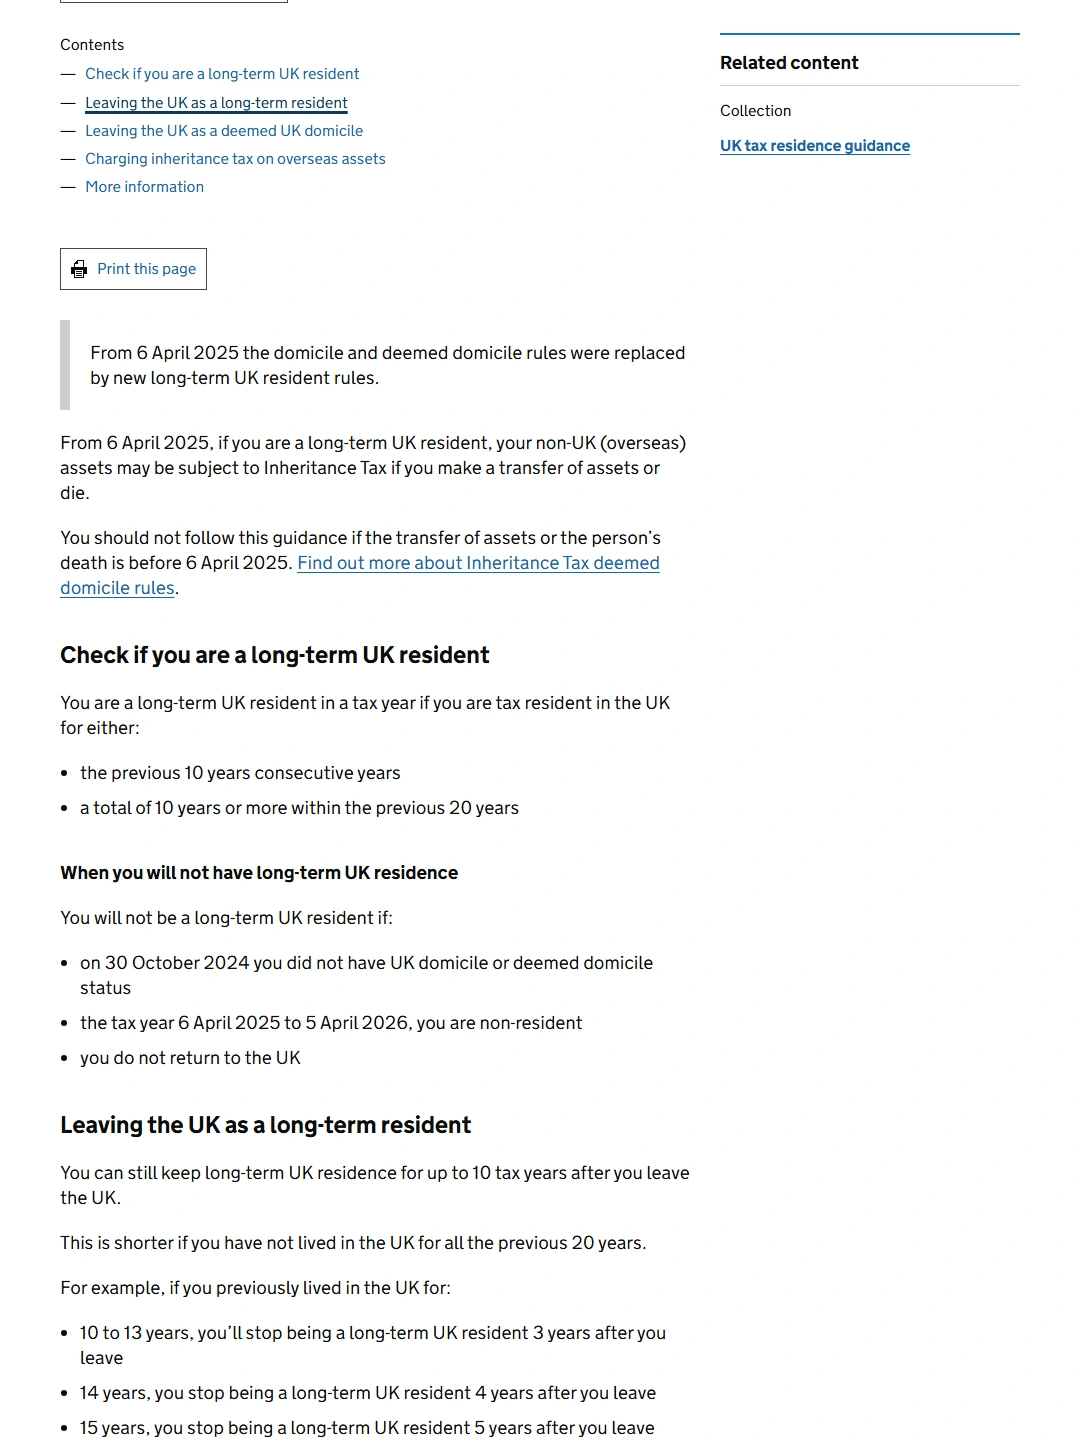
一般要看此前二十个英国税年中,是否至少十年属于英国税收居民。符合长期居民条件的人离境后,还可能延续数个税年,最长十年,另有过渡例外。这不是所有离境者统一等十年,更不是一搬走就交一次遗产税。 HMRC:Inheritance Tax if you are a long-term UK resident
财产什么时候给孩子,得看孩子现在是否需要,自己以后是否还靠这些财产生活。
孩子暂时不用,可以等到什么时候?
已经真实迁居的家庭,可以先确定离境后的延续期间,比较现在转移和该期间结束后转移境外财产的后果。如果届时确实不再是长期英国居民,相关境外财产的适用范围可能改变。
但等待有代价。期间发生死亡、家庭重新回英国,或者财产性质发生变化,都可能改变原先测算。英国境内财产仍要另按规则判断;已有信托也不能直接沿用个人持有财产的答案。
目的地居留权只是生活安排的一部分。取得另一国身份,没有完成相应居民判断,不能当作英国义务已经结束。具体何时结束,要按英国税年、实际居住事实和过渡条款计算,不能从新护照签发那天起算。
孩子现在就需要,可以研究真实赠与
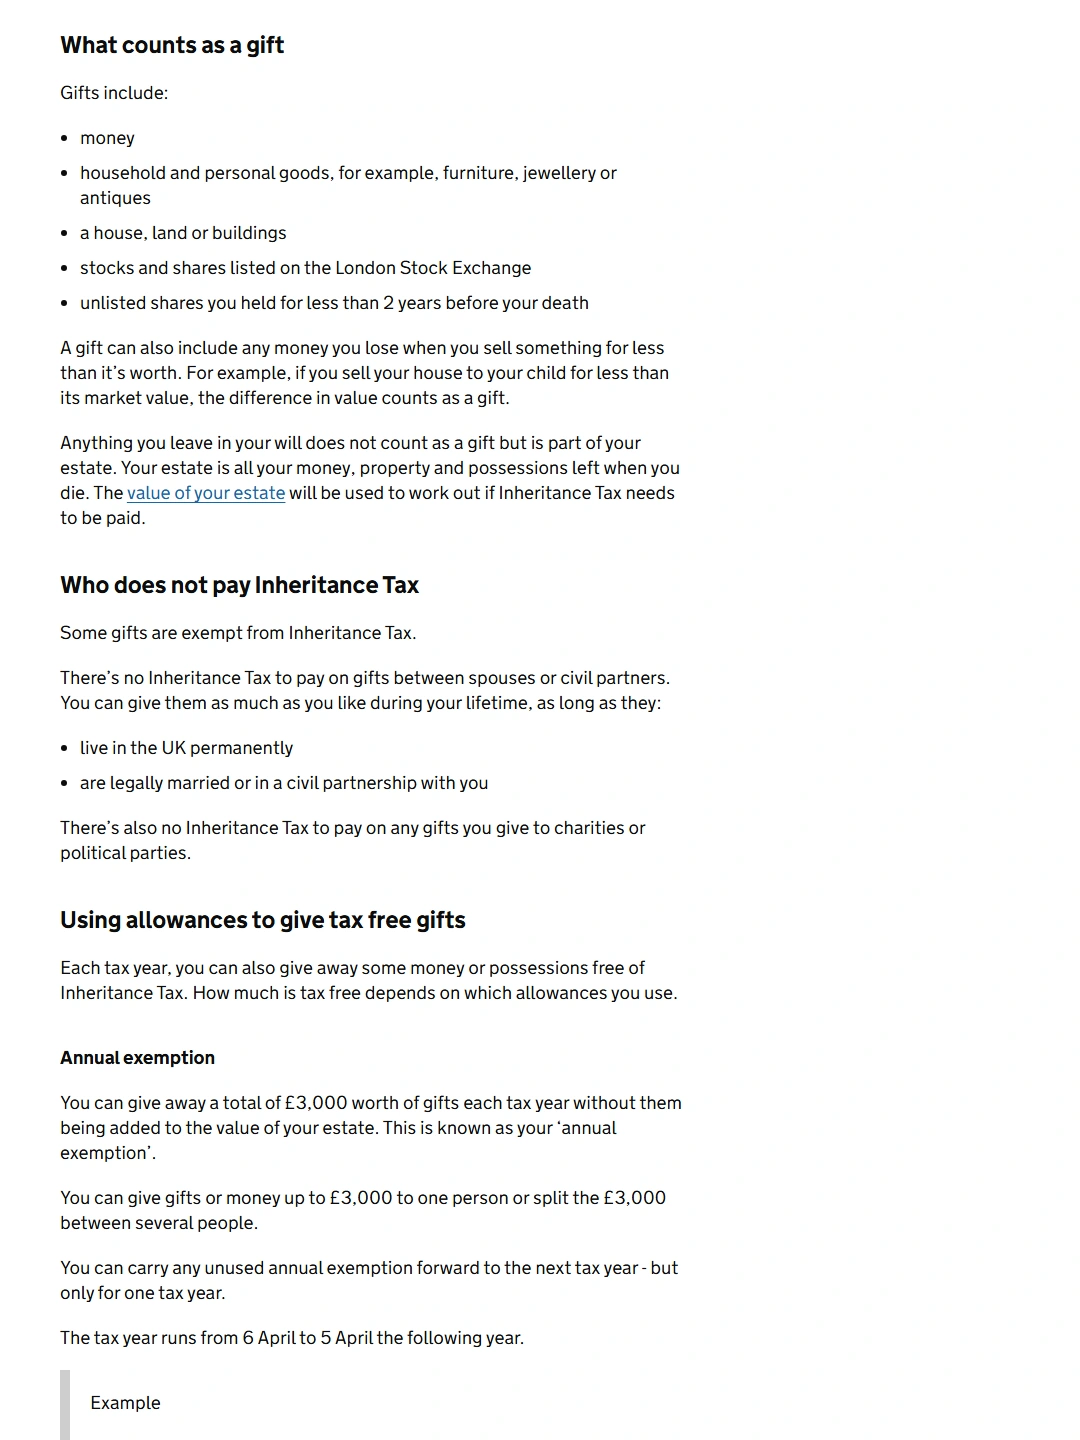
如果财产本来就准备交给孩子,家庭也负担得起,生前直接赠与可以成为另一种方案。对符合条件的个人赠与,赠与人之后存活七年,可能不再就该赠与缴纳英国遗产税;如果七年内去世,则按相应规则重新判断。 GOV.UK:Inheritance Tax rules on giving gifts
这七年,从赠与算起。离境后的延续期间,是另一套判断,不能把两个年份混为一谈,也不能把后来退出长期居民状态,直接理解成以前的赠与记录作废。
赠与以后,这笔钱就归孩子了。钱已送给孩子,自己又随时取回使用,不能只靠文件标题认定完成安排。保留利益的赠与可能继续计入遗产。赠与资产也可能涉及资本利得税,要结合当事人身份、资产和可用减免另算。 GOV.UK:Inheritance Tax rules on giving gifts、GOV.UK:Capital Gains Tax gifts
如果自己未来生活还依赖这些收益,就不适合为了一个税务目标,把财产全部送出。可以先保留足够供自己使用的部分,再研究其余财产怎样转移。
已有信托,要不要调整?
财产由信托管理、向家人分配时,要分别考虑新设信托、追加财产、作出分配或终止信托涉及的税务处理。有些适用信托会涉及装入时、十周年及退出时的税务处理,不能把向个人赠与的七年规则照搬过来。 HMRC:Trusts and Inheritance Tax
已有境外信托,还要核对设立人状态、财产装入时间和过渡保护。身份变化本身可能影响信托税务,不能等个人那边办完才通知受托人。若信托目前的管理和受益安排仍然合适,保留原有安排、只调整今后的追加计划,也应和立即拆掉信托作比较。 HMRC:Inheritance Tax if you are a long-term UK resident、HMRC:Trusts and Inheritance Tax
自己还要靠这些财产生活
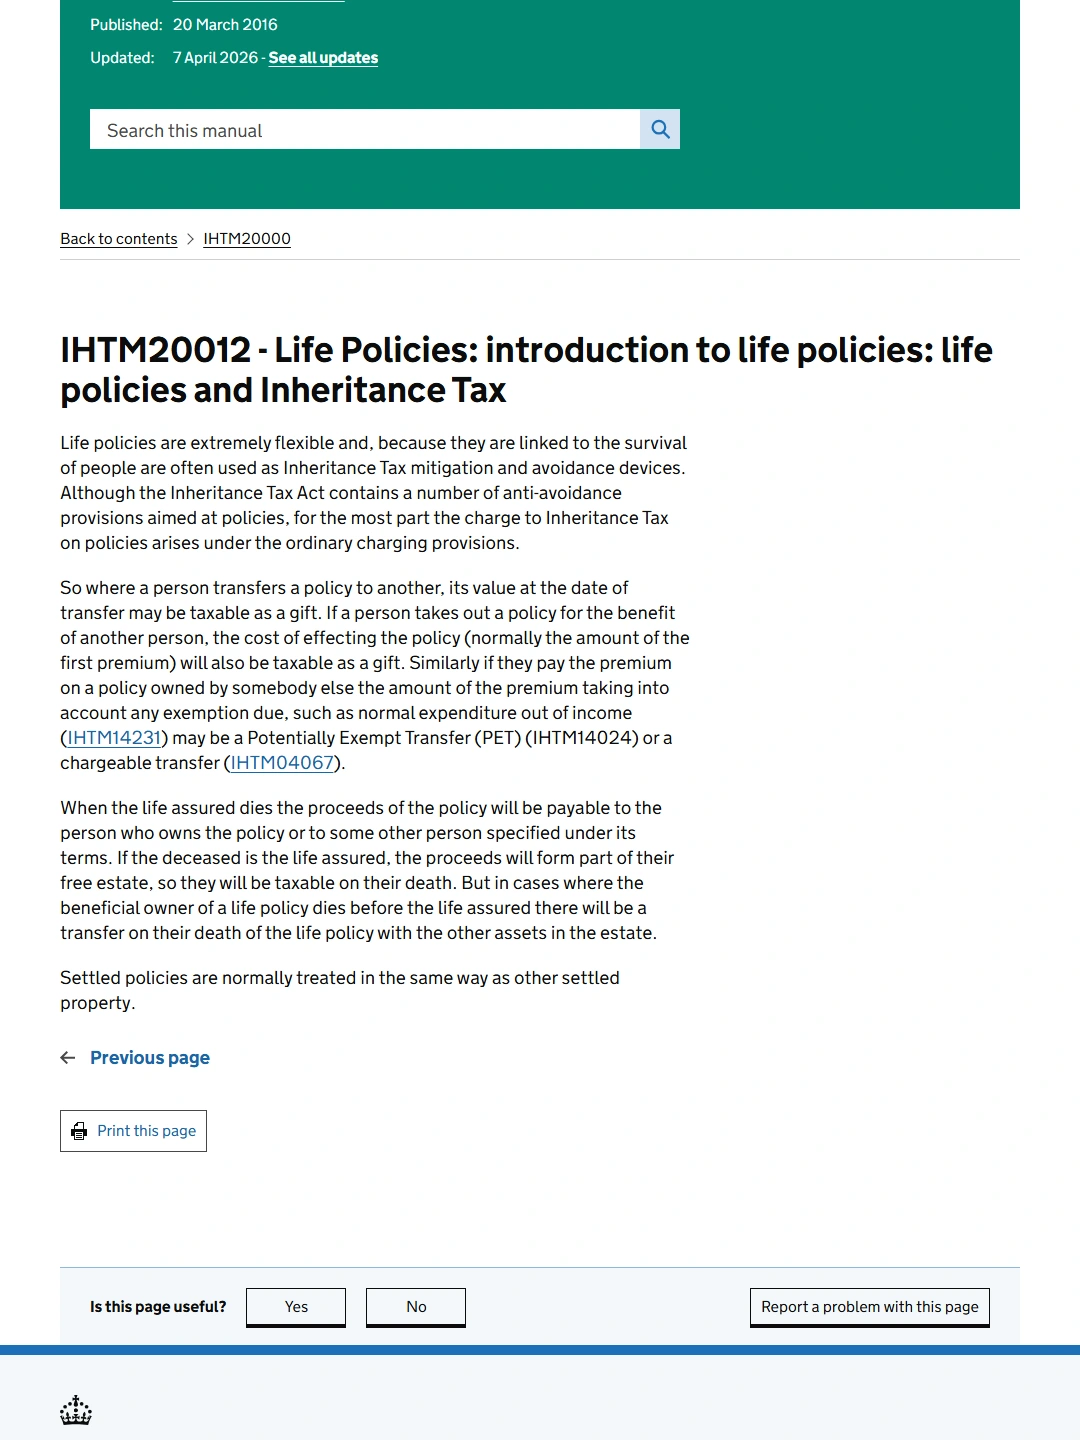
有些家庭仍需要股权收益和决定权,暂时不愿赠与,也不准备长期离开英国。这时可继续持有,并核对遗嘱、适用豁免及遗产税的支付来源。保险可被评估为筹备现金的办法,但保费、承保条件、谁持有保单及赔款税务都要算,它不会让原资产的税自动消失。 HMRC IHTM20012:Life policies and Inheritance Tax
如果自己还靠股息支付生活费,就保留足够的股份和收入,别为了减少预计税款,先把生活来源给出去了。其余财产可以再比较现在赠与、以后赠与或设立信托。需要让孩子独立决定的事项,也要在转移财产前谈清楚。
资料来源与适用范围
- HMRC:Inheritance Tax if you are a long-term UK resident:2025-04-06规则、10/20判断、离境延续例子及过渡例外、境外信托和告知受托人 核对限制:个案税年、过渡保护、信托须专项判断;不一刀切10年
- GOV.UK:Inheritance Tax rules on giving gifts:个人赠与七年规则、七年内死亡与保留利益赠与 核对限制:限定符合条件的个人赠与;不覆盖全部信托、配偶及特殊豁免情形
- HMRC:Trusts and Inheritance Tax:2025-04-06更新;excluded property、转入、转出、十周年、设立人状态等 核对限制:正文未引入20%或6%的统一结果;信托类型、保护及个案金额仍待确认
- GOV.UK:Capital Gains Tax what you pay it on:应税资产处置、股份、境外资产与非居民条件 核对限制:不认定已迁出者所有境外赠与均在英国CGT范围
- GOV.UK:Capital Gains Tax gifts:赠与与市场价值、配偶及慈善例外 核对限制:只说明可能性,不使用具体税率
- HMRC IHTM20012:Life policies and Inheritance Tax:保单转移、保费赠与、死亡时保单及信托保单的普通征税规则 核对限制:不承诺所有保单置于信托均免税,不建议具体产品