
视频解读
视频发布: · 阅读原稿 ↓
文字解读
文/Ken · 未显之序
信托没给你分钱,个人却要按年缴税。已经准备搬到海外生活的家庭,接下来很容易想到:既然问题与税收居民身份有关,能不能先把身份改了?
迁居要不要安排在设立信托之前?先看信托有没有成立、财产有没有转进去。已经有了信托收益,再改变税收居民身份,涉及的税款可能不同。
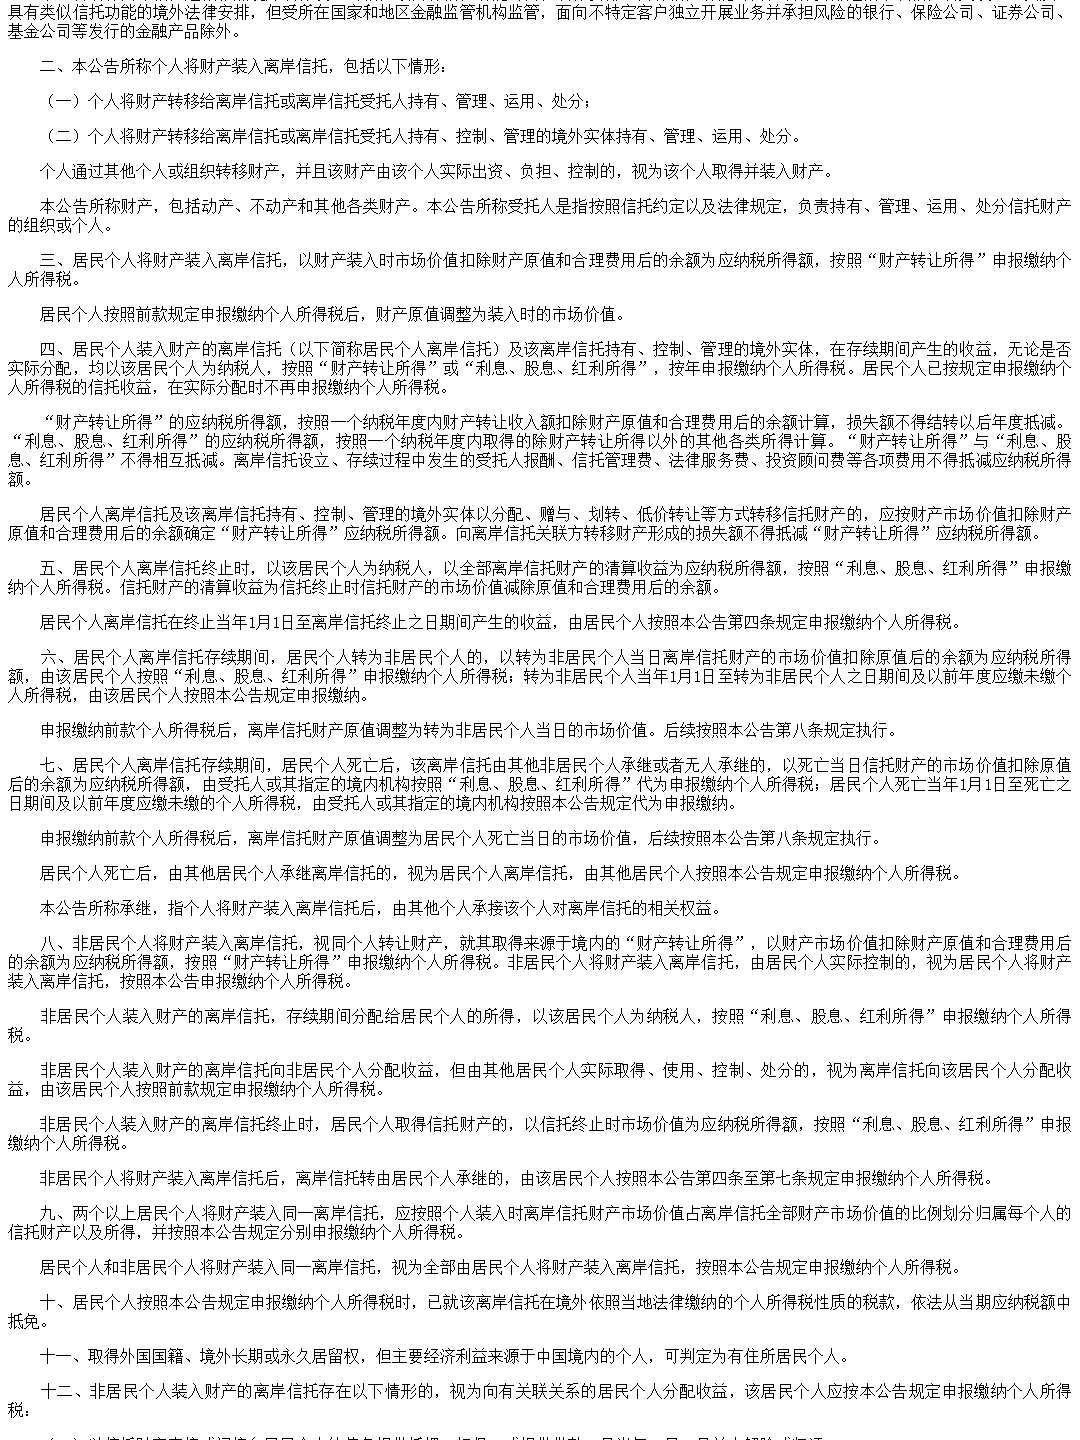
财政部、税务总局2026年第21号公告,规定居民个人离岸信托的相关收益按年纳税,不以实际分配为前提。它也专门规定了居民转为非居民后的处理。如果家庭本来就准备迁居,还需要比较迁居前后怎样纳税。 财政部 税务总局公告2026年第21号:离岸信托个人所得税
拿到护照以后,人在哪里生活?
CBI,就是投资入籍,办理的是另一国国籍。取得居留资格以后能不能长期住、家人是否搬过去、企业还在哪里经营,需要分别考虑。拿到护照或居留资格,不能直接得出“以后不会被穿透”的结论。 OECD:Residence/Citizenship by investment schemes
中国税收居民判断还涉及住所、家庭、经济利益和实际居住。第21号公告特别提到,取得外国国籍或境外长期、永久居留权,主要经济利益仍来源于中国境内的,可判定为有住所居民个人。 财政部 税务总局公告2026年第21号:离岸信托个人所得税、个人所得税法实施条例
所以,有些家庭需要办理适合长期生活的居留资格,有些本来就具备条件。是否还要另外取得一本护照,要看迁居和家庭需求。不能把购买身份产品,当作所有信托安排的必经步骤。
先问家里人是否愿意长期搬过去。愿意搬,还要查原居住地的税收居民身份何时改变,新居住地怎样向信托和受益人征税,企业经营、孩子上学和信托维护又会增加多少费用。如果只是想少交今年的税,人和生活都不准备变,就不能按已经迁居的情况估算税款。
信托已经成立,身份转换本身也可能产生税款
已经设立信托的人,还要算身份转换当天的税。
按公告第六条,居民转为非居民时,要处理转换当日信托财产市值与原值之间的差额,还要结清转换前应缴未缴的相关个税。不是拿到新的身份文件,就只从下一年开始算。 财政部 税务总局公告2026年第21号:离岸信托个人所得税
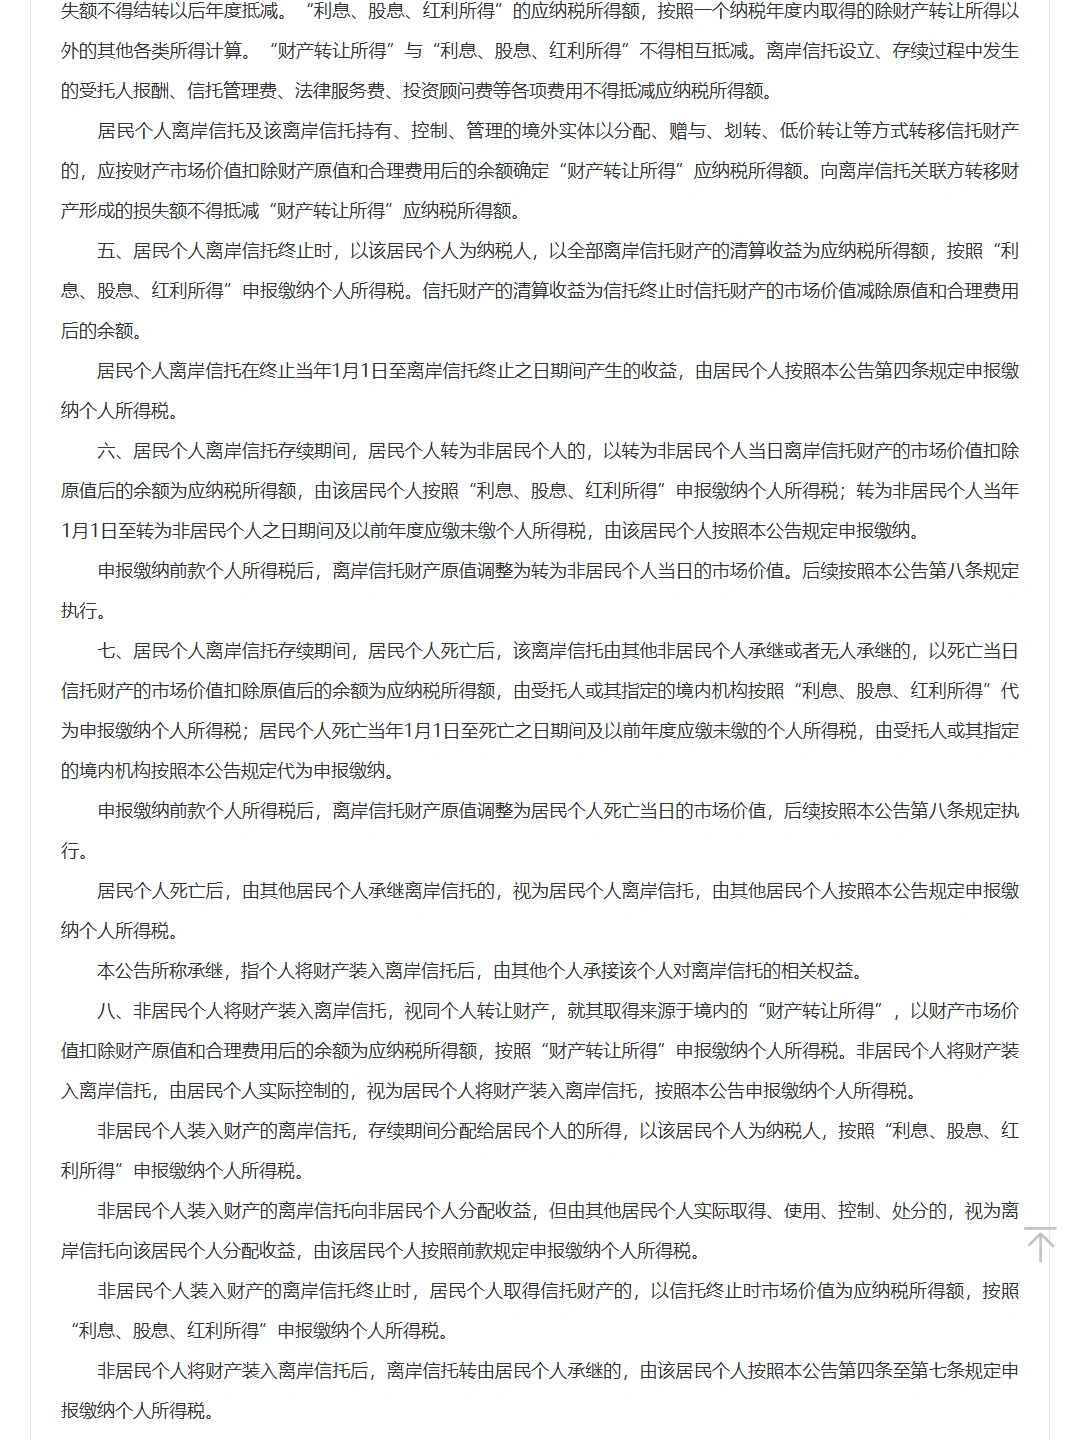
假设税务人员确认,转换时相关财产市值为1200万元、适用原值为1000万元,就需要处理这200万元差额。这里是简化的税基例子,并非1200万元全部计税,也没有把它当作家庭最终全部税款。按规定申报缴纳后,原值调整为转换日市值,后续转按公告第八条处理。 财政部 税务总局公告2026年第21号:离岸信托个人所得税
对已经运行多年的信托,应当先取得估值、原值和历年税务记录,测算转换时要支付多少,再比较以后若干年的安排。原居住地少交的税,可能会被新居住地增加的税款抵消。两地分别会对这笔信托财产征多少税,都需要算。
如果家庭还没实际迁居,而支付预计转换税款又需要出售目前不宜卖出的资产,可以重新考虑迁居时间。已经发生的居民身份变化和纳税义务,仍要按实际情况处理。家里近期要用的钱,也按当前适用的条件安排。
还没设立信托,先决定人在哪里生活
如果本来就计划全家长期迁居,而财产还没装入信托,可以先比较“现身份下设立”和“身份依法改变后设立”两种结果。比较范围包括装入财产、存续收益和家人取款,不只看设立当天。
即使税收居民身份已经改变,谁向信托出资、谁控制信托、谁取得分配,仍然影响税务判断。居民与非居民共同向同一信托装入财产,公告视为全部由居民装入。非居民单独设立,也要处理中国来源财产、居民实际控制,以及向居民分配或提供利益的相应义务。家长搬走了、受益子女仍是中国税收居民,就不能只按家长一个人的身份设计。 财政部 税务总局公告2026年第21号:离岸信托个人所得税
这里说的税务归属,与银行识别相关人、金融账户信息报送也不是同一件事。一个方案可以依法改变纳税结果,不能据此承诺有关机构从此看不到相关人。 OECD:Residence/Citizenship by investment schemes
如果下个月家里就要用钱,先按目前的税收居民身份,确认信托能分配多少、税款从哪里支付。已按规定缴税的收益,后续分配时不再重复缴纳相关个税,历年记录也要保留好。 财政部 税务总局公告2026年第21号:离岸信托个人所得税
资料来源与适用范围
- 财政部 税务总局公告2026年第21号:离岸信托个人所得税:第3、4、6、8、9、10、11、12、15、17条;重点为居民转非居民当日税基及历史义务、后续居民关联与控制。 核对限制:不代表某家庭已符合非居民条件;未指定目的地,未声称其他国家零税或所有信托不可识别。
- 个人所得税法实施条例:第2条住所定义。 核对限制:住所不同于单纯房屋所有权;本稿不将居住天数单独作为脱离住所规则的条件。
- OECD:Residence/Citizenship by investment schemes:About及FAQ,合法CBI/RBI用途与税收居民自证、金融机构尽调分别判断。 核对限制:没有用高风险名单断言某国或某客户违法;不指示躲避CRS。