
视频解读
视频发布: · 阅读原稿 ↓
文字解读
文/Ken · 未显之序
公司注册好了,每年都在付维护费,预想中的协定待遇却没落实。准备通过新加坡公司持股、收境外分红的企业主,这时至少有两种选择:真正把相应管理职能放过去,或者重新考虑这家公司是否有必要。
新加坡税务局的公司居民指引,看的是实际控制和管理在哪里。注册证能证明公司成立,不能单独证明重大经营决策在新加坡作出。 IRAS: Tax Residency of a Company / Certificate of Residence
证明没拿到,先别急着追加所谓“实质套餐”。这家公司准备负责哪些业务,重大决策到底由谁作,要先说清楚。
区域投资真由新加坡团队管理,就把权限交给他们
假设企业接下来确实要在新加坡管理区域投资,由当地团队参与项目选择、融资和退出决策。那就要把真实权限、合适人员和信息交给团队,让他们能够作决定、承担职责,保留实际讨论和执行记录。
外资持有的被动投资控股公司,并非一律没有取得居民证明的可能。税务局列出了条件:控制管理在新加坡,并有设立当地业务的真实商业理由;还需结合当地执行董事、关键员工,或当地关联公司实际管理等相应安排证明。 IRAS: Applying for a Certificate of Residence / Tax Reclaim Form
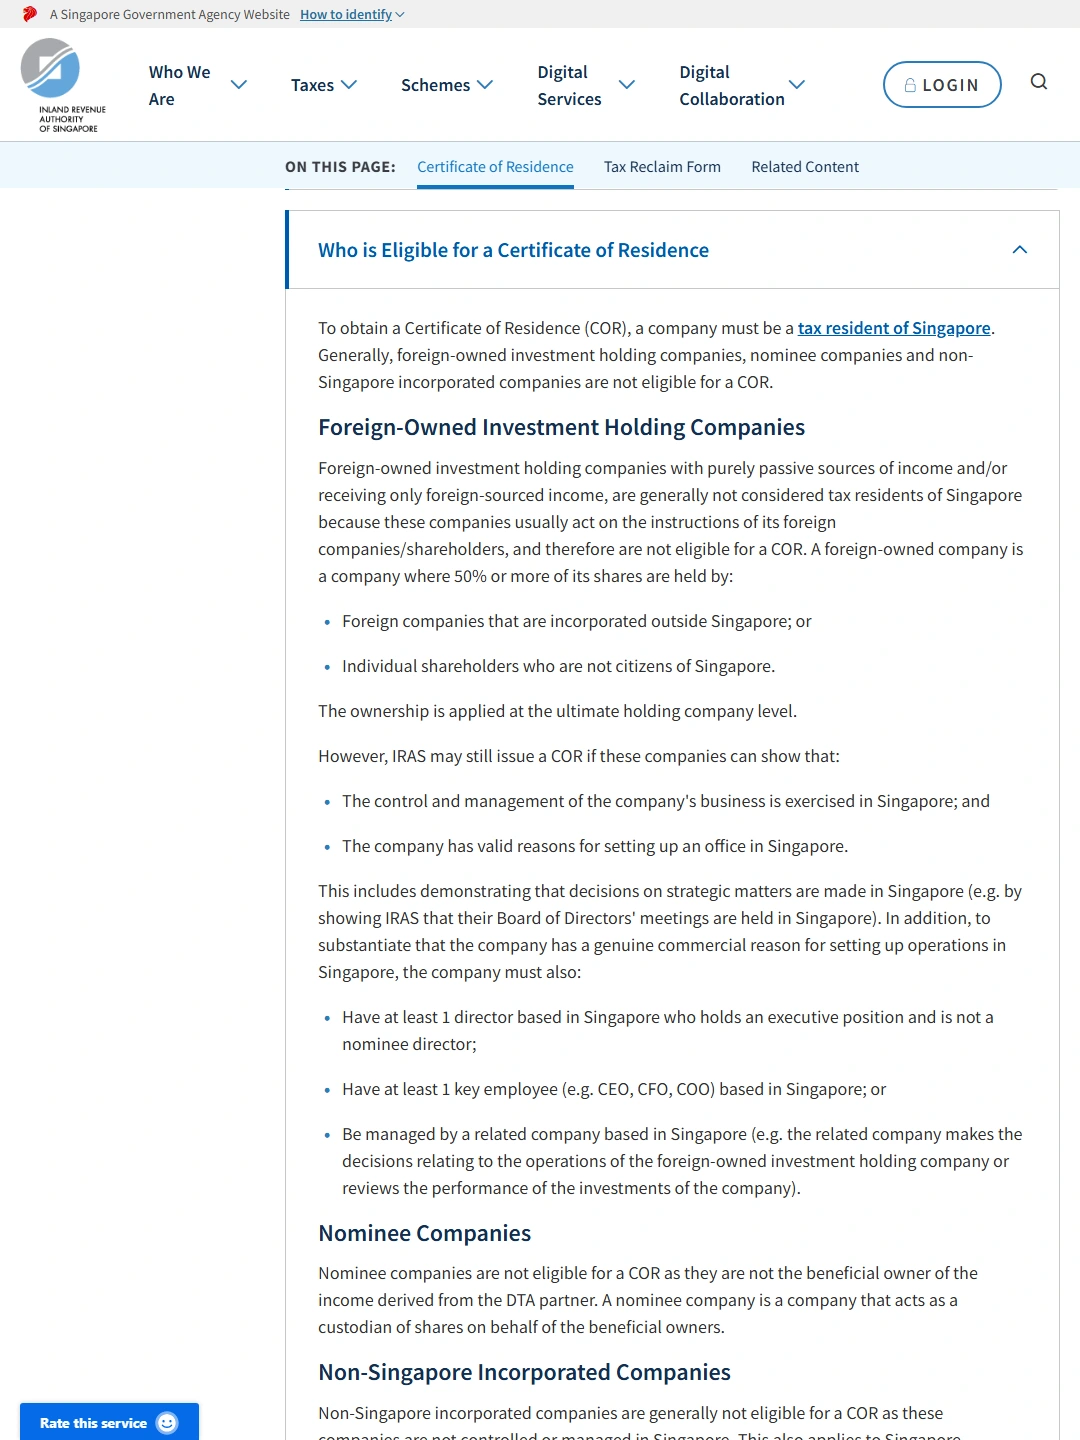
如果全部事项早由境外股东决定,新加坡的人只是照着签字,这种签字就不能当成实际管理。租办公室、找挂名董事,也不会改变由谁作决定。
居民身份还要按相关年度的事实判断。今年才改变管理方式,不能拿来证明过去几年也这样管理。已经取得的收入,要按当时事实处理;未来收入再看调整后的安排。
没有迁移管理的需要,也可以保留原来的持股方式
如果尚未把资产装入新加坡公司,投资一直由其他地方的人管理,先计算维持原持股方式的结果。由现在的公司或个人持有,要缴哪些税,收入怎样继续投资或依法分配,有哪些限制,先按现有事实逐项算清。
再与增加新加坡公司的结果比较。设立费只是开头,每年的人员、管理、会计和法律成本都要持续支付;如果把已有股权转过去,还可能涉及原持股地的税费、股东同意和办理时间。不能只比较中间某一步的预提税率。
如果新增成本高于经确认的实际好处,保留原结构可能更合适。家里近期需要用这笔分红的,可以先确认按现有持股方式能分多少、何时能付;新公司的待遇还没确认,就另行评估,不必把两件事绑在一起等。
已经设立的公司,还有没有其他用途
它可能还有融资、共同投资或经营上的用途。即使拿不到预期证明,只要这些作用足以支持持续成本,仍可按真实身份和规则经营。
如果设立它只是为了预期税务待遇,现在待遇没有落实,也没有其他用途,就要研究停止新增交易、处理现有资产负债,以及退出需要多少钱。合同、债务和税务事项都要处理,不能不再付维护费就不管了。
即便最终拿到证明,来源地的具体协定条款、适用条件仍需另看。股东搬去了哪里,公司怎样管理,也要根据各自事实说明。个人换了生活地点,不能替公司证明重大决策在哪里发生。
收到下一份年度服务合同时,可以把公司正在做的业务、已经确认的税务待遇,与这一年的持续支出作比较。如果它仍有用,就按实际需要配置管理人员和权限;如果已经不需要,再算清处理资产、债务和税务后退出的成本。注册费已经付过,不能单凭这一点决定继续经营。
资料来源与适用范围
- IRAS: Tax Residency of a Company / Certificate of Residence:公司控制管理、重大策略决策、相关年度事实;董事会议和境外被动控股情况。 核对限制:只核查公司居民;未从此来源推断股东个人税收居民或任何CBI护照结果。
- IRAS: Applying for a Certificate of Residence / Tax Reclaim Form:COR用途、Foreign-owned investment-holding companies具体条件,董事/关键员工/关联公司管理与真实商业理由。 核对限制:正文压缩具体条件,不宣称例示人员数量/职称已使个案必然合格;来源地协定和资产迁移税费仍须另查。