
视频解读
视频发布: · 阅读原稿 ↓
文字解读
文/Ken · 未显之序
假设两个人拿到同一个国家的护照,一个继续在原来的地方生活、经营,另一个带着家人真正搬走。他们向银行更新了同样的证件,税务结果却可能完全不同。
准备第二身份的家庭,先把目的说清楚:你要的是出行、居留便利,还是已经决定改变长期生活地点?前一种可以先解决证件需求;后一种才需要把两地的税收居民判断、收入和家庭安排一起调整。
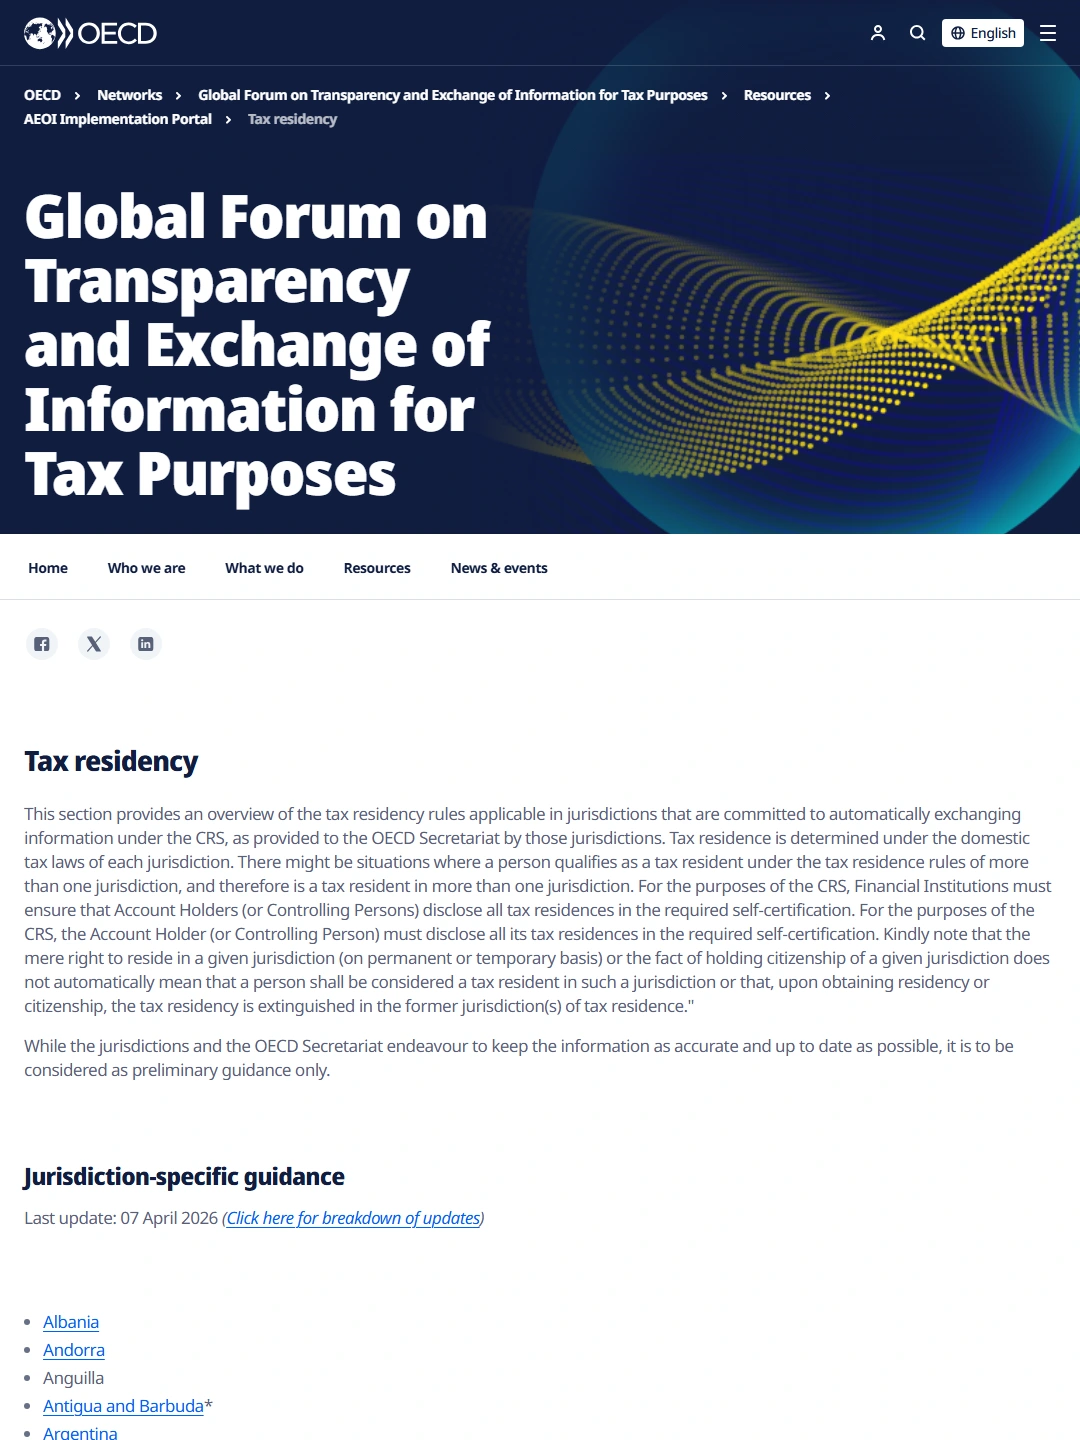
经合组织的税收居民指引明确,取得国籍或居留权,不会自动取得当地税收居民身份,也不会自动结束原来地方的身份。护照和居留资格解决的是哪些地方可以去、可以住;税收居民身份还要按实际生活情况和相关法律判断。 OECD:Tax residency
只换证件,先做好银行资料更新
如果近期并不搬迁,银行要求提供新护照,就按要求更新身份证明。税收居民资料继续依据相关年度的真实情况填写,不必为了让两栏看起来一致,强行把税收居民地也换掉。
拿到某地的税收居民证明,也要看它对应哪个年度、什么用途。它可以是重要材料,却不能单独证明另一个国家的居民身份已经终止。 OECD:Tax residency
对暂时不搬迁的人,银行资料里哪些内容变了,就按要求更新哪些。当前应披露的税收居民地照实填写,往年的记录仍然要按当年的情况判断。
确实准备搬迁,就在安排收入之前比较两地规则
假设家庭计划明年长期迁居,今年还在原来的地方生活,接下来又准备领取一笔企业分红。不能因为已经拿到新证件,就把今年这笔收入按明年的计划处理。
这笔分红,是今年领取,还是等真正搬迁、税收居民身份也改变以后再领?如果公司、合同和家庭用款都允许等,可以比较两种安排。但两地规则都要查,尤其要确认纳税义务在哪个时间点发生。义务已经发生了,只把到账时间往后推并不能消除;延后领取也不一定少交税,更不能倒写支付日期。
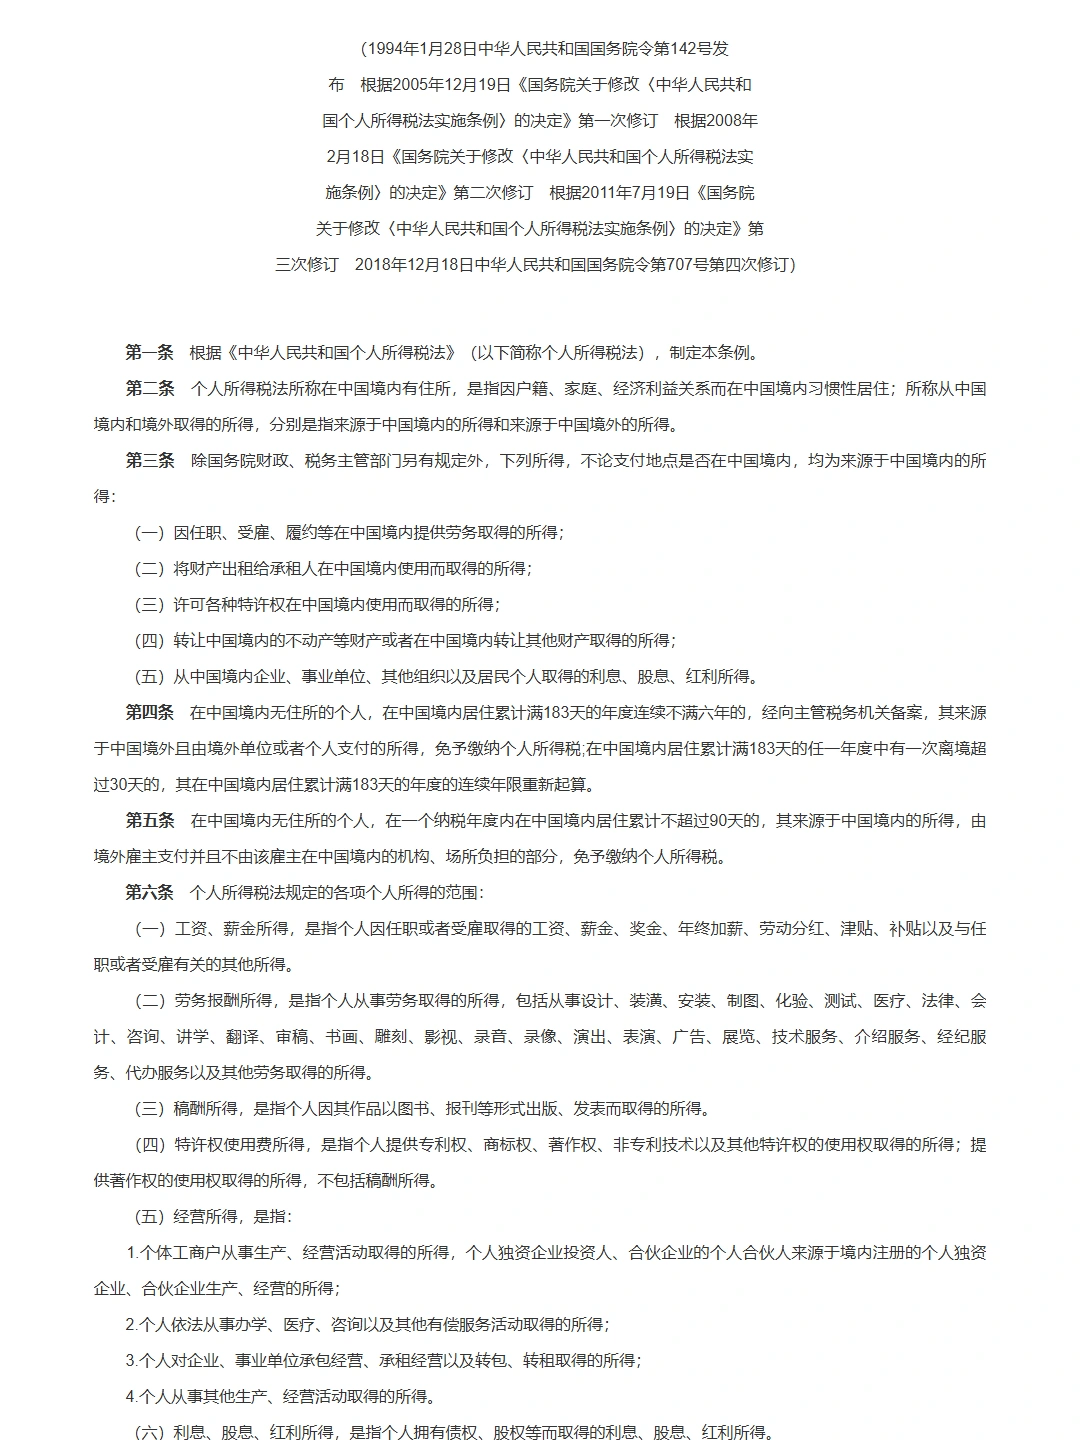
对中国税收居民,判断还涉及住所、家庭、经济利益及居住情况。对迁入地,则应查清当地从何时认定居民、如何征税。若两地都按国内法认定为居民,还需判断相关协定是否适用、怎样处理;不能只拿某一个地方的天数作结论。 OECD:Tax residency、个人所得税法实施条例、中华人民共和国个人所得税法
准备搬到哪里,还得看看一家人能不能长期在那里生活。当地怎样处理企业分红、投资收益和信托分配,孩子在哪里上学,企业日常经营怎么管,都和搬迁有关。家庭已经有合适的居留资格,不一定还需要为税务目的再取得另一国国籍。
确定税收居民身份已经按相关法律发生变化以后,再向银行说明从什么时候变、依据是什么,并提供所需证明。银行把新护照录入系统,只能说明证件资料更新了;税收居民认定和后续信息报送仍有各自的要求。
历史记录有差异,先查原因再更正
CRS是金融账户涉税信息交换标准,涉及金融机构识别、报送和信息交换。它不负责替个人办理税收迁移。开户地如何实施、需要披露哪些信息,应当按当地当时的规则处理。 OECD:Tax residency、OECD:CBI/RBI与CRS尽调说明
原来填得真实,后来才搬家,就向银行说明变化;原来填得不准确,则要另查怎样更正历史资料,以及是否涉及相关申报。两种情况的处理不同,拿到新护照也不会让过去的记录自动变成准确。
核对这些历史资料时,如果银行、公司和个人申报中的身份判断不同,要先查年份和适用法律,也可能是一方缺了资料。原因查清以后,才知道哪些需要更正。确实涉及多地税务义务,就按各自适用规则处理,不能只保留税负较低的那一处。
回到今年准备领取的这笔分红:如果搬迁还没发生,就按当前已经成立的事实确认税务处理。确实有条件等到搬迁以后领取,再比较等待的成本和两地税务结果。算完发现搬家并不合适,也可以继续在原来的地方生活,按现有规则处理这笔收入。
资料来源与适用范围
- OECD:Tax residency:税收居民依各国内法;可有多地居民;国籍或居留权不自动使原居民身份终止;相关自证要求。 核对限制:OECD是国际指引,具体银行义务依开户地实施规则。
- 个人所得税法实施条例:第2条住所和实际家庭、经济利益关系;第24条支付形式。 核对限制:不根据个案缺失事实认定住所已经转出;延后安排不能改写既有支付。
- 中华人民共和国个人所得税法:第1条居民与非居民所得范围。 核对限制:未具体选择税收协定或迁入地;不推定延后领取必然减税。
- OECD:CBI/RBI与CRS尽调说明:CBI/RBI不能用于不实披露税收居民;识别、申报、资料真实性的边界。 核对限制:不把银行完成证件更新当作税收居民迁移已获批准。