
视频解读
视频发布: · 阅读原稿 ↓
文字解读
文/Ken · 未显之序
香港公司卖掉境外子公司的股份,钱还留在境外账户,这笔收益要不要交税?收款账户在哪,只是其中一个判断条件。香港自2023年实施外地收入豁免征税机制,2024年扩大相关处置收益范围。准备做这类交易的股东,签约前就要确认适用哪条规则、预计要交多少税。 Hong Kong IRD: Foreign-sourced Income Exemption
这套机制有没有管到卖方,要逐项看:卖方是不是跨国企业实体,有没有在香港经营业务,这笔收益是不是规则涉及的境外收入,以及有没有在香港收取。公司小,不代表自动排除在外;确实不属于这套机制的范围,还要判断其他税务规则。 Hong Kong IRD: Foreign-sourced Income Exemption
假设股权卖价1000万元,取得成本600万元,暂不考虑其他调整,交易差额是400万元。后面的税务分析围绕收益展开,不能把1000万元售价全部当成应税利润。
已有真实管理,先看经济实质这条路
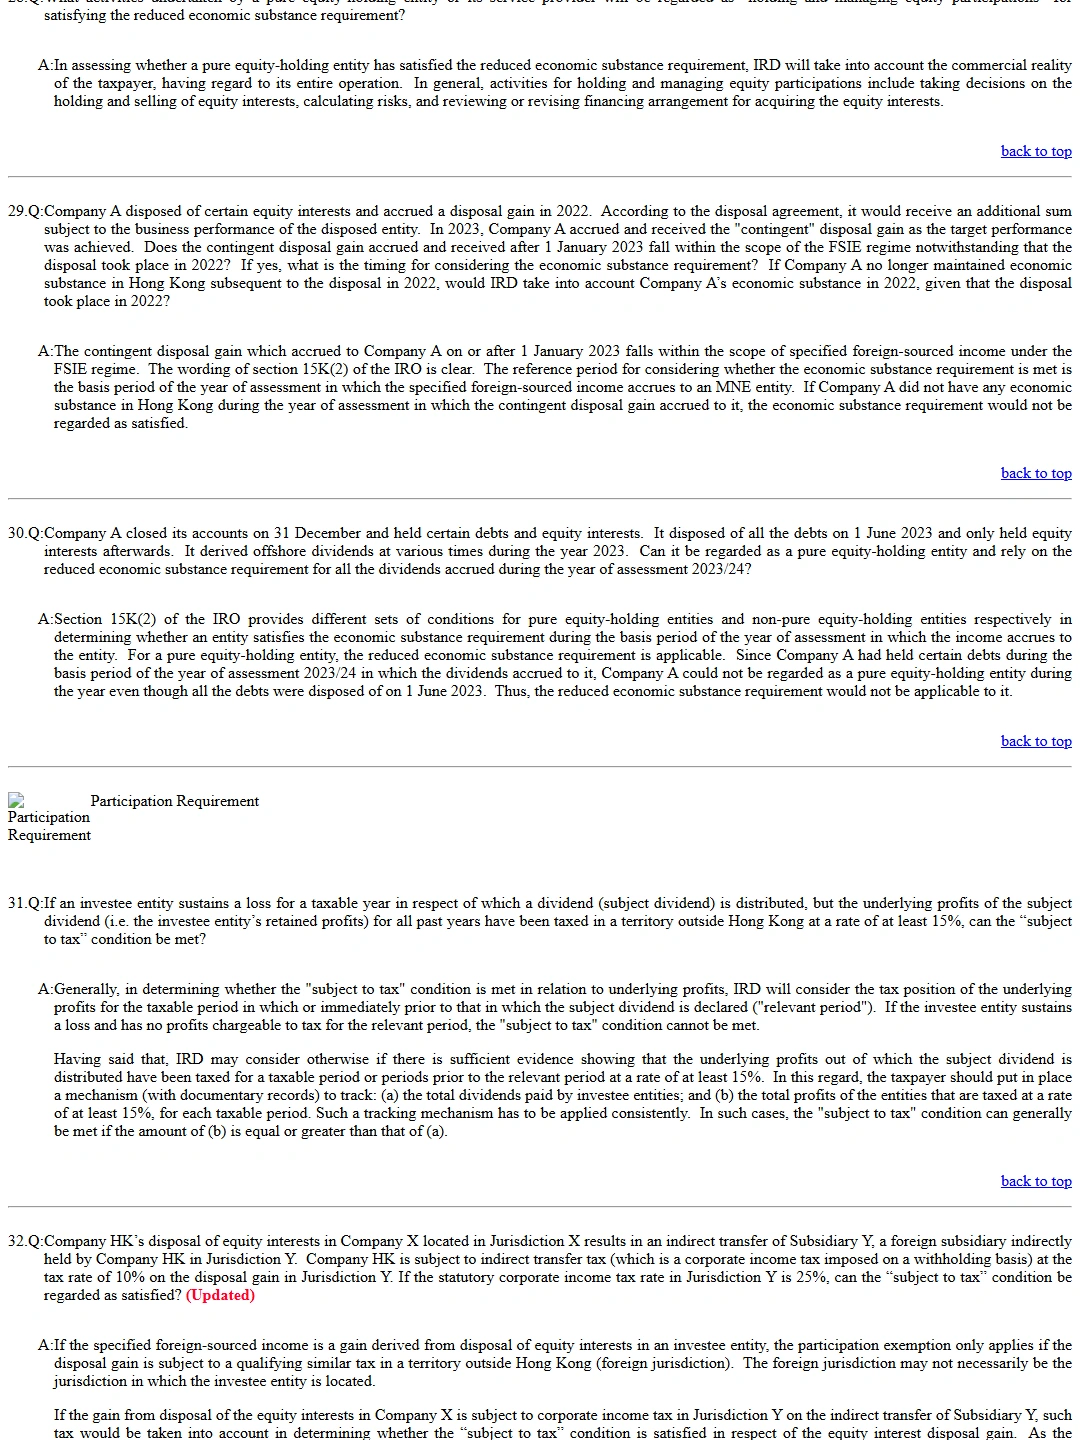
对有关境外股权处置收益,经济实质是可以研究的豁免路径。公司只持有股权,还是同时从事其他活动,要求并不一样。纯股权控股实体适用较低的实质要求,但仍有登记申报、足够人员和场所等条件。 Hong Kong IRD: Foreign-sourced Income Exemption
有些职能可以依法外包,由香港的服务方实际执行,公司保留足够监督。这样不一定需要把所有人都变成员工,但外包不能只有一份收费合同,工作要真实发生,资源也必须足够。 Hong Kong IRD: FSIE Frequently Asked Questions
这些人员和管理工作,什么时候就要有?规则看的是收益产生年度的实际情况。股权卖完以后才租办公室,并不能证明公司在收益产生时已经满足要求。交易还没发生、公司又拿不准自己的做法是否符合条件,可以研究申请事先裁定。 Hong Kong IRD: FSIE Frequently Asked Questions
参与豁免,是另一条有条件的路径
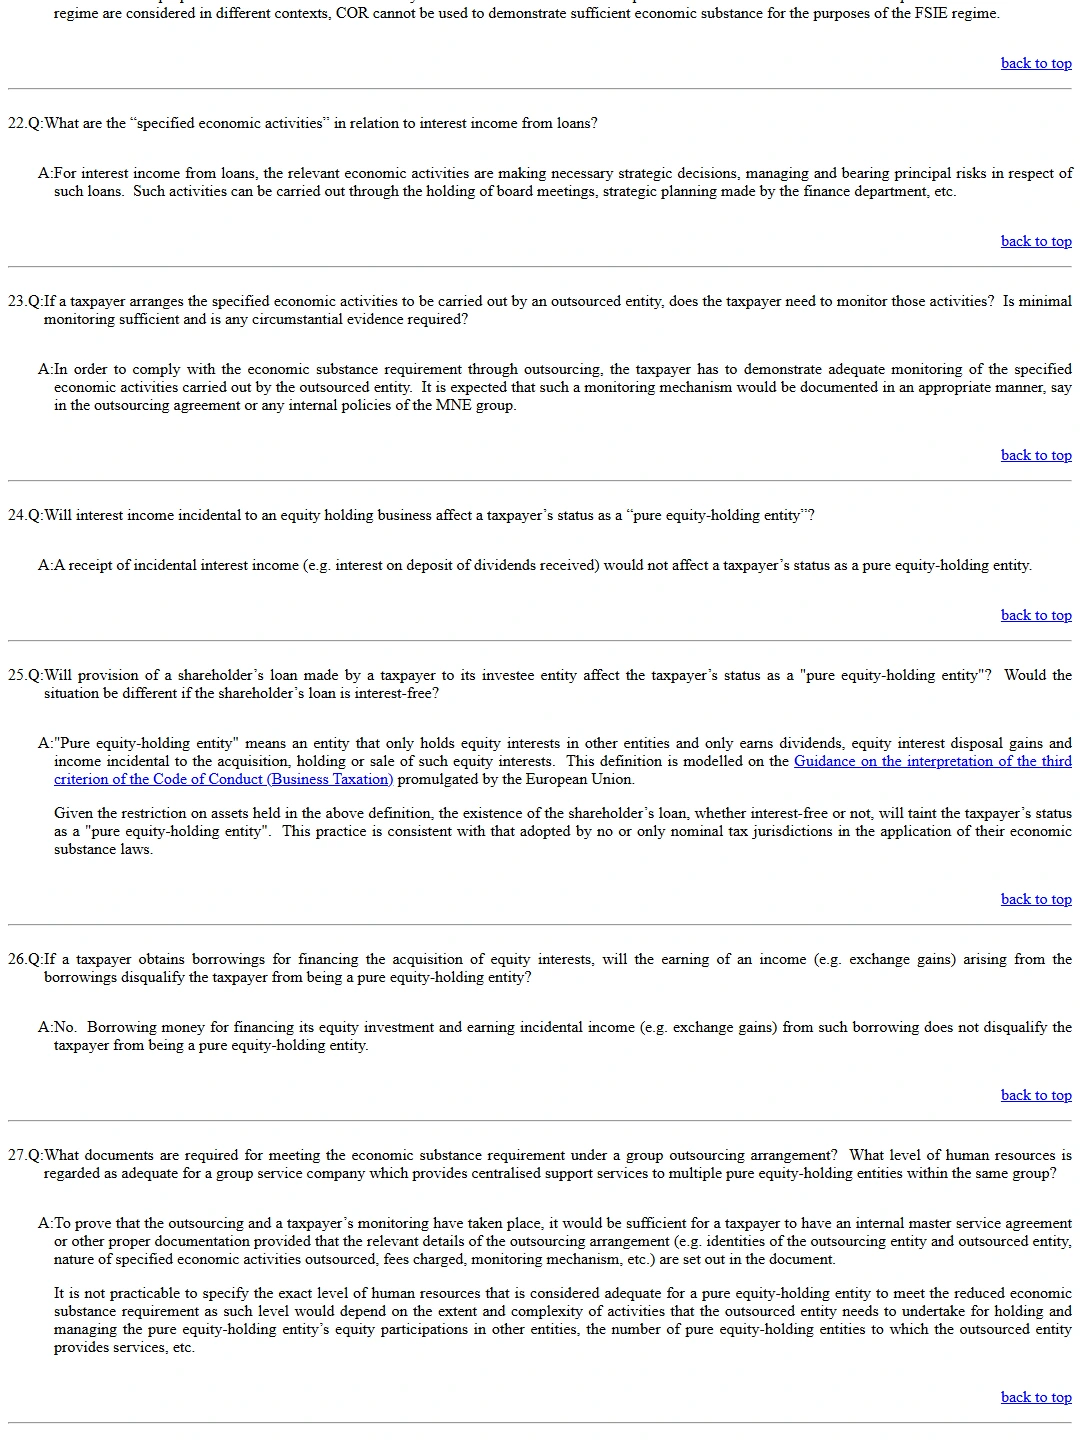
对股息和股权处置收益,还可以核对参与豁免。收款实体要是香港居民,或相关收益归属于其香港常设机构;还需在收益产生前连续至少12个月持有不少于5%的股权,并满足受税条件及反滥用规则。 Hong Kong IRD: Foreign-sourced Income Exemption、Inland Revenue (Amendment) (Taxation on Specified Foreign-sourced Income) Ordinance 2022
例如股权处置收益,要核对它在境外是否受合资格的类似税征税,相关适用税率是否达到15%。这里有特定税率口径,不能简单拿实际缴税额除以收益。持股和时间够了,受税条件却不满足,相关处理可能转为税收抵免;抵免不等于整笔收益免税。 Hong Kong IRD: Foreign-sourced Income Exemption、Inland Revenue (Amendment) (Taxation on Specified Foreign-sourced Income) Ordinance 2022
如果其他条件都符合,只差持股时间,可以算一算等到期再卖是否合适:继续持有要花多少钱,经营上有什么风险,买方还愿不愿意等。延期也有成本,得和可能适用的税务处理一起比较。
豁免不成立,就按税后回款重新谈
如果确认要交税,就从售价里扣掉预计税款,算卖方实际能留下多少。来源地已经交过同类税的,要核对能否抵免、最多抵免多少;不能抵免的部分也要计入成本。再用这个结果判断买方的报价是否能接受、分期收款怎样安排,以及每次收款后要留多少用于缴税。
如果钱确实留在境外用于公司的正常经营投资,就按真实用途安排。但“在香港收取”还包括某些指定使用方式,例如清偿与香港业务有关的债务。所以,除了查收款账户,也要查钱的用途。多转一次账户,或者从境外账户代付债务,并不保证排除在规则之外。 Hong Kong IRD: Foreign-sourced Income Exemption
内部重组和出售给外部买方也有区别。规则中另有满足条件的集团内部转让宽免,但不能把外部出售临时改写成内部交易,期待原来的税务成本就消失。 Hong Kong IRD: Foreign-sourced Income Exemption
这笔售价由香港公司收取。股东准备拿给家里用,还得确认公司能分配多少、个人收到钱以后怎样纳税。公司和个人两边算完,若到账金额和时间已经够用,就可以据此评估成交条件;如果还差一截,签约前就要和买方谈价格、付款期限,或者考虑改期出售。
资料来源与适用范围
- Hong Kong IRD: Foreign-sourced Income Exemption:实际阅读2023/2024适用时间、范围、收取、经济实质、参与豁免、受税/反滥用、抵免、集团内部转让宽免与事先裁定。 核对限制:一般官方说明,未认定个案来源地、公司范围、外国税资格或具体税额;不涵盖全部IP和业务排除情形。
- Hong Kong IRD: FSIE Frequently Asked Questions:FAQs关于外包、人员场所监督、产生年度、COR不能证明实质、事先裁定(37/38)等。 核对限制:未承诺裁定结果、办理时长或规定固定年度费用;网页动态条目未来可能更新。
- Inland Revenue (Amendment) (Taxation on Specified Foreign-sourced Income) Ordinance 2022:PDF第17–19页,条15M/15N:HK居民或HK PE归属;5%连续至少12个月;合资格类似税;结合当前IRD指引核对后续扩围。 核对限制:2022修法原件不单独代表2024扩围后的全部现行规则;扩围与现行解释使用IRD当前网页。