视频原稿
海外子公司把当地审计报告发来了,老板准备让美国上市的集团审计进场。财务要是还拿不到里面的原始记录,人员到了,也可能先等资料,集团排期就跟着等。
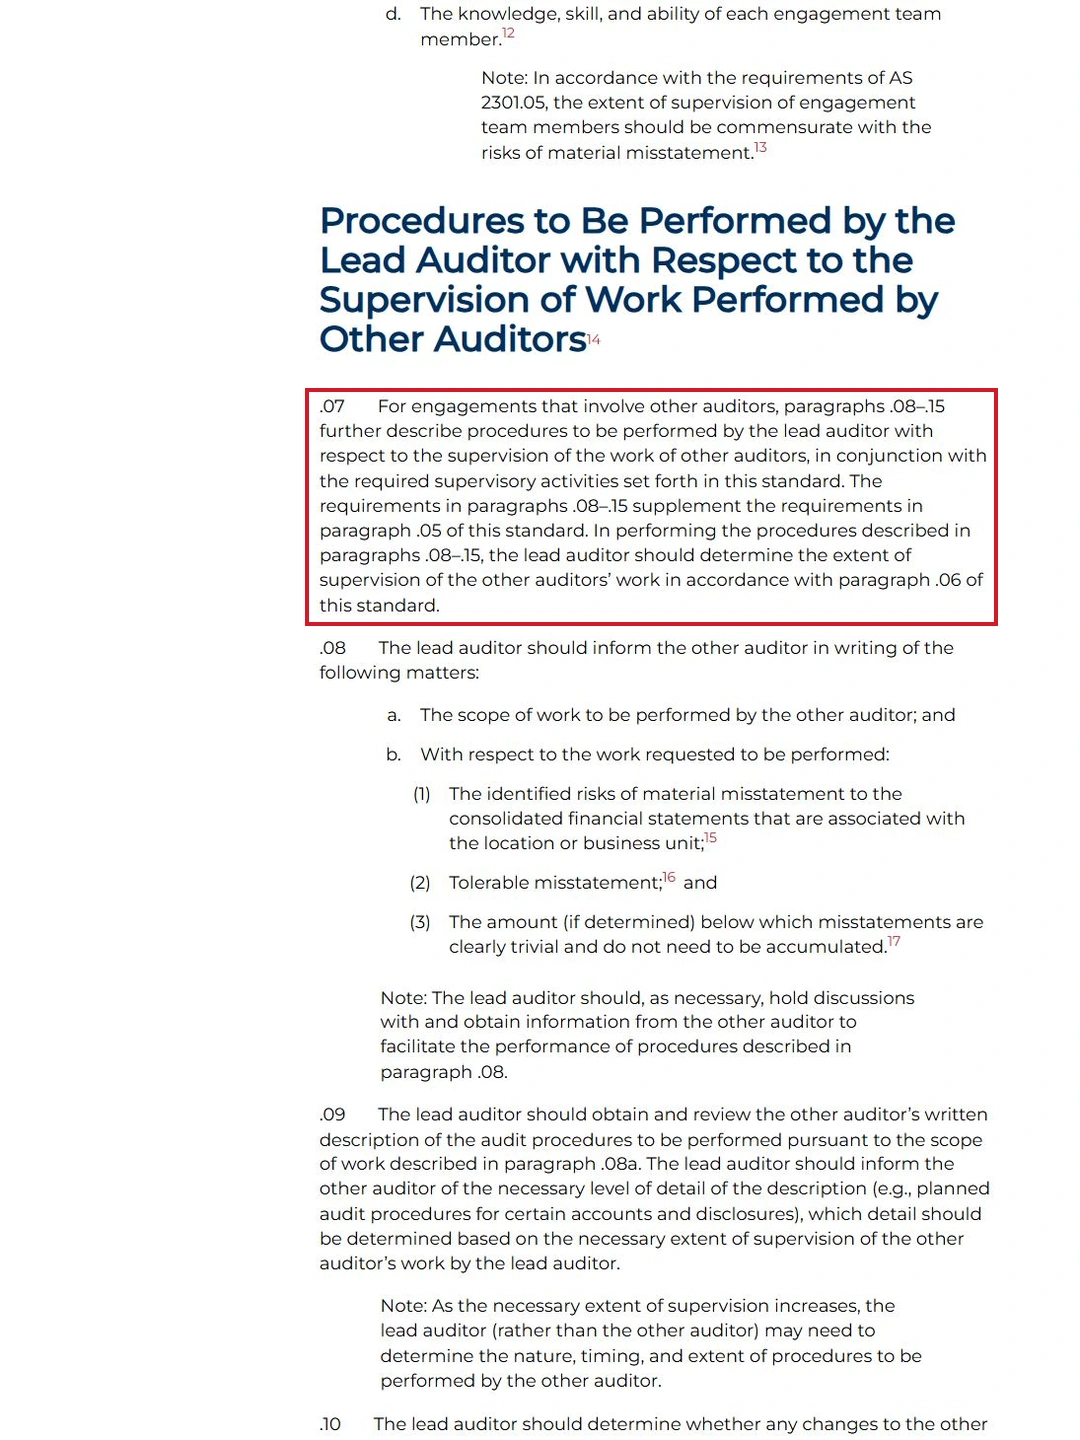
可以从一项库存资料试交。假设报告写三百万,明细只能对到两百万,另外一百万来自哪个地点、哪个系统,要有实际解释。当地已经出过报告,也不能替这段差额提供集团审计所需的证据。
如果记录存在,只是导出范围漏了仓库,补导后可以重新核对;当地系统根本没有对应明细,就得让审计师评估其他证据和程序。后一种需要安排取证资源,不能按补发附件的工作量来排,也不能手工填平以后宣称资料齐全。
把这次试交落到海外的具体负责人,让他说明原始记录怎样取得、口径差异由谁解释,再与主审确认后续要求。老板此时能决定的,是改善内部交接,还是给子公司单独留人员和时间。当地报告可以提供信息,集团能否用、还需做什么,仍要按具体风险和审计安排判断。