AI辅助整理 · 含业务推广与联系信息
先确认公司已具备Form S-8资格
可以衔接,但需要先满足Form S-8的使用条件。SEC于2026年10月15日发布的工作人员解释271.28讨论了这样一种情况:发行人成为交易法报告公司之前,依注册豁免向符合资格的接收人授予限制性股票、股票期权或限制性股票单位(RSU)。发行人具备Form S-8资格后,工作人员不反对把相关发行转入该表格,注册归属时拟发行的限制性股票,以及未行使期权和未结算RSU所对应的股份。
这是一项工作人员解释,不能把它写成某家公司的奖励已经注册,也不能把原先授予依法依赖豁免这一前提删掉。它回答的是既存奖励如何衔接上市后的发行登记,企业仍要核对具体计划、接收人和拟注册的股份。
为什么不能只把期权池总数交给经办人
同一个期权池里,可能同时存在尚未授予的额度、已经授予但尚未归属的奖励、已经可以行使的期权,以及取消后回到池中的额度。内部报表若只给一个合计数,经办人很难确认哪些是既存奖励,哪些是将来的授予。建议人力、财务与法务共同核对逐笔明细,保留计划名称、授予日、奖励类型、接收人、对应股数和目前状态。
这份明细应能回到董事会批准记录、授予协议和股权管理系统。同一笔奖励经过拆股、价格调整或其他变更时,把变更依据与前后数量一起留存。这里的管理建议用于减少交接错位,不是对任何调整安排能否依赖特定豁免作出结论。
上市日历和员工奖励日历怎样接起来
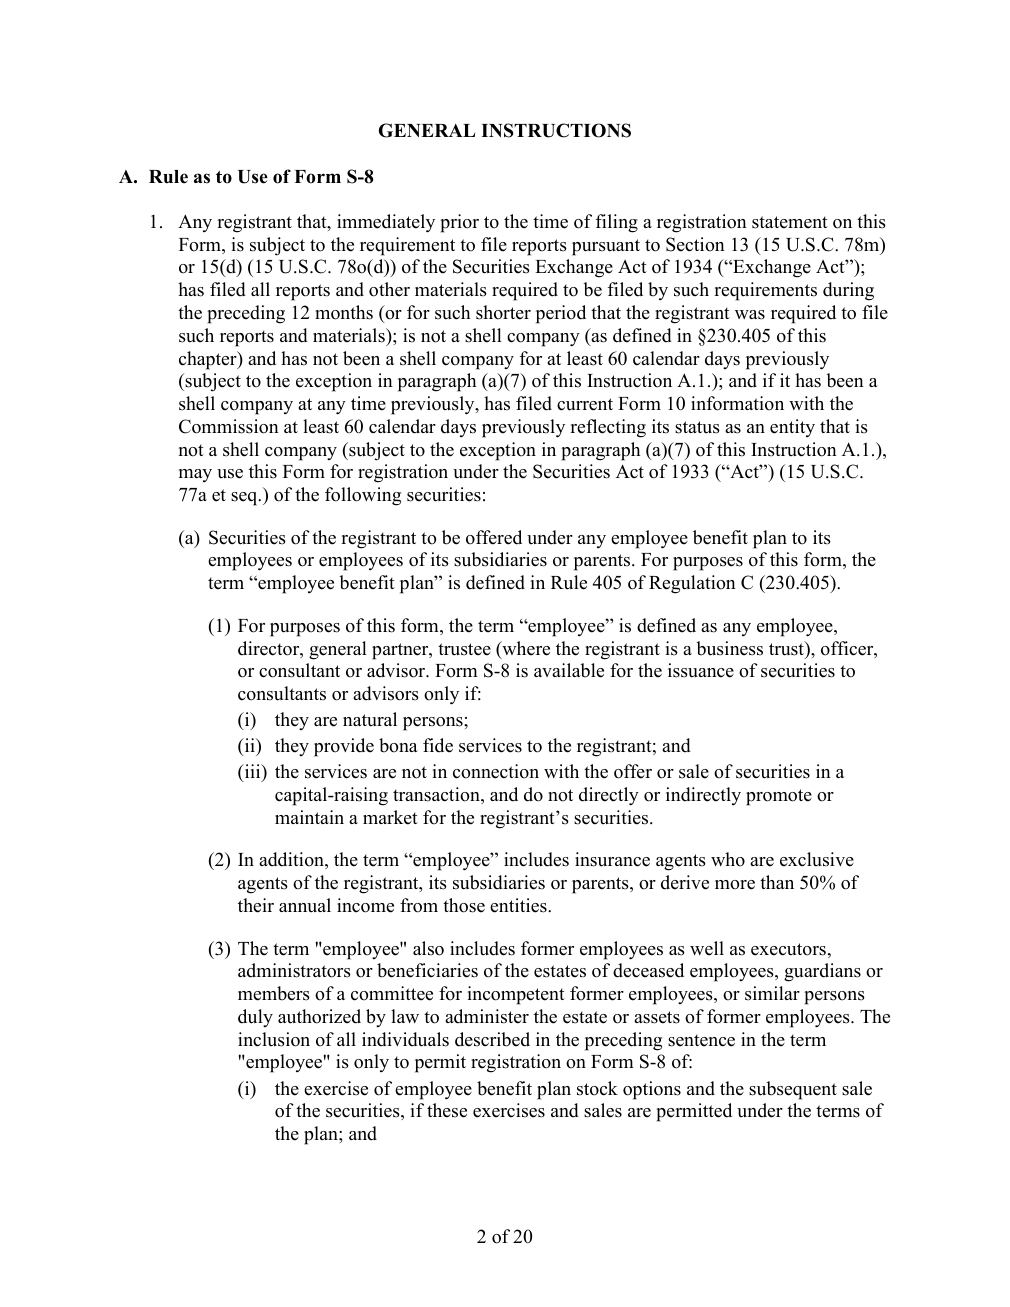
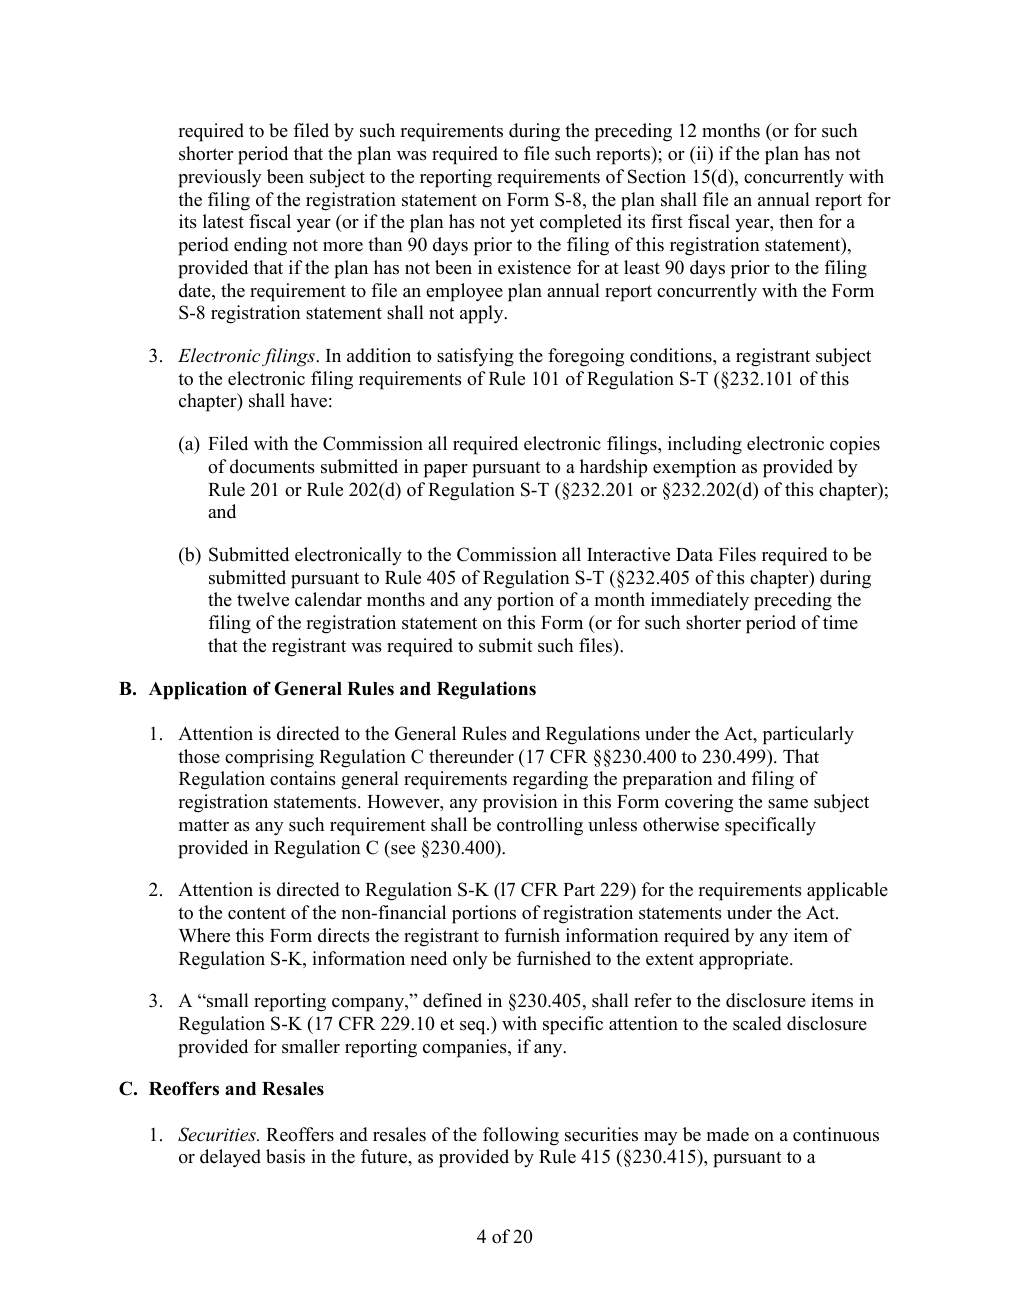
Form S-8的使用说明要求核对报告身份、应交材料、壳公司相关限制等条件。不能因为交易所已经安排上市,就跳过表格资格审查;也不能把“之前十二个月”的一般表述读成所有新报告公司都必须先等满十二个月,原表格同时列有开始承担报告义务以来较短期间的适用表述。具体资格要按公司事实逐项核对。
企业可以把预计成为报告公司的节点、资格核验、注册文件准备和奖励归属或行使计划放在同一张工作表中。每项写清负责人员及所需证据,状态未确认就保留为待核。员工沟通材料也应跟随实际进度更新,避免财务部门仍在核对股份,人力部门却已经通知所有人可以立即办理。
查看Form S-8资格及电子申报要求原页
注册发行与员工卖出安排分别处理
准备Form S-8时,应先说清本次要注册什么,而不是直接给员工一个统一卖出日期。本文所述工作人员解释不替代计划条款、个人适用限制、交易窗口及其他法律要求的审查。尚未取得相应证据时,对员工可以说明正在处理的文件和下一步材料,不能把已提交表格、股份已发行与可立即出售混为同一状态。
对于准备赴美上市的中国企业,一个可执行的起点是从授予明细中抽取几种真实存在的奖励,由经办团队检查其文件链是否完整,再扩展到整个计划。若发现原授予依据或接收人资格有缺项,应先补清事实;把安排转入新的注册表格,并不等于已经查明历史发行没有问题。
相关问题与说明
前壳公司使用Form S-8:分别核对两个60天起点 · IPO前股份支付的服务资格边界 · 美国上市资料准备
本文由极峦资本发布,依据所列官方资料讨论上市准备。流程建议供一般参考,具体证券发行与员工安排需要结合项目事实和适用规则核对。