
视频解读
视频发布: · 阅读原稿 ↓
文字解读
一份拟售股通知
约两亿美元的沃尔玛股票,出现在沃尔顿家族基金会的一份出售计划里。二零二六年六月二十六日提交的文件,同时列出了家族信托、个人和基金会。一笔财产经过这些主体以后,究竟还能为谁使用?
这份文件叫一四四表,是拟出售证券的通知。申报的股票约一百七十万股,当时列示市值约一点九七亿美元,也就是接近两亿美元。这里的金额不是成交回执,文件没有披露最终出售结果或具体节税金额。
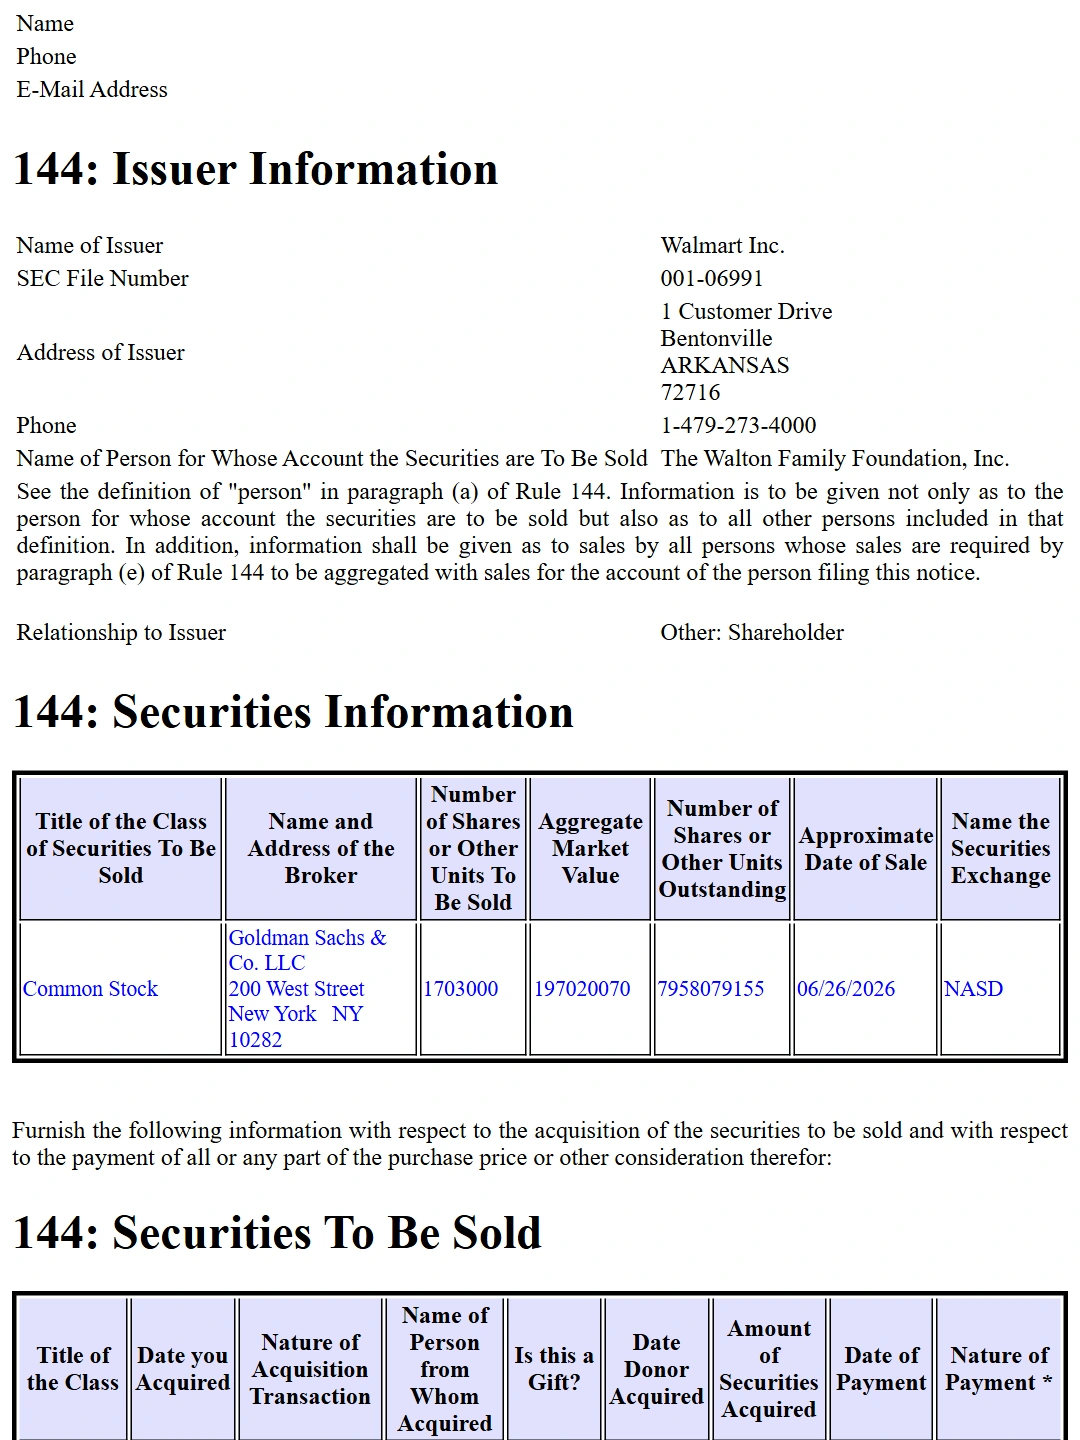
来源身份页:The Walton Family Foundation, Inc. Form 144
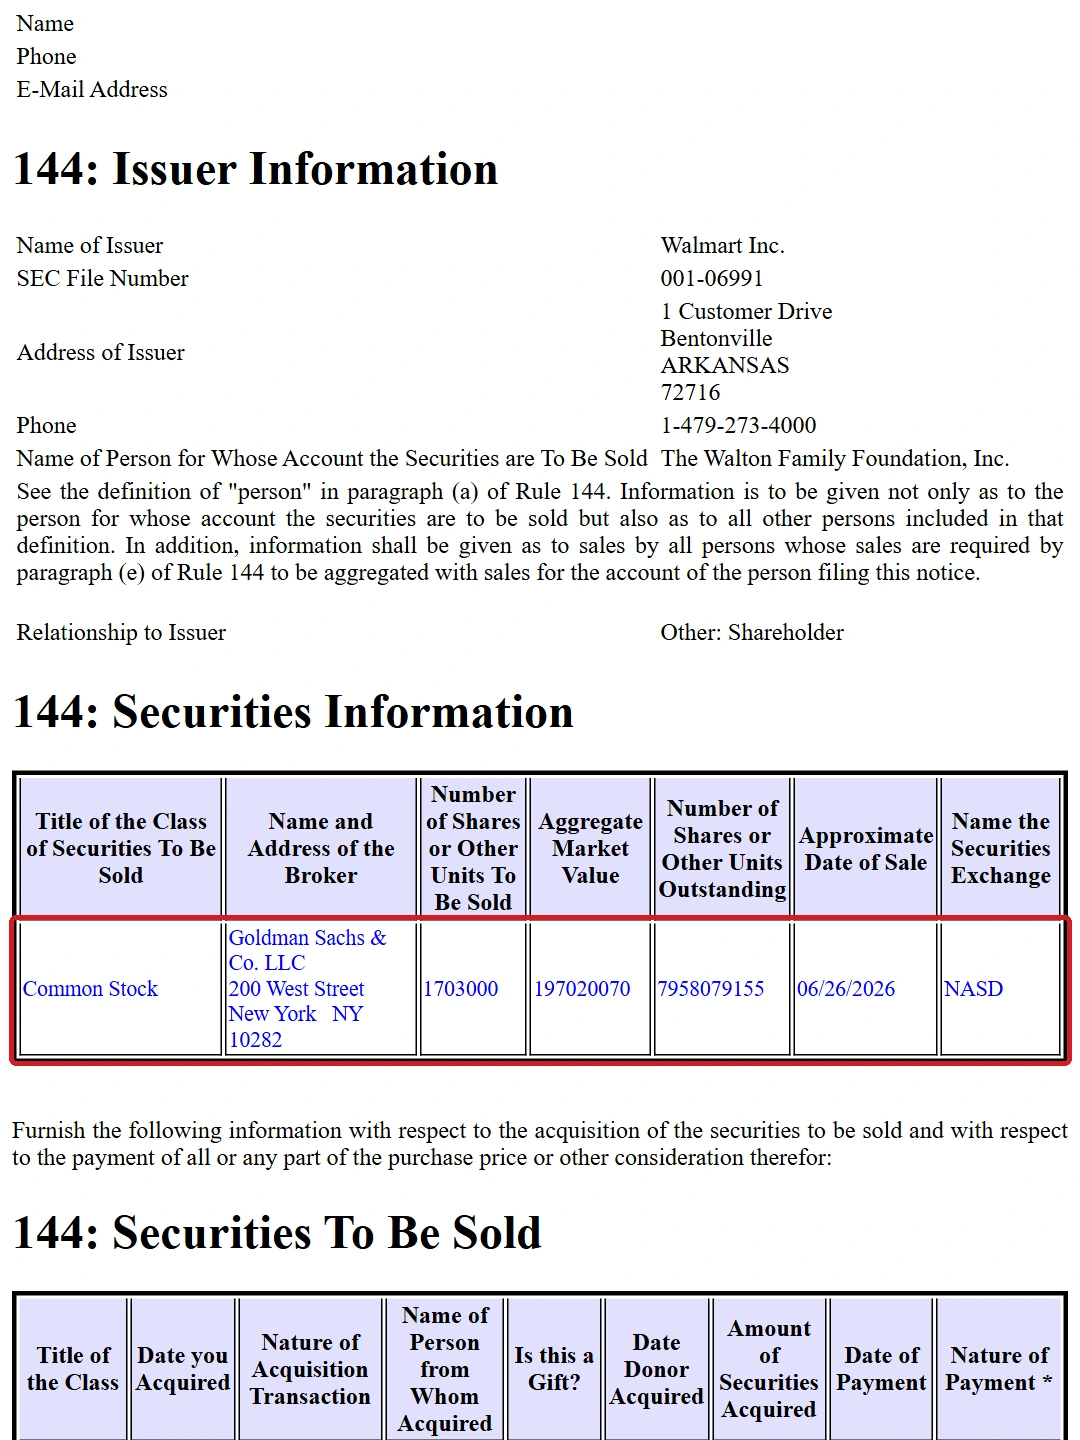
资料来源:The Walton Family Foundation, Inc. Form 144
家族信托、个人与基金会
股票的转移顺序很清楚。詹姆斯·沃尔顿先在六月二十四日从家族持有信托取得这批股票,六月二十六日把股票捐赠给基金会。基金会再以自己账户拟出售。它们虽然都与同一个家族有关,法律上的持有人已经发生变化。
原先的股票在信托安排下持有,个人取得以后,作出这次慈善捐赠。基金会取得以后,股票以及后续出售所得,就进入相应的公益资产安排。可以继续参与家族事业,与可以把某项资产取回供自己使用,是不同的权利。
财产用途和保留权限
如果企业主既想照顾家人,又想长期支持公益,我会先把两种目的分开。给家人的财产,需要确定哪些人受益、什么条件下分配、由谁管理;投入公益的财产,需要有相应的公益用途和支出决定程序。一个主体叫什么名字,不能代替这些实际安排。
美国私人基金会有具体限制。美国税务局说明,把基金会的收入或资产转给相关受限制人士,或用于其利益,通常会涉及被禁止的自我交易,例外另有条件。设立人即使参与管理,也不能据此推断家人可以随意支取。
所以在捐赠以前,就要区分自己希望保留的权限。是希望参与挑选公益项目,还是希望未来可以重新把财产分给家人?这两个目标,需要的安排并不相同。若主要目的是家族长期受益,就不能仅仅因为某个慈善安排可能有税务影响,而跳过财产用途和控制权限的比较。
沃尔顿这份文件公开了股票怎样转移,但没有公开全部信托条款,我们不能推断每个家庭成员原来拥有多少支配权。对于自己的财产安排,应该从可用的合同和章程出发,确认转移前后分别保留什么。家族名字相同,并不意味着每一笔财产可以按同样方式使用。
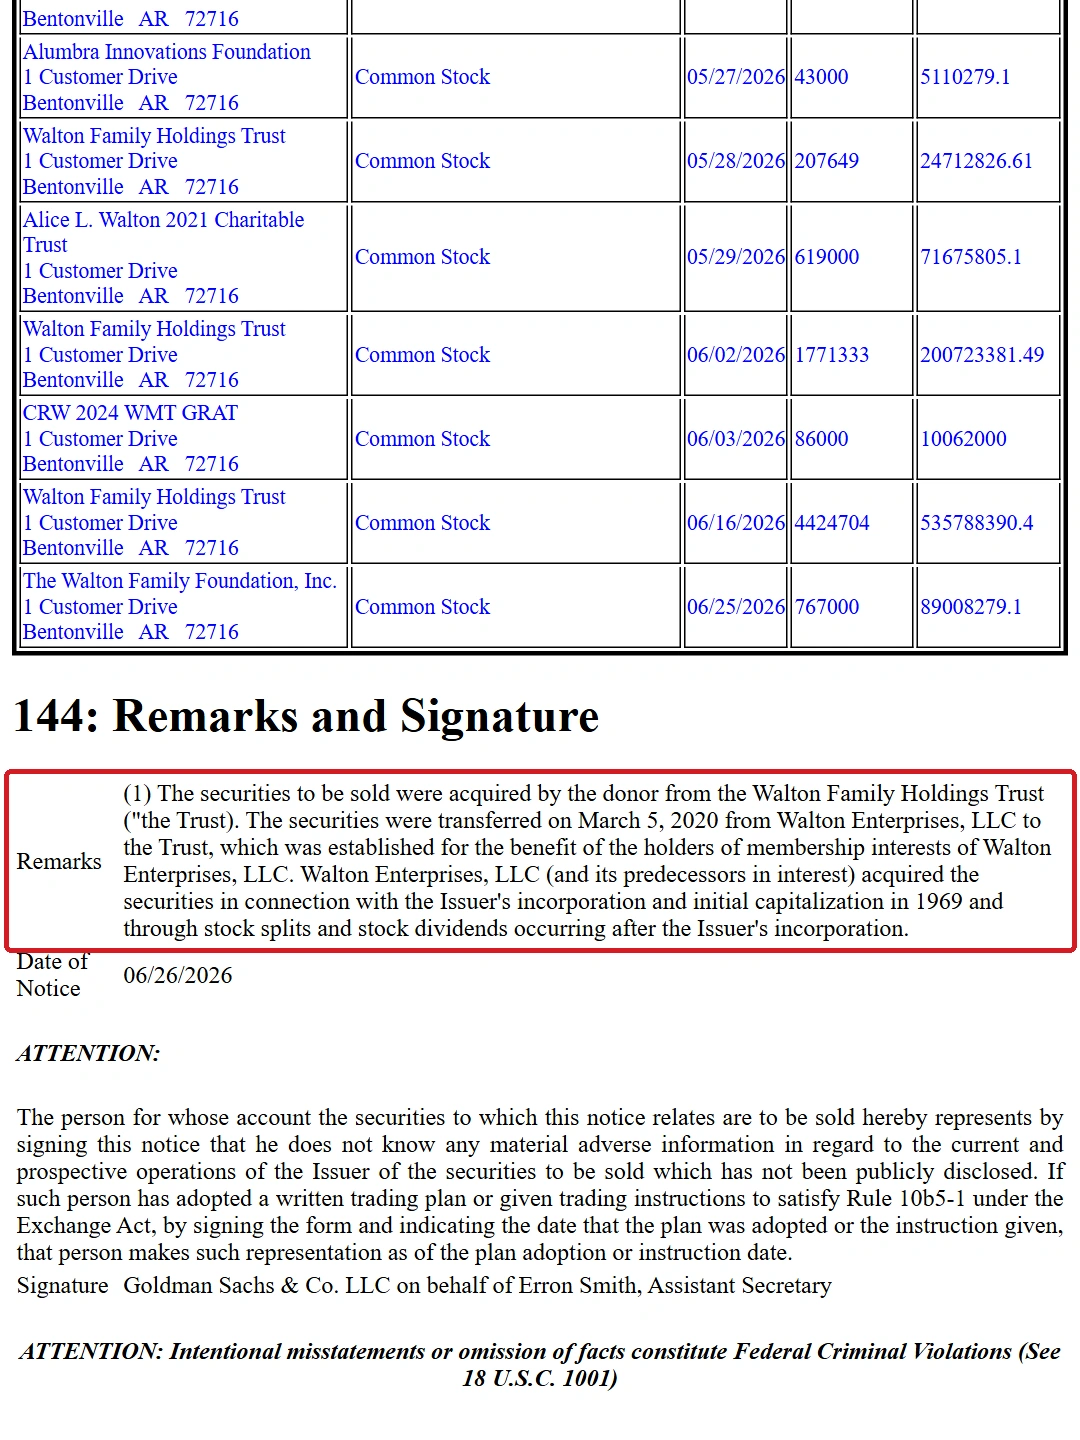
资料来源:The Walton Family Foundation, Inc. Form 144
回看这约两亿美元股票,最重要的变化发生在出售之前:詹姆斯·沃尔顿已经把股票捐赠给了基金会。后续出售只是改变基金会所持资产的形态,不会因为卖成现金,就自动恢复成捐赠人的个人财产。
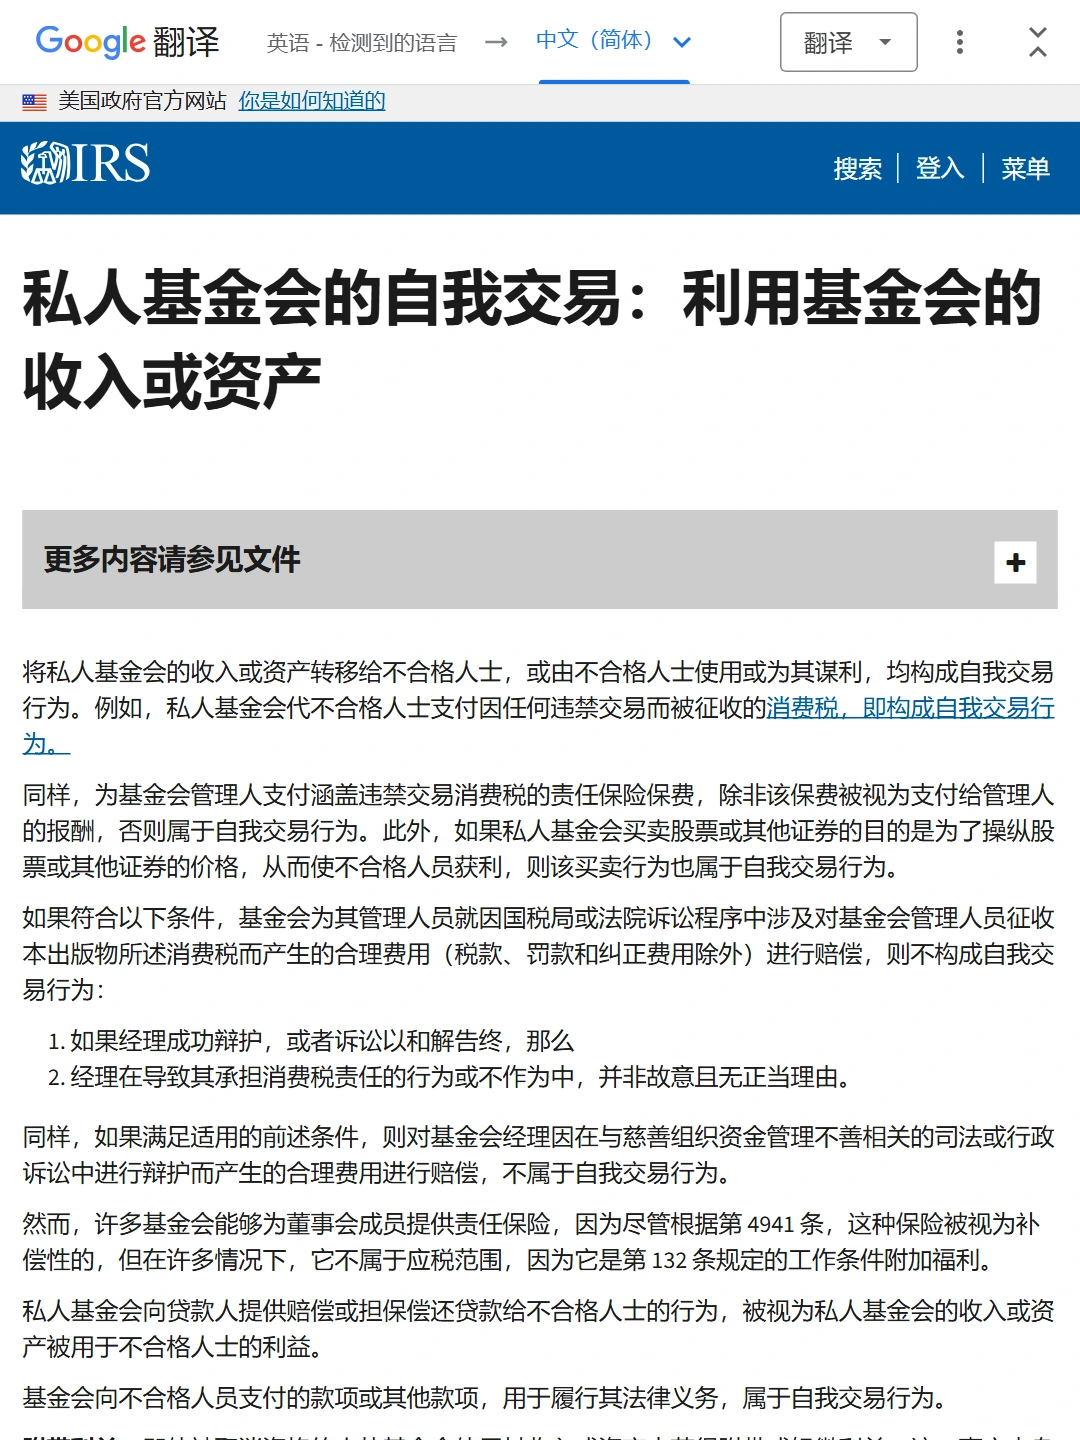
来源身份页:IRS Self-dealing by private foundations: Use of foundations income or assets
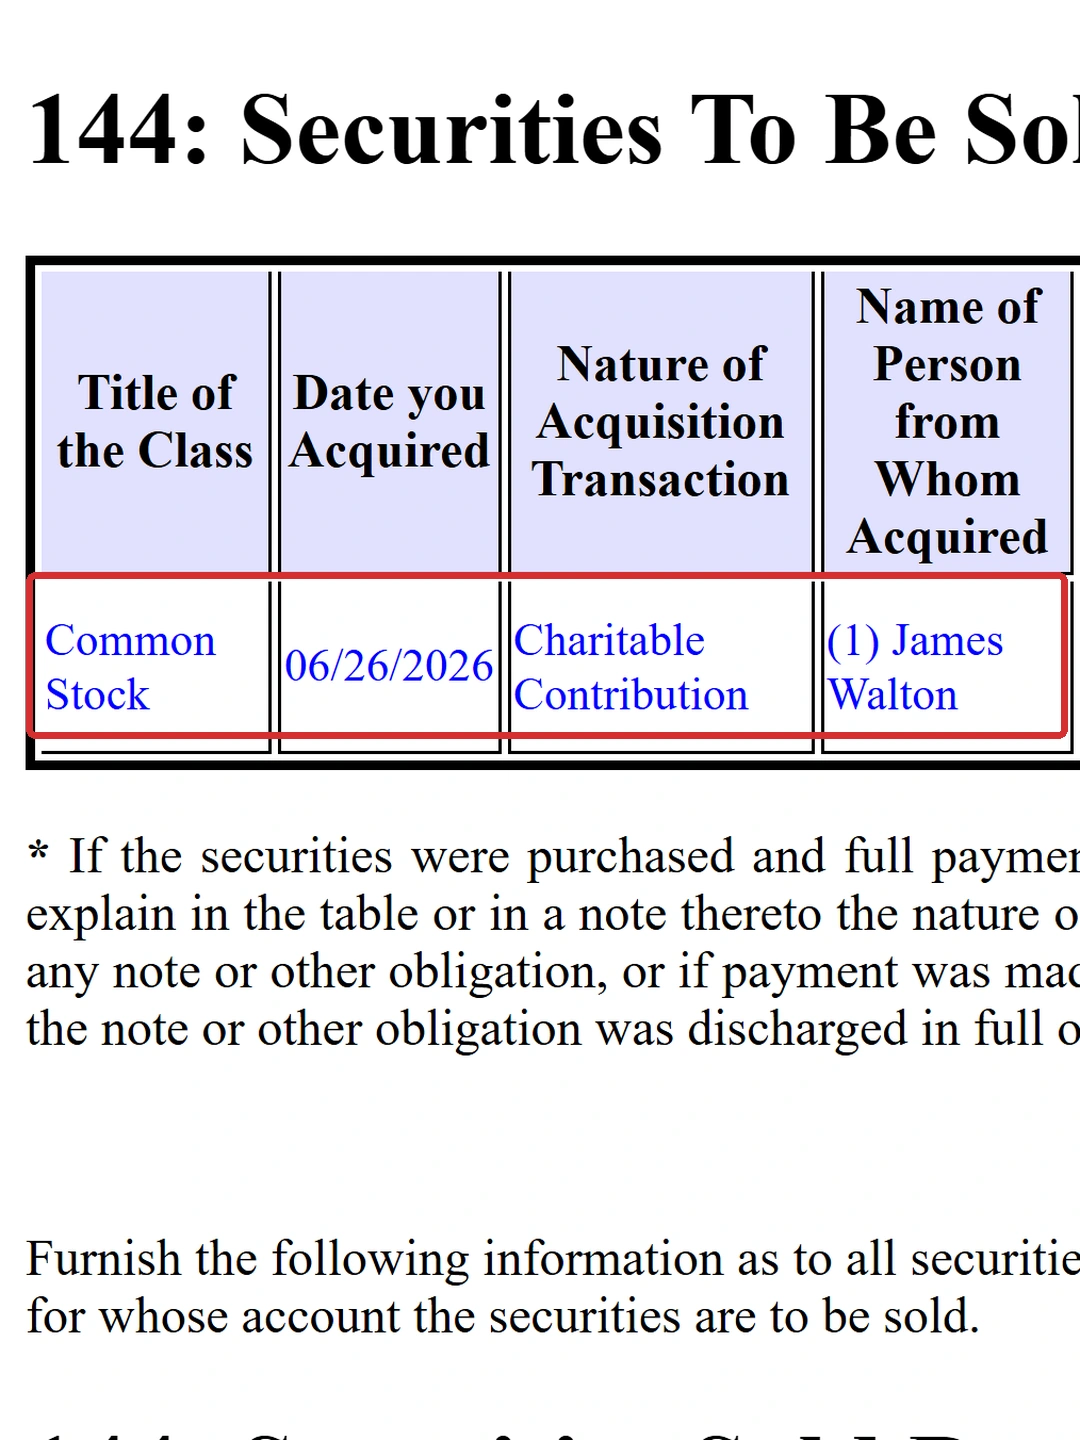
资料来源:The Walton Family Foundation, Inc. Form 144
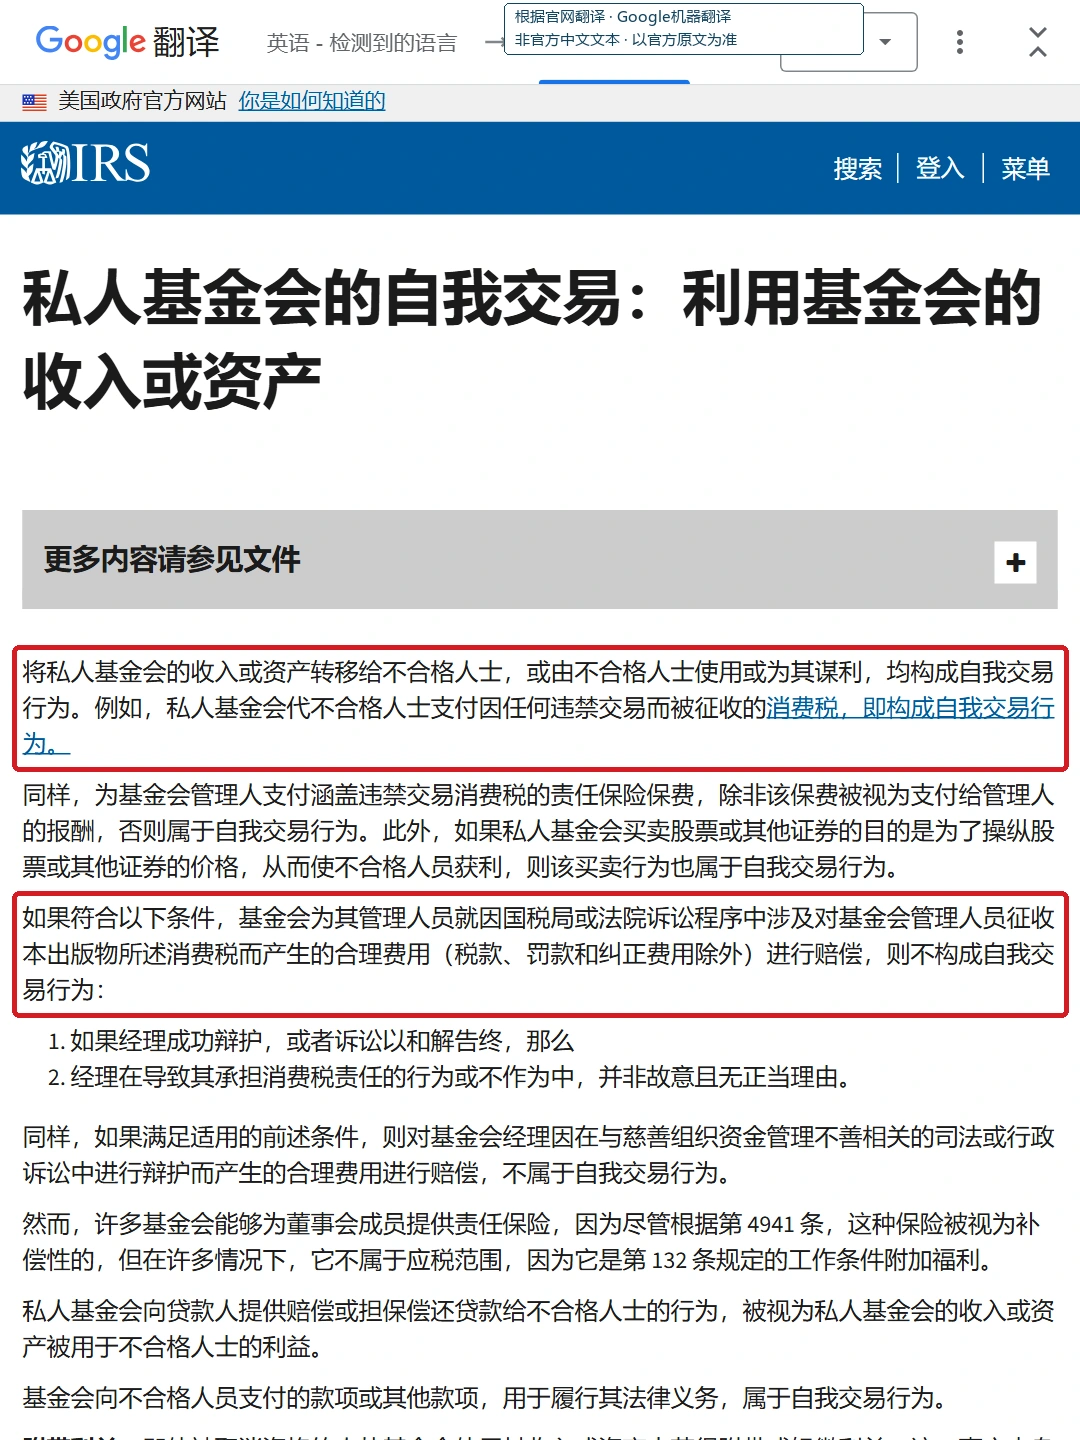
资料来源:IRS Self-dealing by private foundations: Use of foundations income or assets
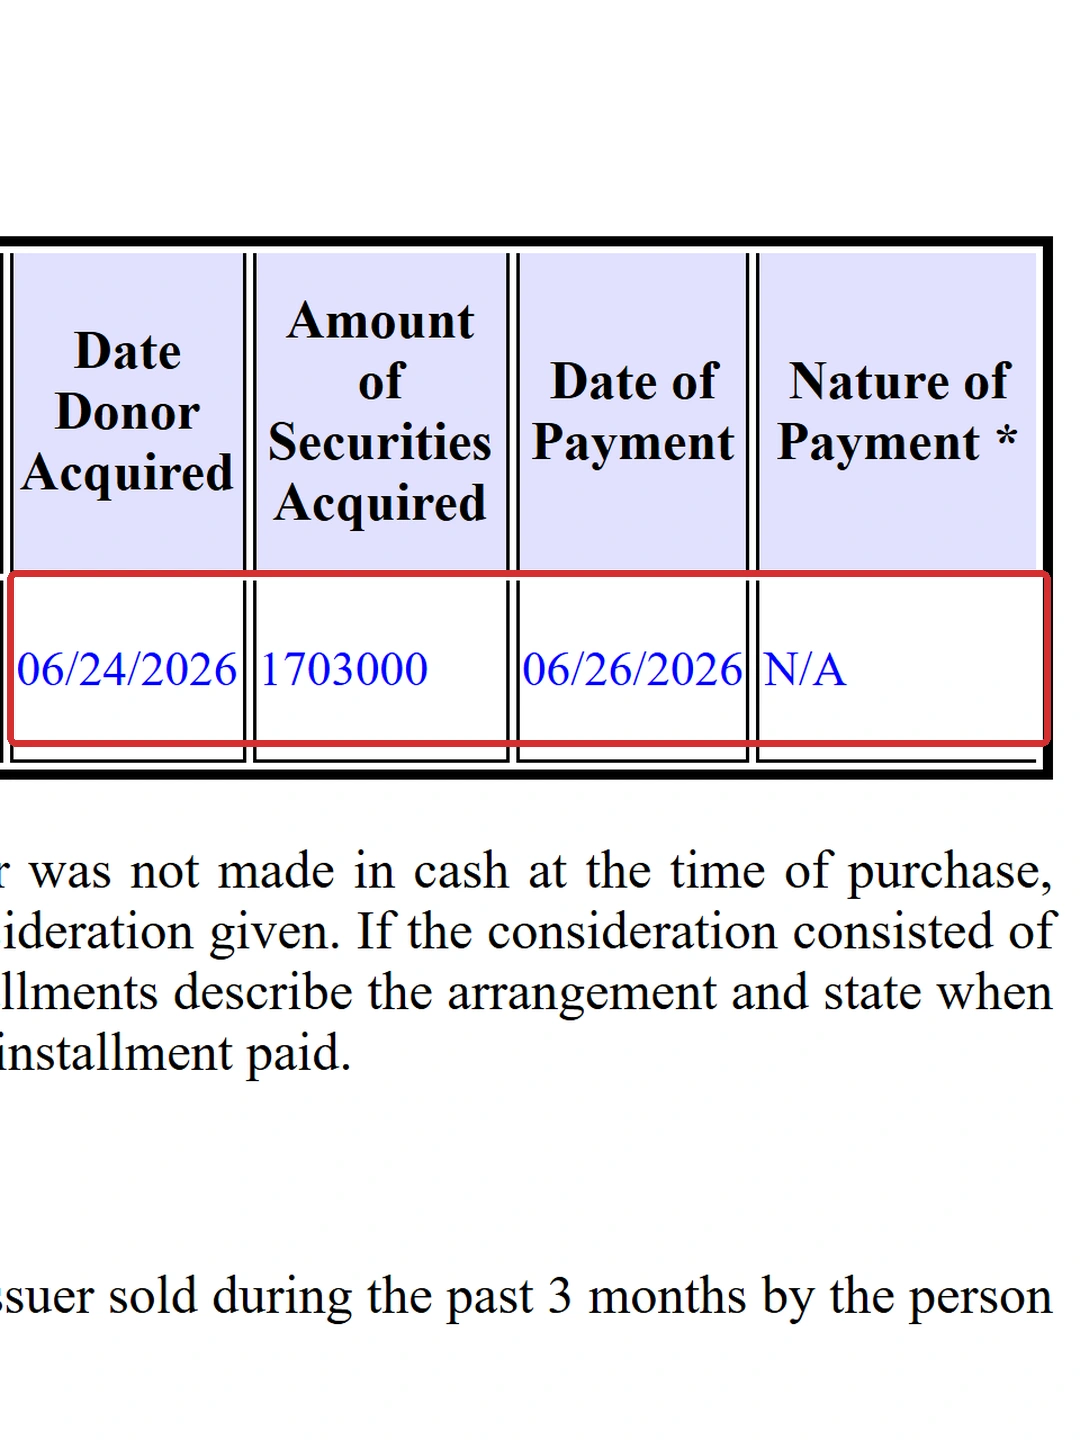
资料来源:The Walton Family Foundation, Inc. Form 144
公开资料
- The Walton Family Foundation, Inc. Form 144。2026-06-26。
- IRS Self-dealing by private foundations: Use of foundations income or assets。动态官方说明;2026-09-24核查。