
视频解读
视频发布: · 阅读原稿 ↓
文字解读
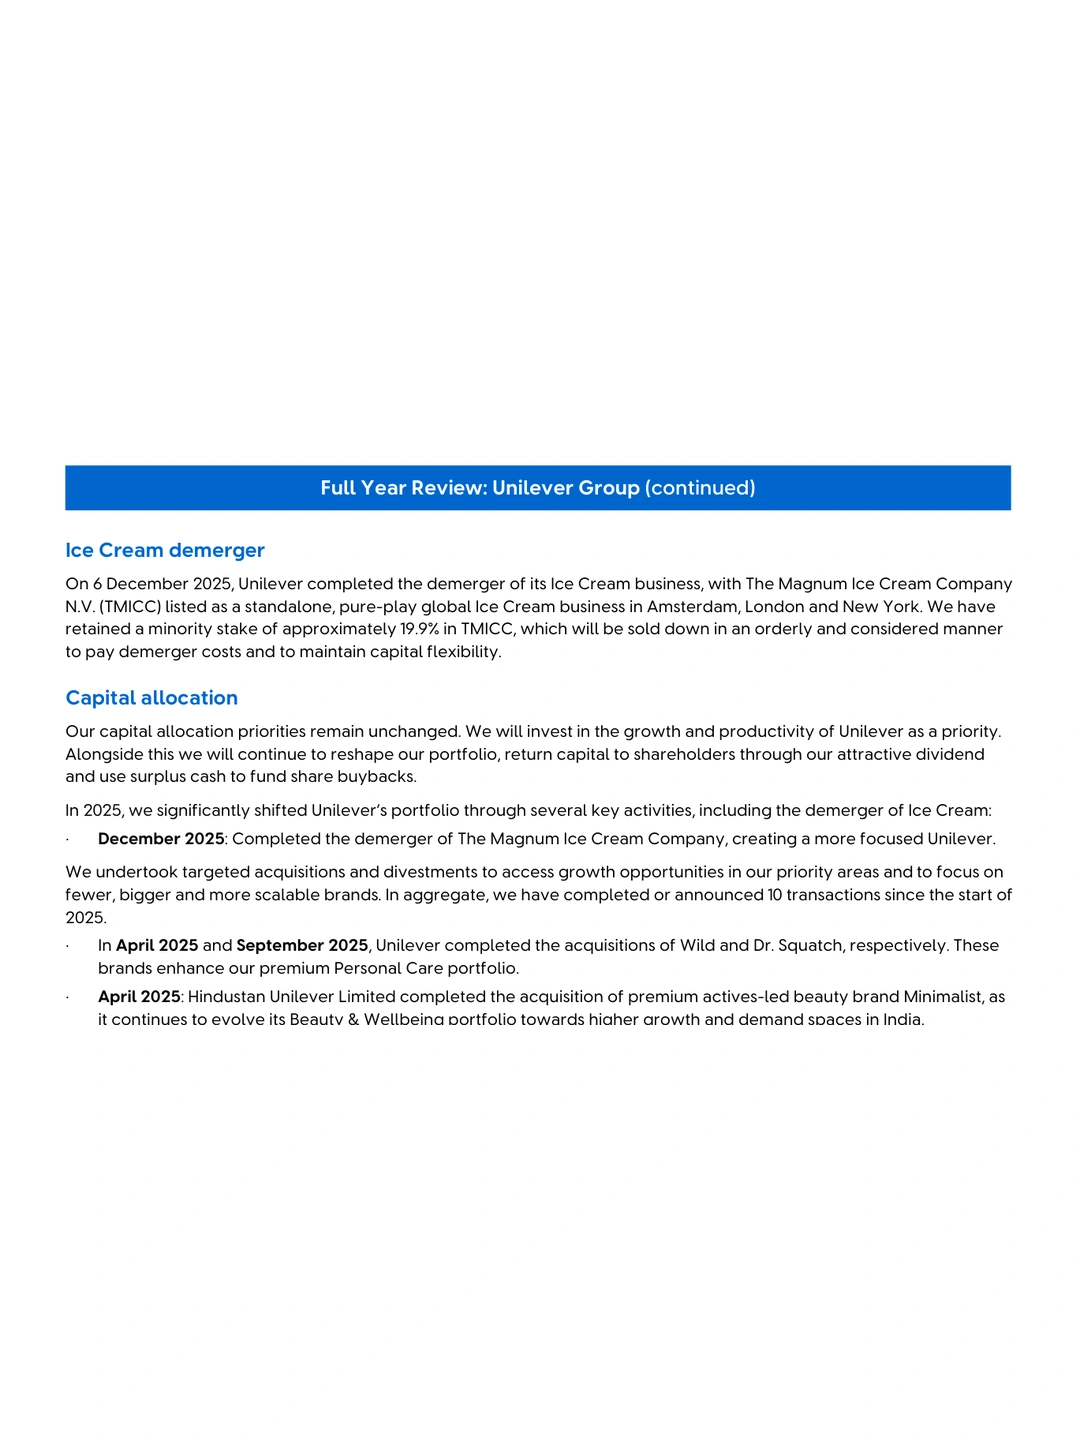
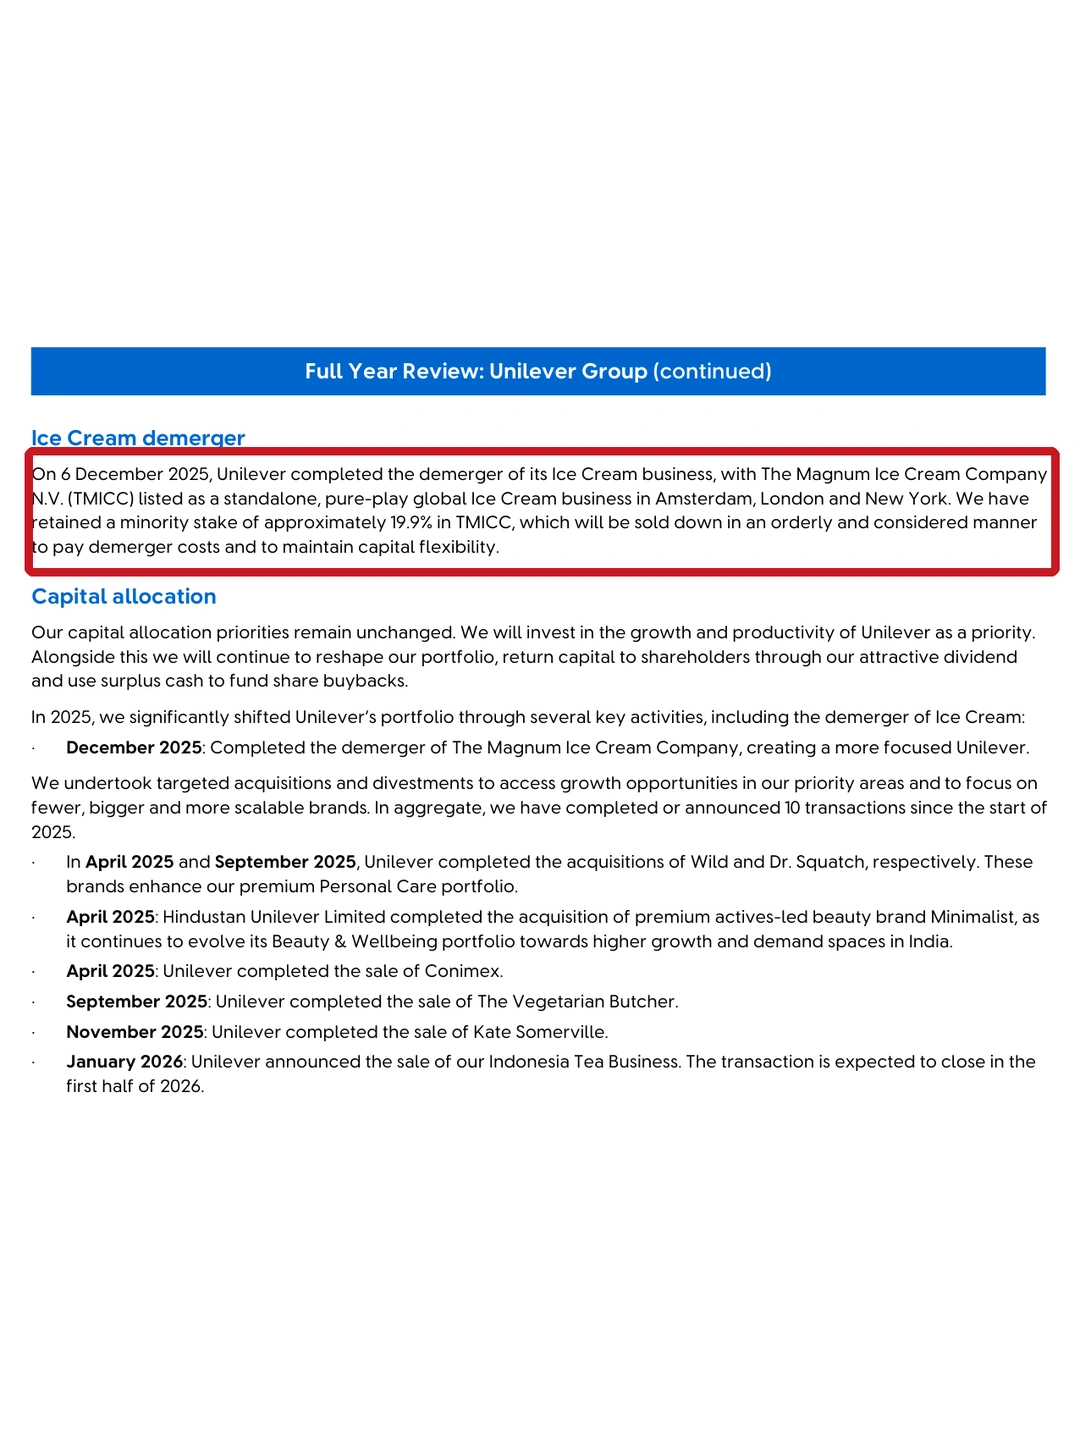
联合利华把梦龙拆出去上市,八成股份直接分给了自己的股东。2025年12月,冰淇淋业务分拆完成:80.15%的股份分给原股东,母公司保留19.85%。新公司随后在阿姆斯特丹、伦敦和纽约挂牌。原股东手里,多了一家公司的股票。
这块业务有冷冻供应链,渠道、季节性和投入也与联合利华其他业务不同。独立经营以后,股东多一份股票,新公司却仍要为工厂和物流筹钱。分拆上市时,股东拿到的股份、企业需要的现金,走的是两条路。联合利华这次把八成股份分给原股东;冰淇淋公司后续扩产,仍得把独立预算与资金来源接起来。
原来股东通过联合利华间接持有冰淇淋业务,现在另外持有它的股份,可以各自选择保留还是出售。母公司也保留了一部分,但2026年公布的业绩资料写明,计划有序出售约19.9%的剩余持股。什么时候卖、按什么价格卖,仍取决于市场和具体安排。
对中国企业,分拆值得讨论的一个场景是:两块业务已经成熟,一块回款快,另一块需要长期投设备,却一直共用资金。各自独立预算,能让投入与经营周期对应。但那块账面利润好的业务,若一直由母公司垫货款,独立后就需要自己的周转资金。
客户、资产和人员也要能分开。合同签在母公司,收入准备留给新公司,客户是否接受转签?设备归一边所有,另一边仍要使用,租用或服务如何计价?把这些关系落实,新公司才有可以履行的订单和可以使用的资产。
双方以后继续共享采购、仓储或系统,就签有期限的服务安排,列出收费、服务标准和终止时怎样迁移。母公司几年后要停用某个系统,新公司也能按约定取得资料并更换服务,避免名义上独立,经营仍完全依赖原来的集团。
需要马上回笼资金,出售业务能否拿到合适报价,可以和分拆一起比较。选择把股份分给原股东,股东多了可持有或出售的资产,新公司扩建工厂需要的钱,却仍要从经营、融资或其他明确来源取得。股东卖股票取得的现金,也属于股东。
假设这块业务下一年就要扩产,把设备付款、营运资金和共享服务费用列进独立预算。融资没有确定,就按已经能取得的资金安排规模;客户合同转签、员工交接和服务协议在拆分日期衔接,让新公司从第一天就能接单、交货和收款。
资料来源
- Unilever 2025 Full Year Results(2026-02-12)
- Unilever 2024 pre-submitted shareholder Q&As(2024)