
视频解读
视频发布: · 阅读原稿 ↓
文字解读
文/Ken · 未显之序
境外保单买了多年,现在准备取钱,先让保险公司确认这次实际能领多少,再核对其中哪些款项需要缴税。收益演示上的金额,不能直接当作取款后的可用现金。2026年8月,税务总局回应境外保险收益征税问题:居民个人的境外保险收益应依法纳税,这并非新政策。 税务总局刊载新华社采访:对境外保险收益征税并非新政策
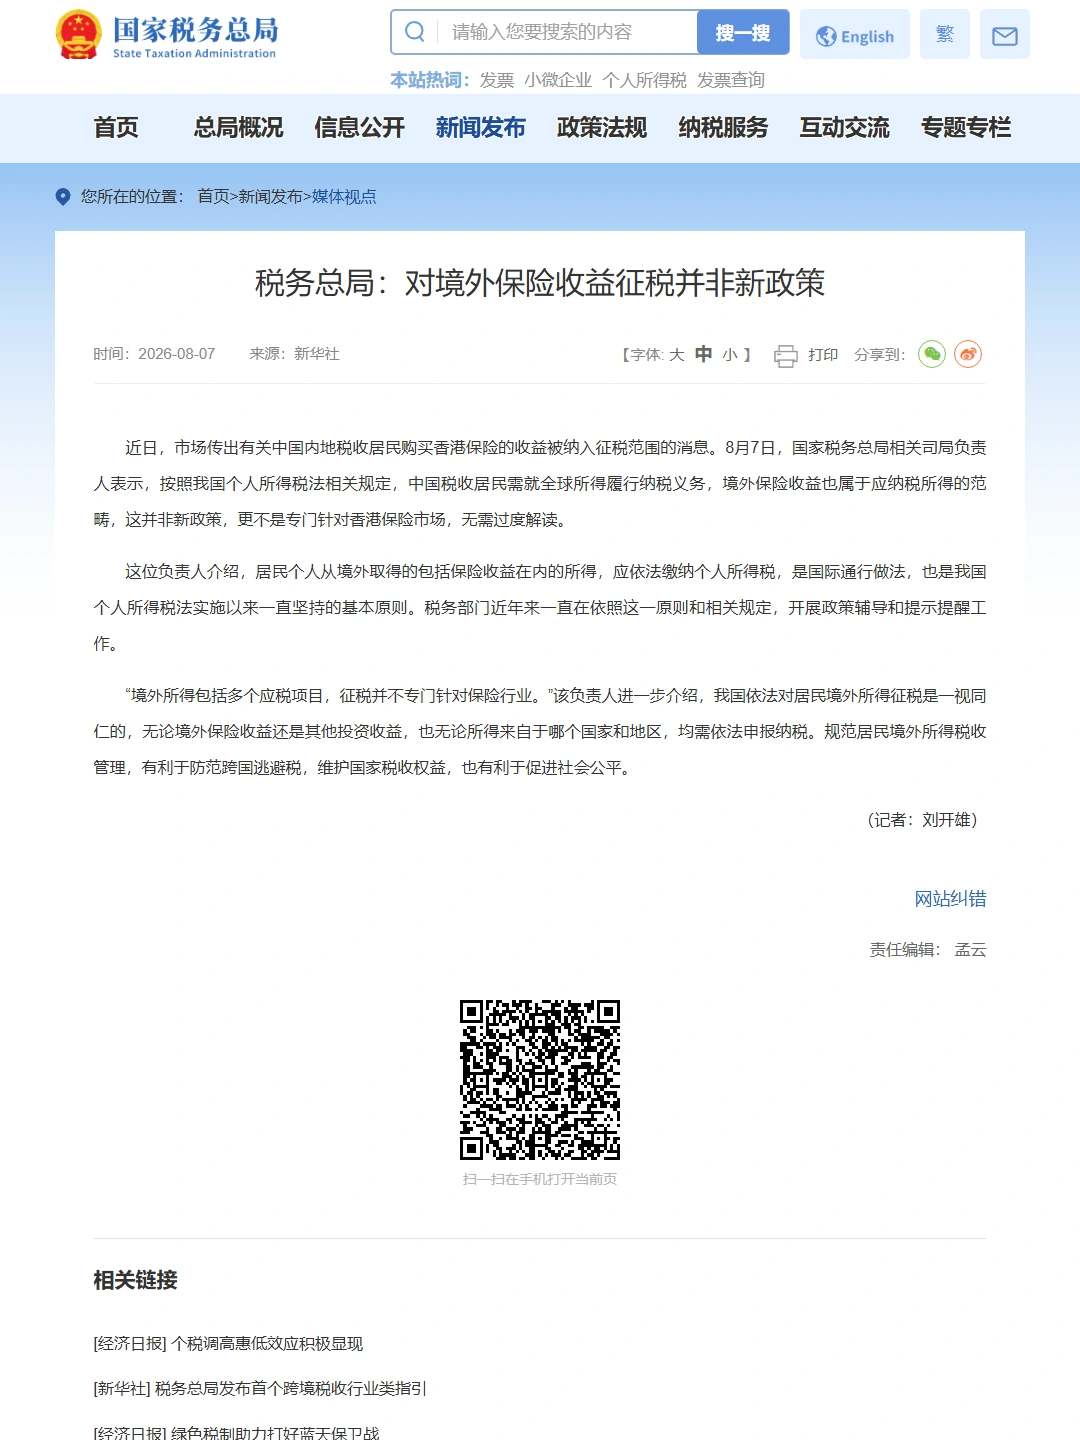
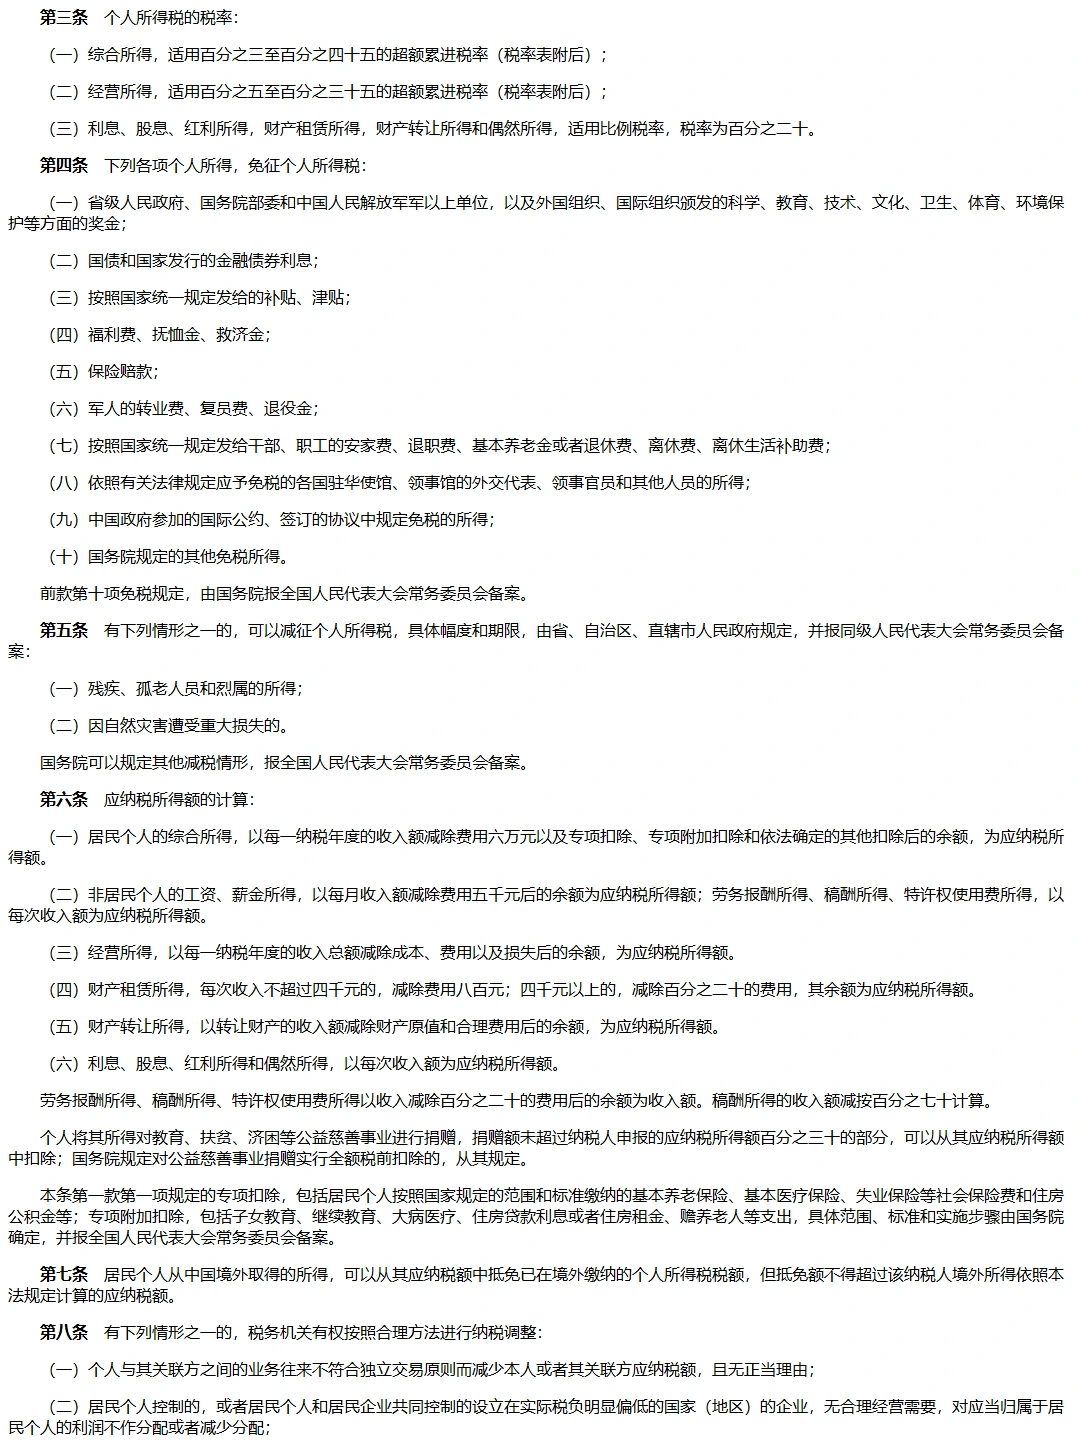
如果你属于中国税收居民,正准备领取保单款项,就要把合同和自己的税务情况一起看。但别一听征税,就急着退保。收益、退回的本金和保险赔款,不是同一回事。个税法对保险赔款有免税规定,这次领的是赔款、本金还是收益,要按合同和实际领取原因判断。 中华人民共和国个人所得税法
今年只用30万元,需要取出100万元吗?
假设今年需要30万元付学费,另外70万元几年后才用。现在就取100万元,可能提前减少保单利益;只取30万元,也要确认扣除费用及相关税款后,够不够这次付款。分次提取不自动降低税率,它首先改变的是用款时间和保单剩余利益。
如果家庭另有已经确认可用的现金,保单又承担着仍然需要的保障,保留合同、用其他资金付款,也是一种选择。代价是这部分现金暂时不能作其他用途,以及后续仍需缴纳的保费。保留不动,也不等于收益必然尚未取得;是否已经产生申报义务,仍要按合同和税法判断。
可以请保险公司分别说明:部分领取、退保或者保单贷款,各自能拿到多少钱、要收哪些费用。税务人员再根据合同和领取方式判断哪些款项应纳税。那份采访没有逐项规定各种产品的税基,不能凭一句“境外保险收益要纳税”,直接把取出的100万元全当收益;也不能自行认定先取的都是本金。
退保和贷款,各自解决什么
原来的保障已不适合家庭、继续缴费压力很大,才值得认真比较终止合同。退保可能让资金一次释放出来,也会终止相应保障,并可能产生退保损失。如果以后还要重新投保,还要考虑那时的年龄、健康条件是否影响承保,以及届时需要支付多少保费。 香港投委会:各类人寿保单的主要特点、友邦香港官网:重要资料声明书—转保
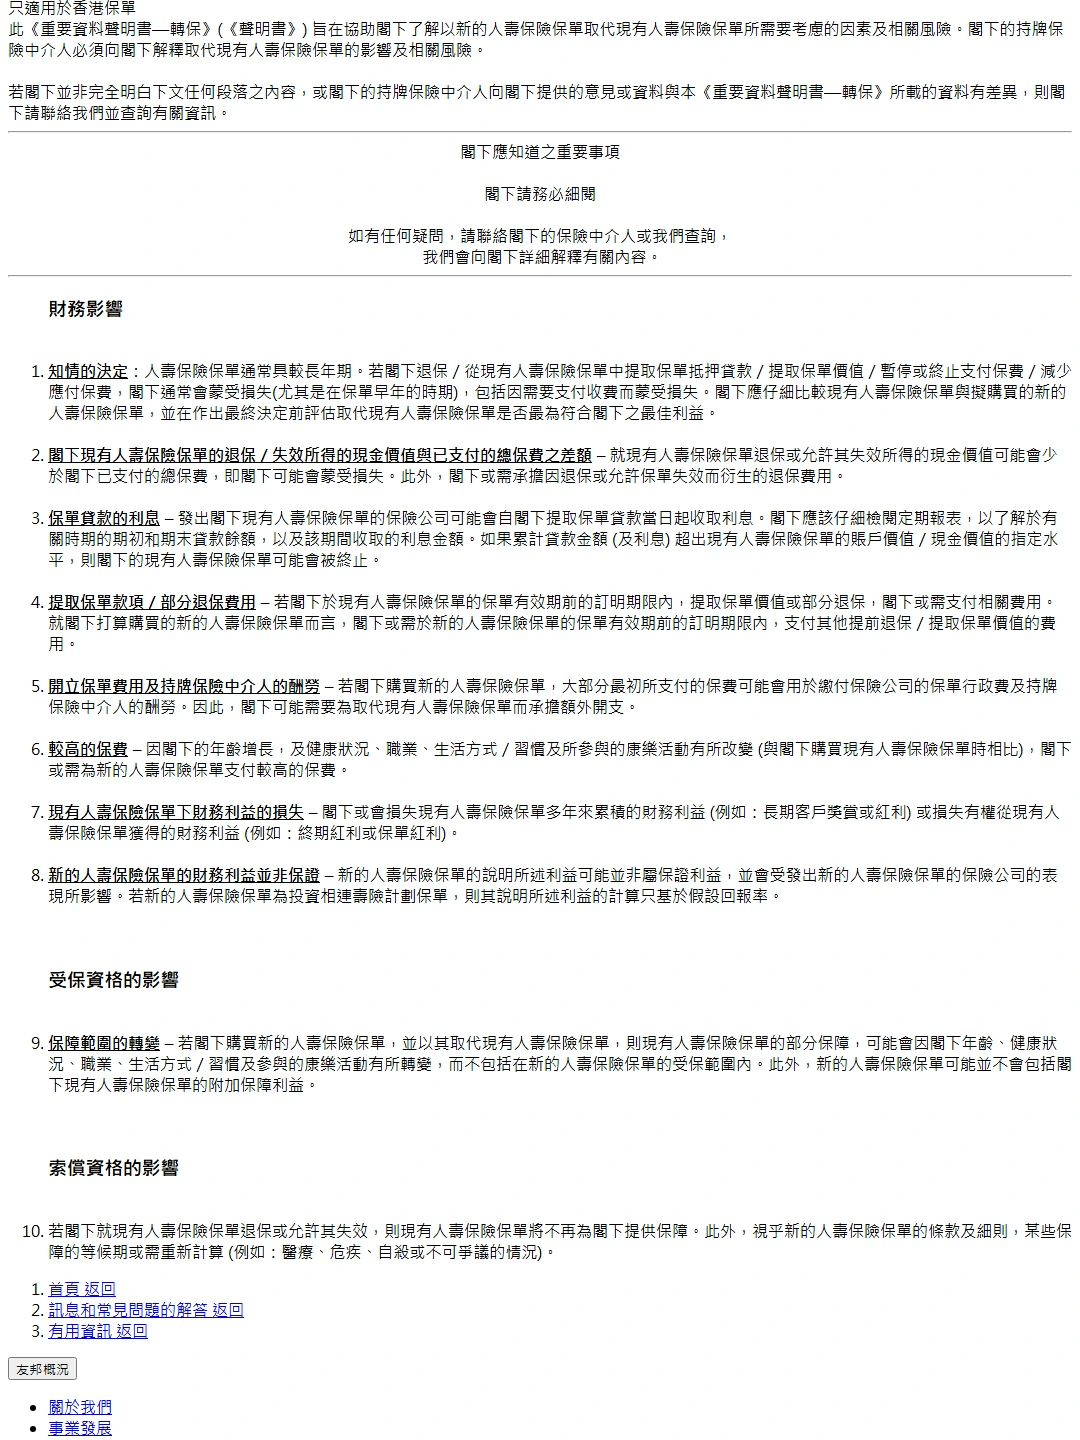
合同允许的保单贷款,更适合有明确还款来源的短期缺口。它能保留合同,却增加债务和利息;贷款与利息累积过高,还可能影响保单存续。如果长期缺钱,又没有明确的还款来源,借出的钱花完以后,贷款本金和利息仍然要还。 香港投委会:各类人寿保单的主要特点、友邦香港官网:重要资料声明书—转保
贷款的法律形式和税务处理还要按合同及适用规则核对,不能承诺“借出来就免税”。留存、领取、退保、贷款,也不能只比今天谁到账最多,要比满足同一笔支出以后,家庭还保留多少保障、现金和债务。
家里本来要迁居,提款时间也应一起研究
如果家庭本来就准备迁居,可以比较现在领取和迁居后领取的税务处理。实际搬迁可能影响以后的税收居民身份。若相关年度依法不再属于中国居民个人,所得又确属境外来源,中国个税的适用范围会与居民个人不同;迁入地怎样处理这份保单,则是另一笔账。 中华人民共和国个人所得税法
但海外居留资格不等于已经迁居,更不等于原来的居民身份自动结束。中国规则要看住所,涉及户籍、家庭和经济利益形成的习惯性居住;无住所个人还要看境内居住天数。 个人所得税法实施条例
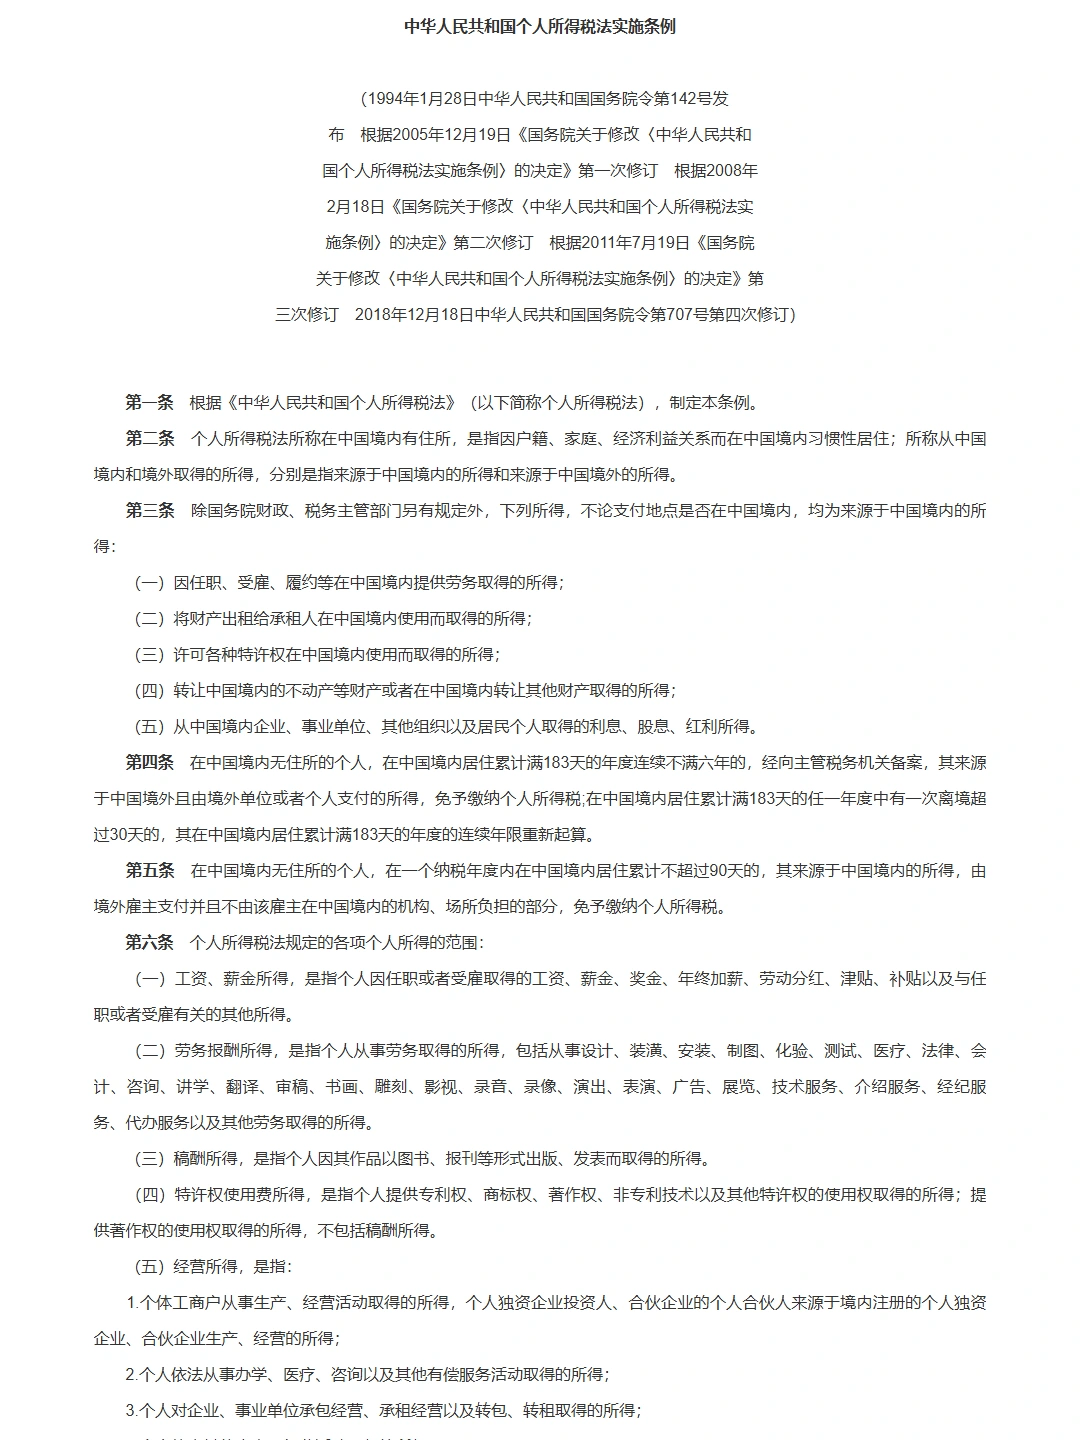
因此,可以比较按现状提款,与在真实迁居、身份判断落实后操作的结果。比较必须包含等待期间的用款来源、保单费用及迁入地税务。此前已经发生的纳税义务不能靠后来搬家取消,具体取得所得的时间也不能自行一律认定为提款日。
回到这30万元学费,如果缴费日期已经确定,而家里还没搬,就按目前的税收居民身份核对领取金额和相关税费。保单不必因此全部退掉;可以比较部分领取和使用其他现有资金,确认哪一种更合适。其余70万元几年后才用,等实际迁居安排和两地税务处理确认后,再决定何时领取。
资料来源与适用范围
- 税务总局刊载新华社采访:对境外保险收益征税并非新政策:2026-08-07全文相关三段,居民境外保险收益纳税原则与非新政策定位 核对限制:不提供特定合同的收入分类、取得时间及计算结果
- 中华人民共和国个人所得税法:第一条居民与非居民所得范围、第四条保险赔款免税、第七条境外所得抵免 核对限制:不能证明特定领取属于免税赔款,不能确定本家庭居民身份
- 个人所得税法实施条例:第二条住所,第六条款项分类困难时的处理,第八条所得形式;相关条款完整展开回读 核对限制:未给特定境外保单合同,个案仍须定性
- 香港投委会:各类人寿保单的主要特点:2023-02-17教育页面,寿险类型、保单贷款利息及短中期取消损失 核对限制:香港教育资料,不是中国税务依据,不对全部境外产品作保证
- 友邦香港官网:重要资料声明书—转保:财务影响第2—4、6—7项,受保资格及索偿影响:贷款利息、余额过高可终止、部分领取及退保费用、再投保年龄健康条件 核对限制:保险公司官方一手披露;不是监管机关条文,声明仅适用于香港保单,正文全部以具体合同允许和可能影响表述