
视频解读
视频发布: · 阅读原稿 ↓
文字解读
上市以后的下一笔融资
一家深圳企业在美国上市以后,又完成了一千一百万美元融资。这次卖给投资者的,除了股票,另外搭配了三份认股权证。联和索旺二零二六年九月三日的公告,把上市以后怎样继续筹钱、需要付出什么代价,写得很具体。
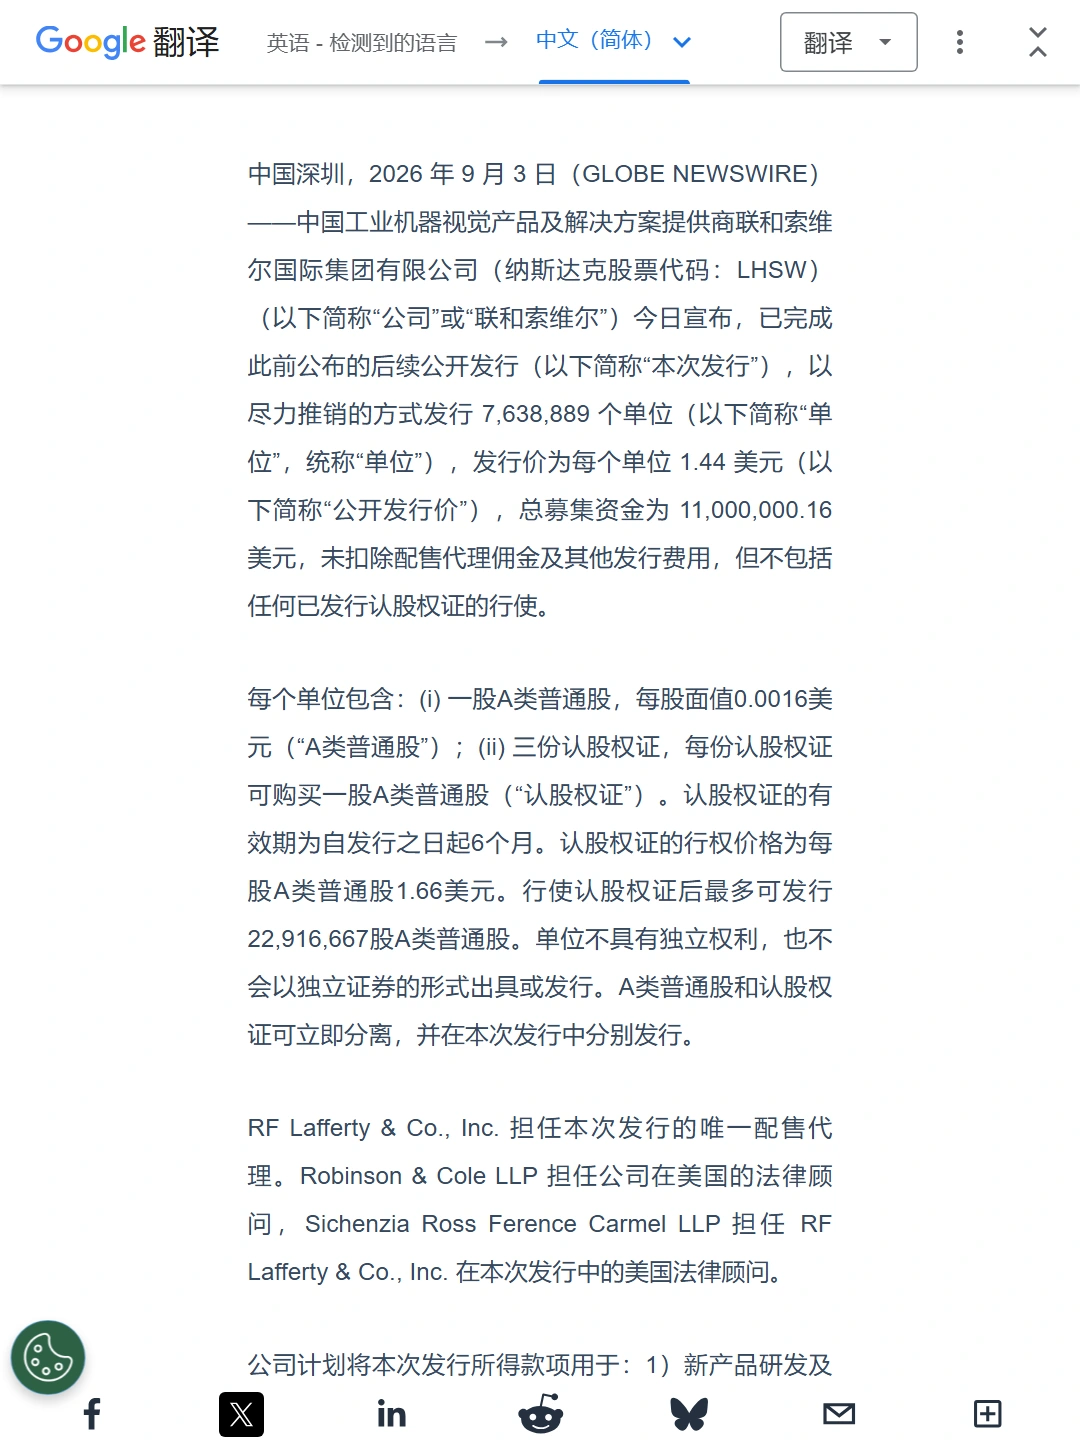
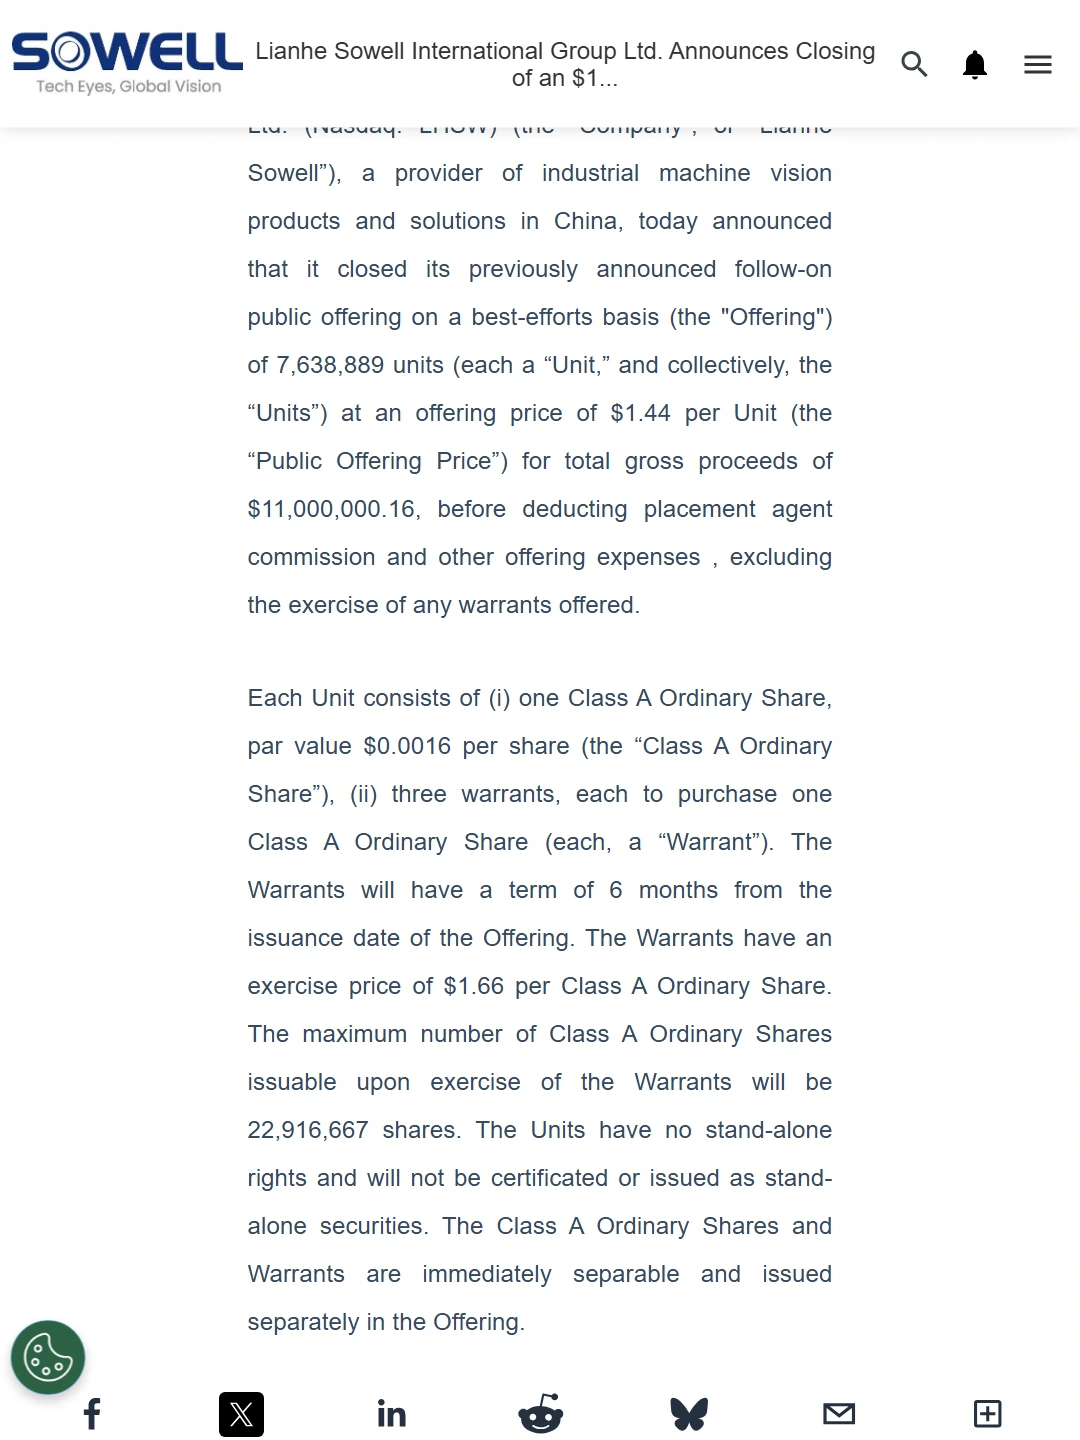
联和索旺提供工业视觉和机器人相关产品与方案。公告说,这次是后续公开发行,已经完成,募集总额约一千一百万美元,尚未扣除发行费用。公司拟把资金用于研发、市场扩展和日常经营。这里讨论的融资发生在上市之后,不能把它当成第一次上市募资。
一股和三份认股权
这次每个发行单位的价格是一点四四美元,里面有一股普通股,加三份认股权证。认股权证,可以理解为在规定条件下,用约定价格再购买股票的权利。这次期限是六个月,行权价格每股一点六六美元。
投资者现在拿到一股,另外取得三次按条款购买股票的权利。如果三份都行使,就可能再取得三股。公司将来是否因此获得额外资金、股份怎样增加,要看权证实际行使及条款执行情况。三份权证不能直接算成已经赠送三股,一千一百万美元也没有包含尚未发生的行权收入。
为什么这件事值得准备上市的老板看?因为融资价格之外,附带的权利也有价值。投资者愿意出资,可能同时要求分享未来增长的机会;公司先获得发展所需的资金,也就需要接受未来可能增加的股份。
后续股份怎样变化
原股东不能只算这次发了多少新股。后面那批权证如果行使,分母还会继续变大。公告披露,权证全部行使时,最多可新增约两千二百九十二万股。这是潜在发行数量,不能当成已经发行,更不能直接推导为某个固定比例的股权稀释,比例还取决于公司的完整股本。
我会把这项融资看成两段安排。第一段已经发生,公司通过发行取得本次募集资金;第二段在未来六个月内,取决于权证是否按条款行使。公司规划研发和开支时,可以依据已经收到的净资金安排预算,不能把可能出现的第二笔资金也当成确定到账。
对企业来说,附带认股权证是否值得接受,要回到这笔钱准备完成什么。如果能支持一个明确的产品阶段或市场拓展,企业可以比较取得资金的速度与让出的权益。如果只是为了公布一个融资金额,却说不出资金能推进哪一步,那就没有充分解释股东为何要承担后续变化。
这也说明,美国上市以后的资本运作,需要持续安排。增发、权证和已有股本会一起影响原股东。联和索旺这份公告的看点,就在这一千一百万美元之外:企业已经取得了一笔资金,同时把一部分未来发股条件写进了交易。
公开资料
- Lianhe Sowell Announces Closing of an $11 Million Best-efforts Follow-on Public Offering。2026-09-03。