
视频解读
视频发布: · 阅读原稿 ↓
文字解读
黄仁勋的英伟达股份放进信托,后来又转回黄仁勋夫妇的生前信托。2025年6月披露的文件显示,两只2016年年金信托,各转出32435股,用来履行年金支付。股份已经转入,为什么还能转回来?关键就在设立时,他保留了什么支付权益。收款权留在文件里,付款还得落实。
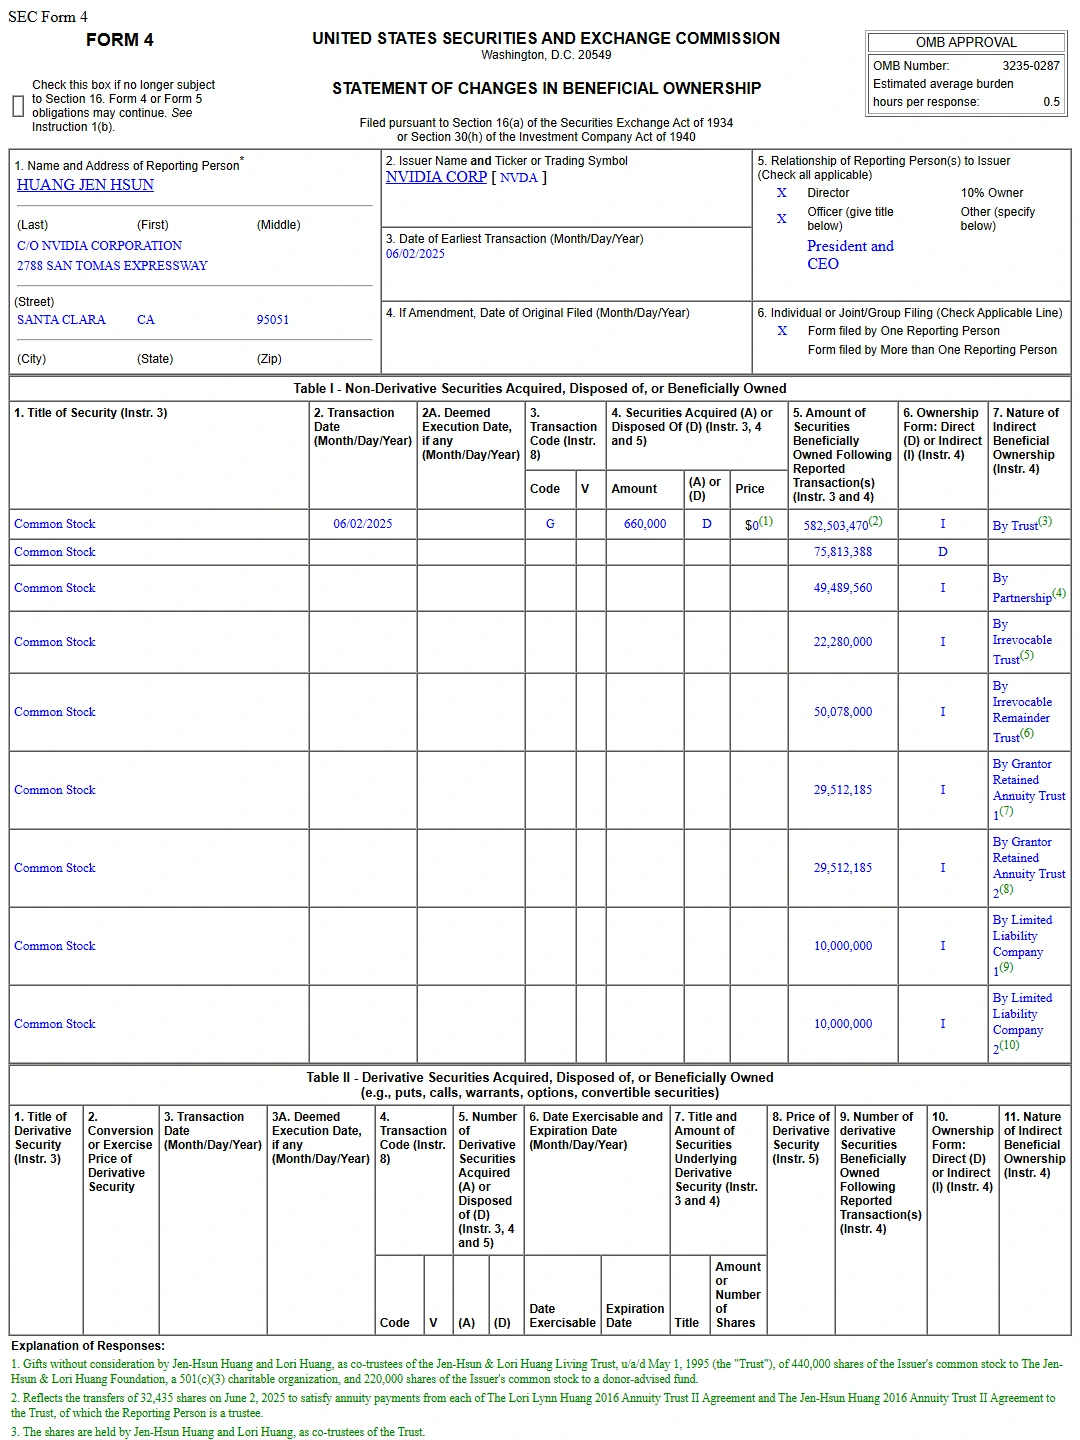
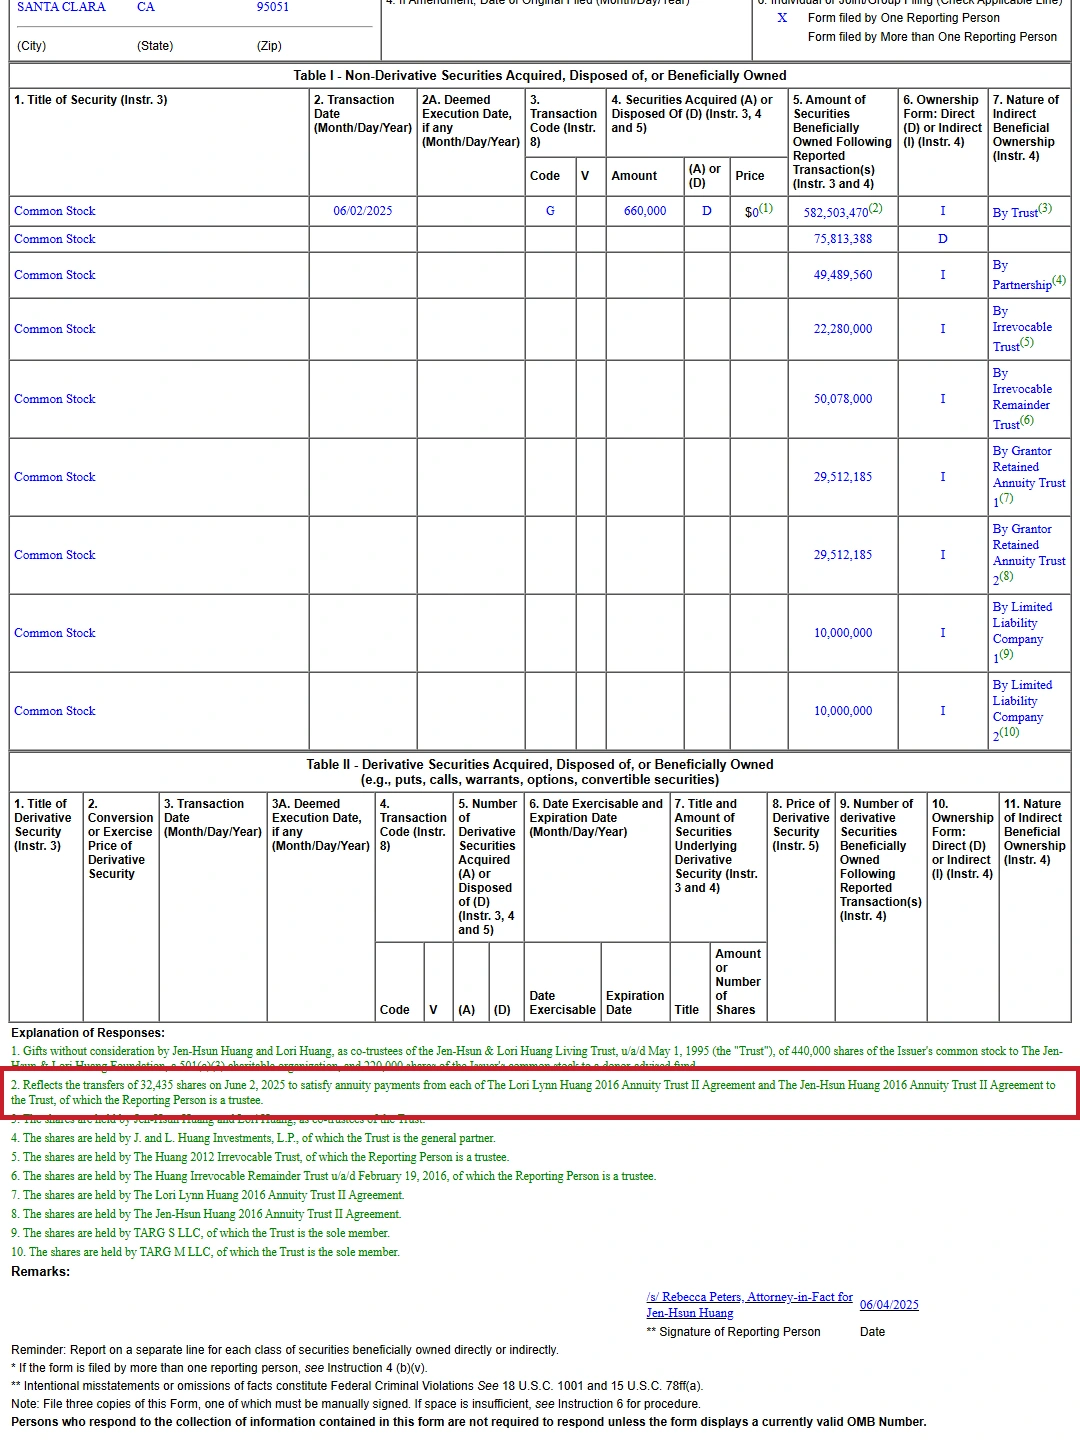
很多企业主准备传承时,同时有两笔账:一笔是留给下一代的财富,另一笔是自己今后生活要用的钱。资产都在公司股份里,分红又不固定,这两笔需求怎样接上?这份转股记录值得看的,是支付权怎样变成一次实际交付。
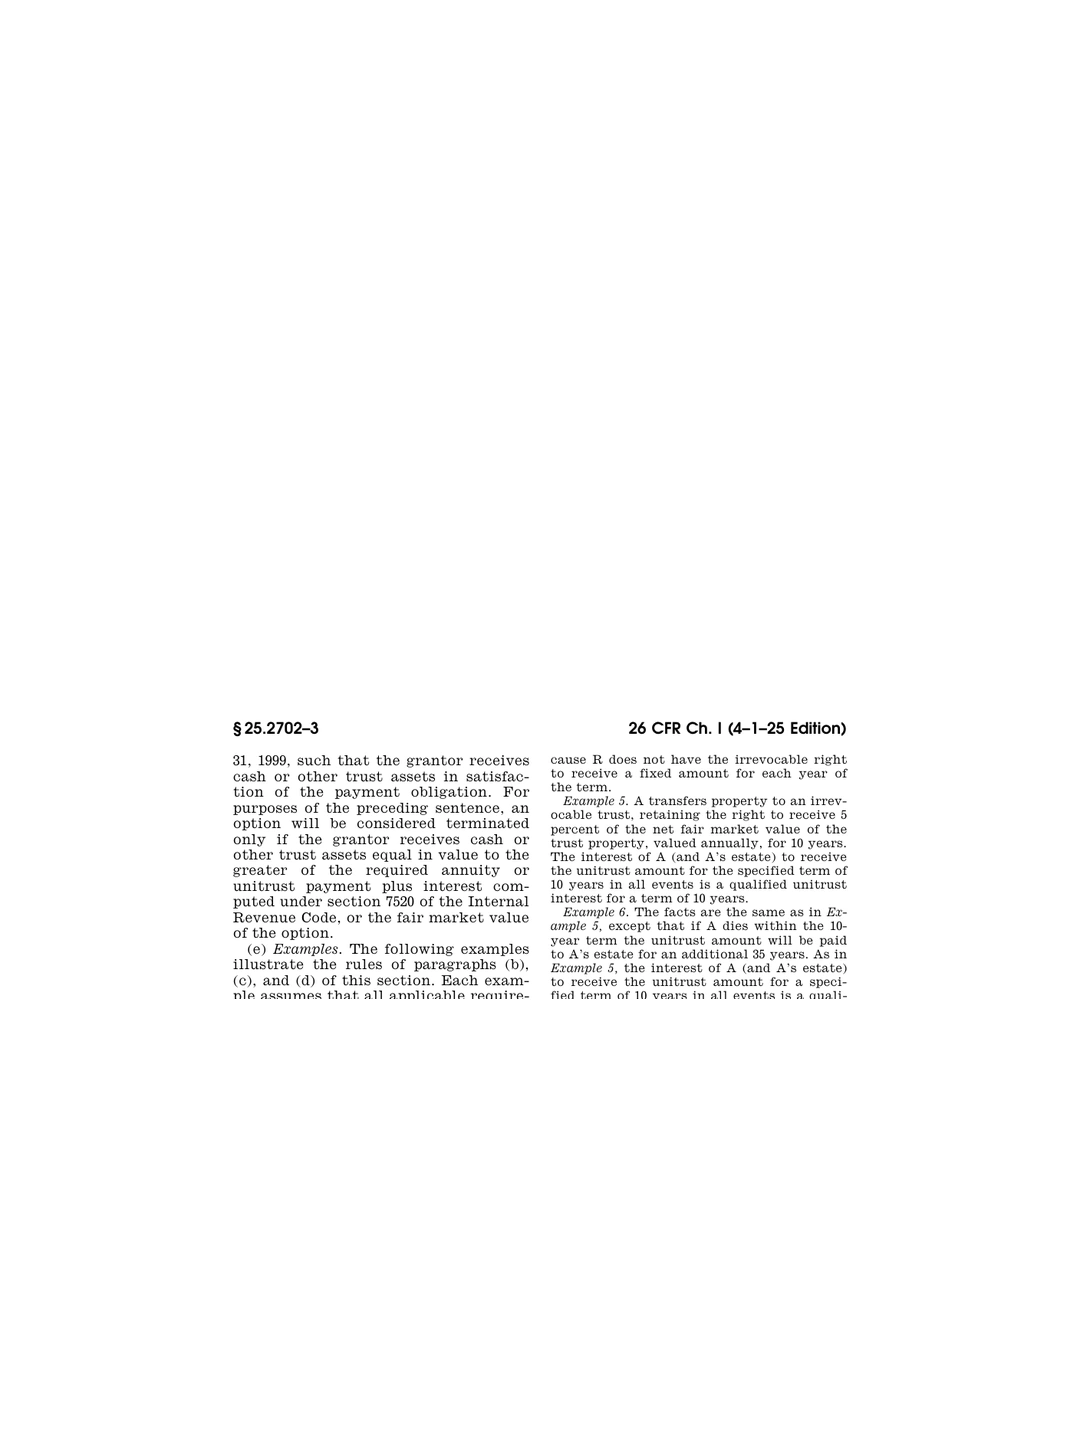
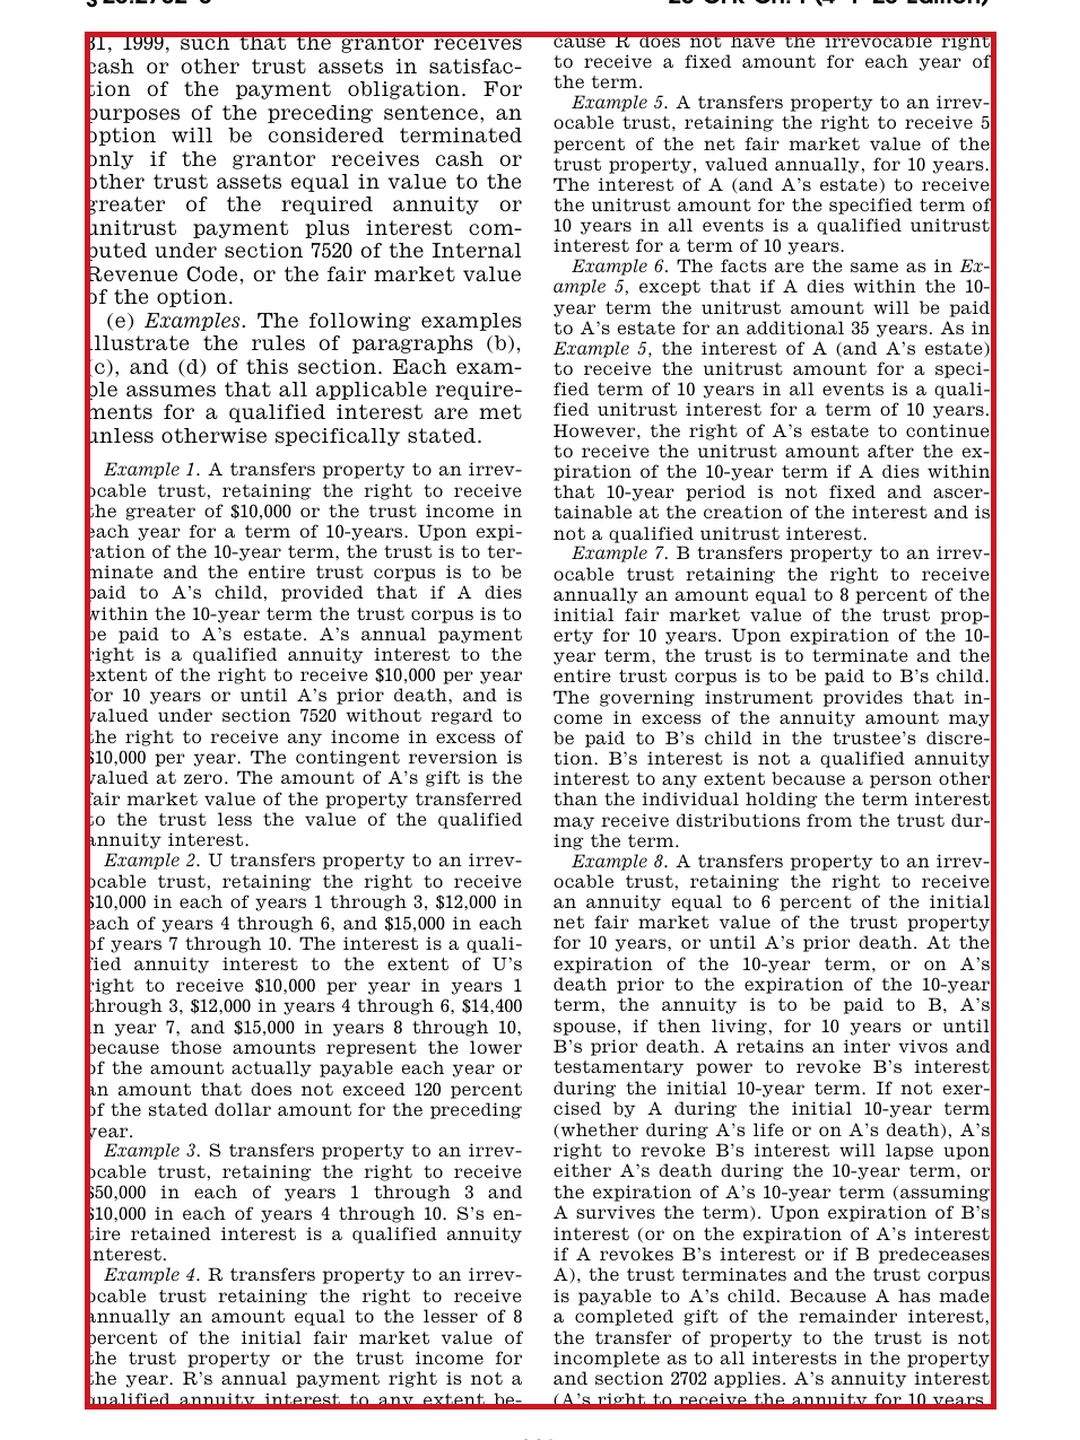
美国相关法规规定,合格年金权益要有不可撤销的固定金额支付权,至少按年支付。说白了,转入资产时,可以按规则保留一项收款权;并非把财产放进去以后,想拿多少就拿多少。这里的年金,也不是购买商业保险。
黄仁勋的申报记录很具体:两只年金信托交付股份,收款方是黄仁勋夫妇的生前信托。记录证明这次支付已经执行,却没有公开全部条款,不能据此确定最终受益人,也算不出他的实际税务结果。
对依靠企业股份生活的老板,支付方式会改变整个安排。约定每年给现金,信托就需要现金来源;公司不分红时,可能需要出售股份。文件和规则允许交付资产时,则要核对交付数量、计价和手续,收到股份仍不等于生活费已经到账。
假设一家人每年需要固定生活资金,主要资产却是尚未上市的股份。纸面估值高,却没有分红、没有买方,支付义务也不会自动变成现金。承诺金额和可按时支付的资产,必须对应。
把自己每年的用钱安排妥当,再确定期限结束时剩余财产交给谁。设立人的收款权、剩余财产的受益权、决定出售股份的权限,要分别写进安排。家人以后在不同地方生活,收款账户、使用币种与支付日期,也要进入家庭规划。生活地点可以调整,已经约定的支付权却不会自动改写;付款路径、相关税务和文件的执行条件,要在改变安排前核对。
签约前,用公司停止分红、股份下跌和暂时无人接盘三个情景,算一遍每年怎样付款。现金从哪里来、由谁批准出售、允许交付什么资产,逐项写明;如果现有资产无法支持固定支付,就调整金额或补入流动资产,再签文件。
资料来源
- NVIDIA / Jen-Hsun Huang Form 4(2025-06-04)
- 26 CFR 25.2702-3 — Qualified interests (2025 edition)(2025-04-01 edition)