
视频解读
视频发布: · 阅读原稿 ↓
文字解读
文/Ken · 未显之序
家里等着用企业分红或出售股份的钱,银行却还在核验来源。转账回单已经交过,对方为什么还要别的资料?这时要问清楚:银行没有弄清这笔交易,还是没有核实你的财富背景,或者这个账户本来就不提供所需服务。原因不同,后面的办理方法也不同。
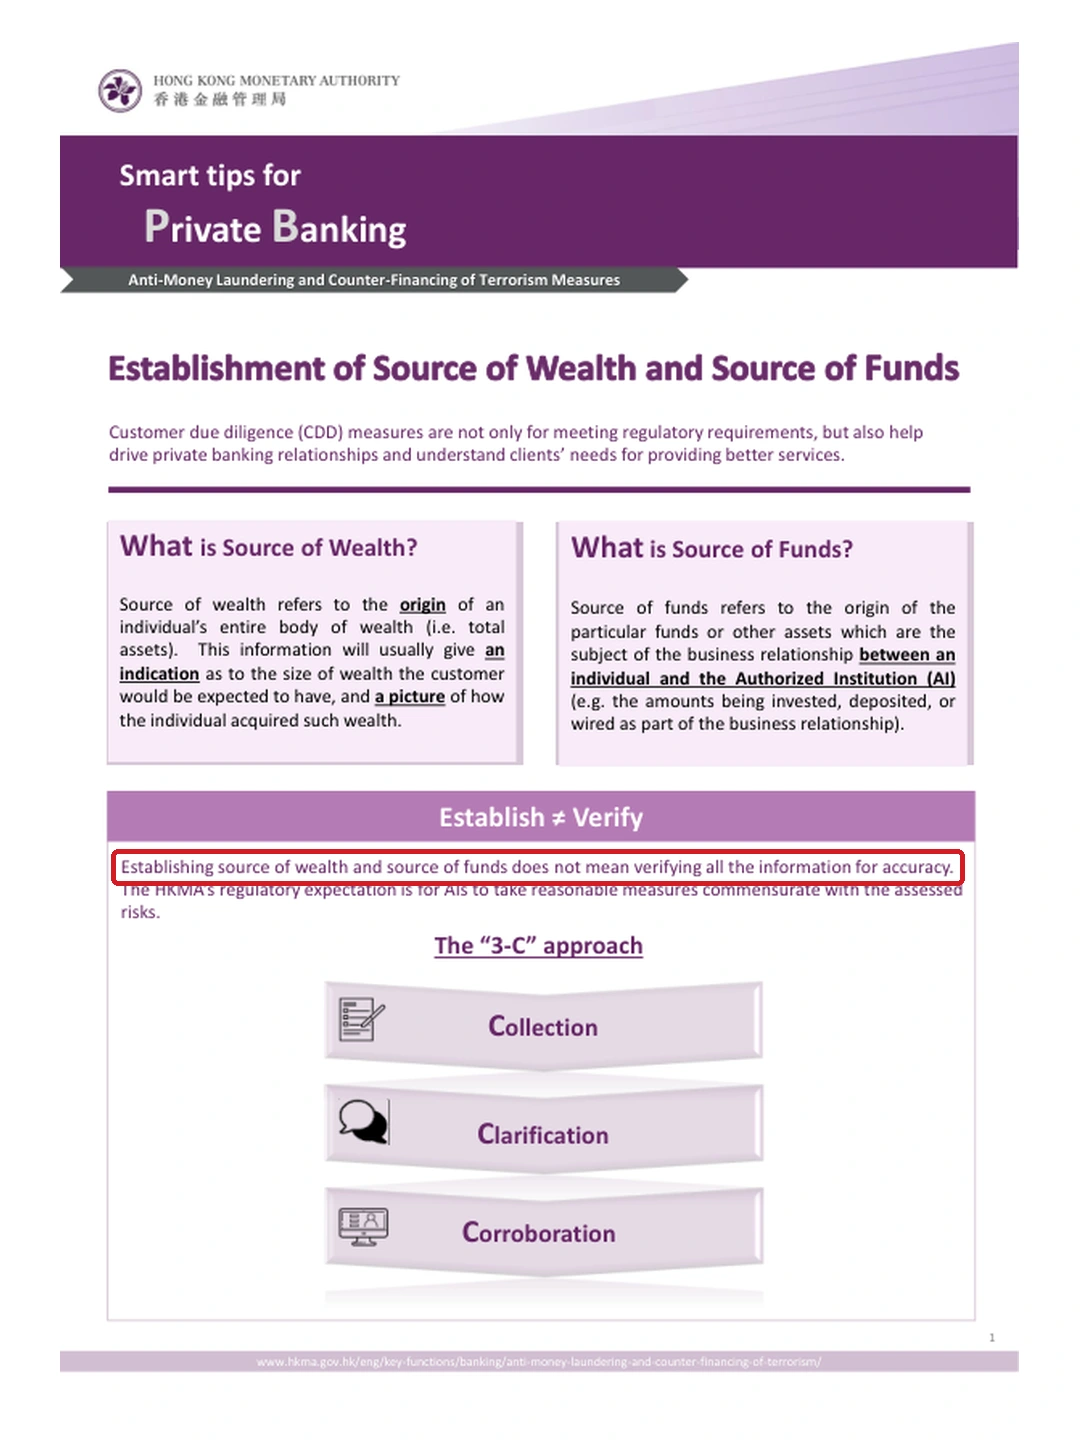
香港金管局2023年的私人银行实用提示,把资金来源与财富来源分开,也要求核查与风险相称。它并没有要求每位客户把几十年的每笔收入重新证明一遍。 HKMA: Private Banking — Source of Wealth and Source of Funds Requirements (2023 Smart Tips)
钱还没汇,先确认这个账户适不适合
开户时申报的用途,与后来的实际交易应当说得通。原来只是个人日常收支,后来要接收企业股权出售款,就应提前说明交易对手、款项性质、金额和预计日期,让银行说明需要怎样核验。
提前沟通可以知道银行需要哪些资料,但不能当成放行承诺。账户开好了,后续交易仍可能需要核查。
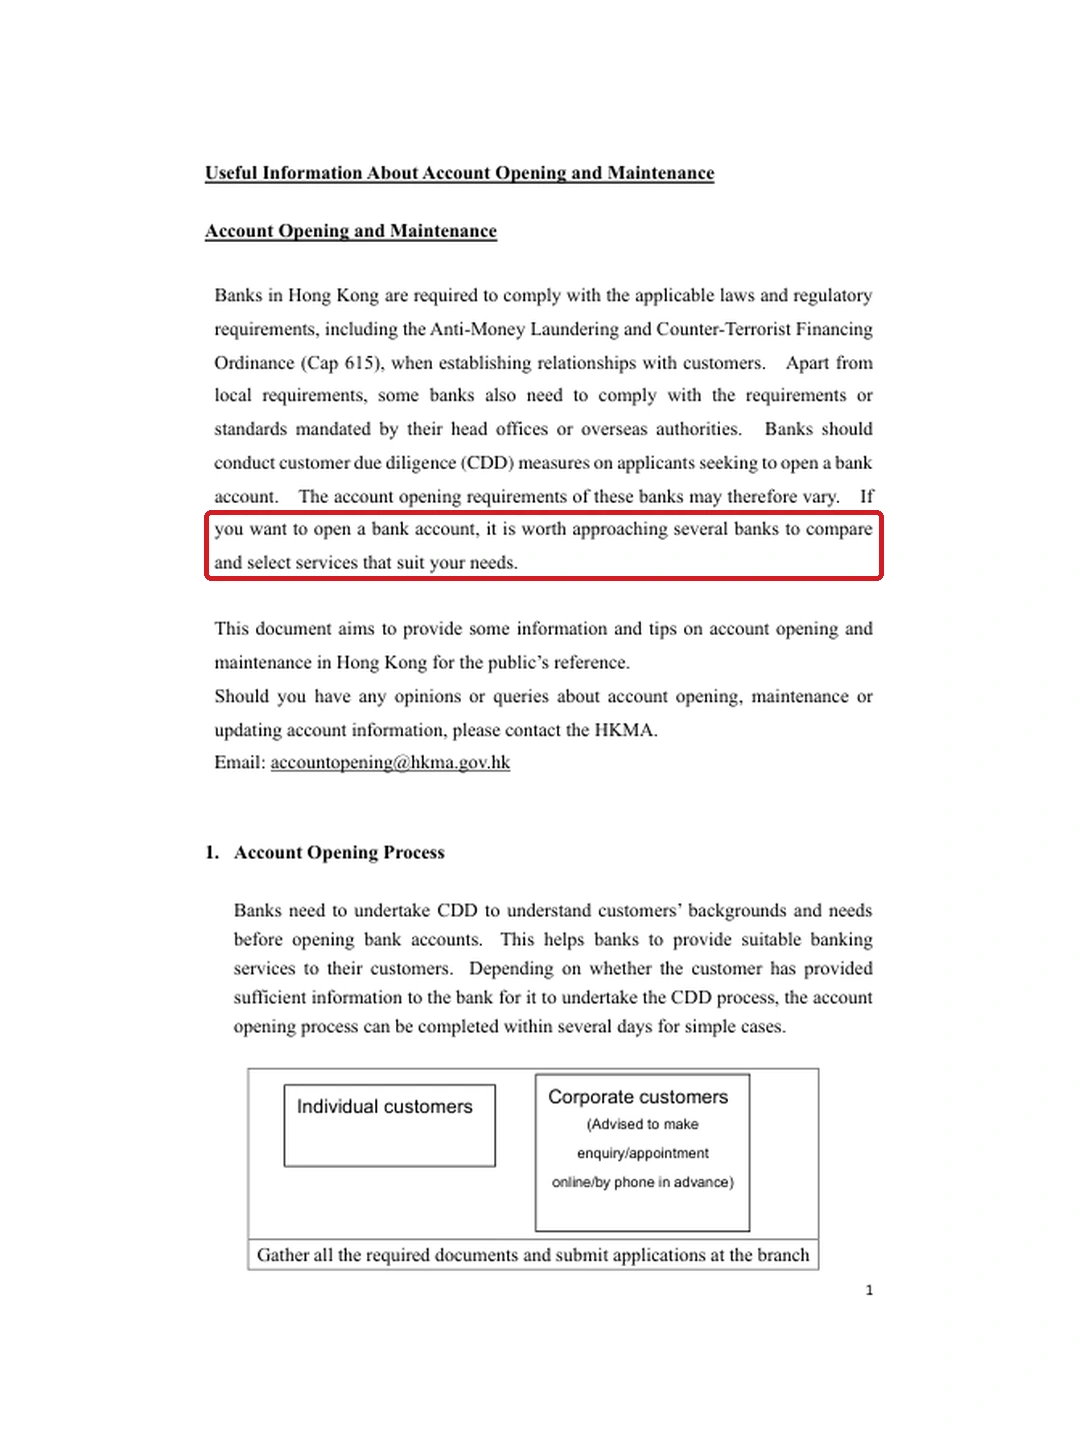
选择银行时,可以比较它是否提供自己需要的币种、跨境收付和账户服务,同时核对费用、办理方式。若银行本来不承接这类业务,反复润色资金说明也改变不了服务范围。另向提供相应服务的银行提出真实申请,是正常选择;新银行同样要独立核查。 HKMA: Useful Information about Account Opening and Maintenance
如果款项已经受限制,先按现有程序处理。换一家银行,不会自动解除原账户的问题。
有转账回单,为什么还要交其他资料
假设入账200万元,来自自己持股公司的分红。回单说明公司付了钱;持股记录和分配决议说明为什么付给你;公司的经营和利润资料,用来解释分红对应的利润怎样取得。银行缺的是哪项说明,就针对那项补资料。
如果它问的是整体财富背景,就需要解释创业、收入和股权变化,不能仍只交这次回单。旧资料确实缺失,可以说明原因,提出审计报告、公开公司记录等其他佐证,询问银行是否接受,不能补造历史。
还有一种情况,交易文件与付款路径本身存在差异。合同买方是甲公司,实际付款的却是乙公司,就要查明真实关系与付款依据。原因没有核实前,不要急着替它写成“借款”或者“代付”。
财税人员核对税务时、律师核对合同时,以及你向银行说明这笔交易时,都要以同一笔真实交易为依据。缴过税不能替代银行核查;银行收了款,也不代表税务处理已经确认。
银行反复要资料,可以要求说明还缺什么
银行再要资料,可以直接问:缺的是这笔交易的说明,还是整体财富背景的证明?原来提交过的,就说明提交日期,请银行指出还有什么没有核实。开户申请被拒,也可以按照该银行的复核机制申请重新审查。 HKMA: Useful Information about Account Opening and Maintenance
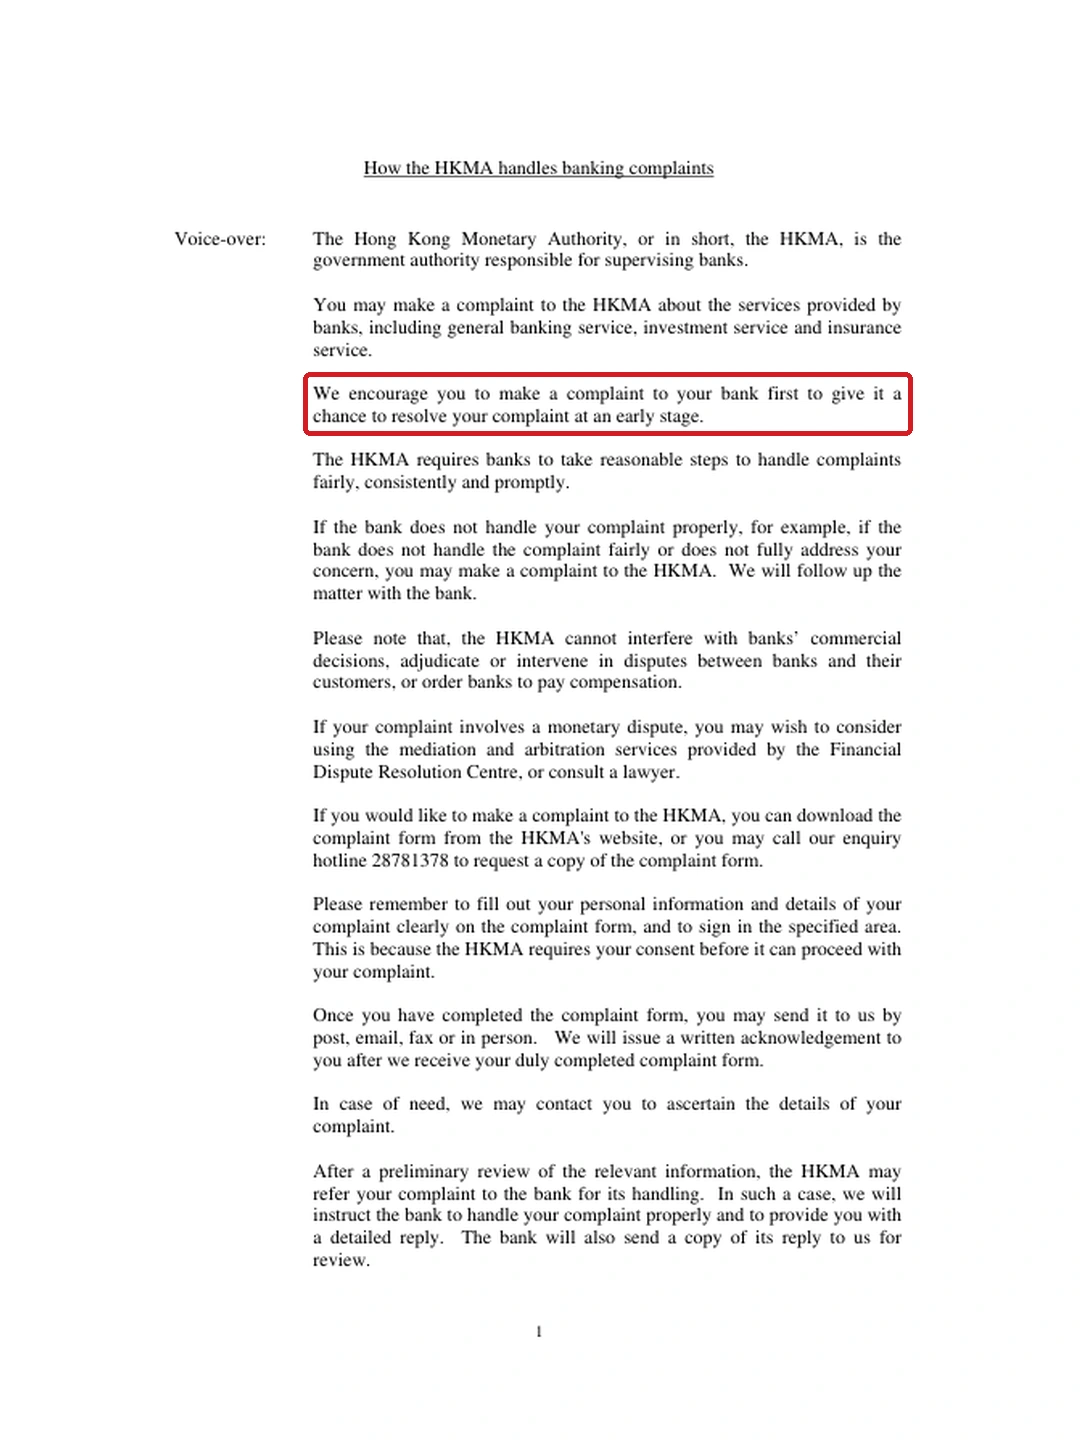
对处理过程有争议,先向银行指定的投诉部门正式反映;如果没有得到妥善处理,可以向香港金管局投诉。金管局会关注银行是否适当处理,但不能替银行作商业决定,也不能保证账户一定开通或款项立即解限。 HKMA: How does the HKMA handle complaints against banks? (official transcript)
如果付款日期快到了,要先确认其他合法可用的自有资金够不够;不够,就和收款方商量能否调整期限。需要短期融资的,还得算利息,并确认以后用什么钱偿还。不能用拆单、他人账户或改变交易名称来避开核查。
资料来源与适用范围
- HKMA: Private Banking — Source of Wealth and Source of Funds Requirements (2023 Smart Tips):全文4页;资金来源/财富来源、风险为本和相称核查、历史资料及第三方付款。 核对限制:私人银行提示,不把其解释为所有账户必须接受同一套材料或每笔交易必然放行。
- HKMA: Useful Information about Account Opening and Maintenance:全文7页;选择适合银行服务、开户用途、银行差异、拒绝后的复核机制、持续更新和核查。 核对限制:没有承诺任何银行接纳、具体处理时限或现有账户自动解限。
- HKMA: How does the HKMA handle complaints against banks? (official transcript):全文2页;先向银行投诉、向金管局反映的条件、不能干涉银行商业决定或裁判争议。 核对限制:未将投诉说成解限、赔偿或开户保证。