
视频解读
视频发布: · 阅读原稿 ↓
文字解读
两批股东进入一家公司
两家企业准备合并一块业务,方案里突然出现约五千八百万美元的特别分红。为什么交易还没做完,就要谈给原股东分钱?这是捷温和摩丁二零二六年九月十七日公布的安排,两家公司都做热管理相关业务。
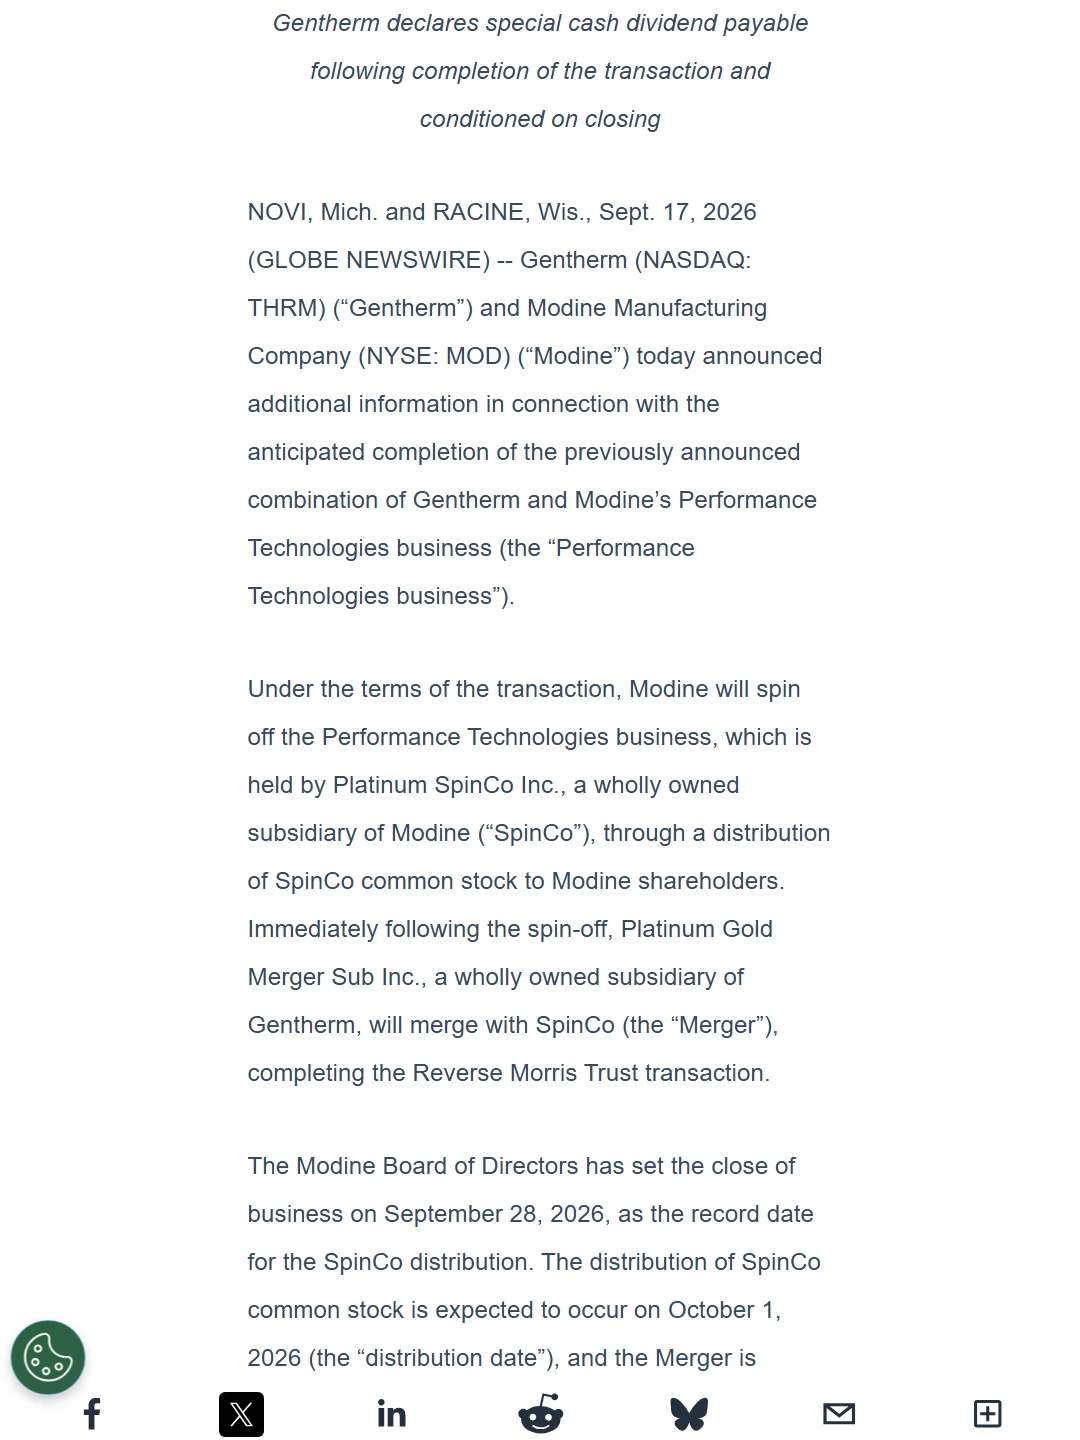
先把参与者认清。摩丁准备把一块业务分拆出来,股份先分配给自己的股东,然后这块业务与捷温合并。这样,原来的摩丁股东会取得合并后公司的股份,捷温原股东也继续持有。两批股东进入同一家公司,究竟各拿多少,需要通过换股比例确定。
但到了准备交割的时候,双方预期换股比例需要调整,捷温将多发出一部分股份。为什么?公告解释,这跟交易中的美国税务条件有关,其中涉及有些人同时持有两边公司股份的情况。双方需要按照合并协议的机制,重新计算部分安排。
换股以后再调整现金
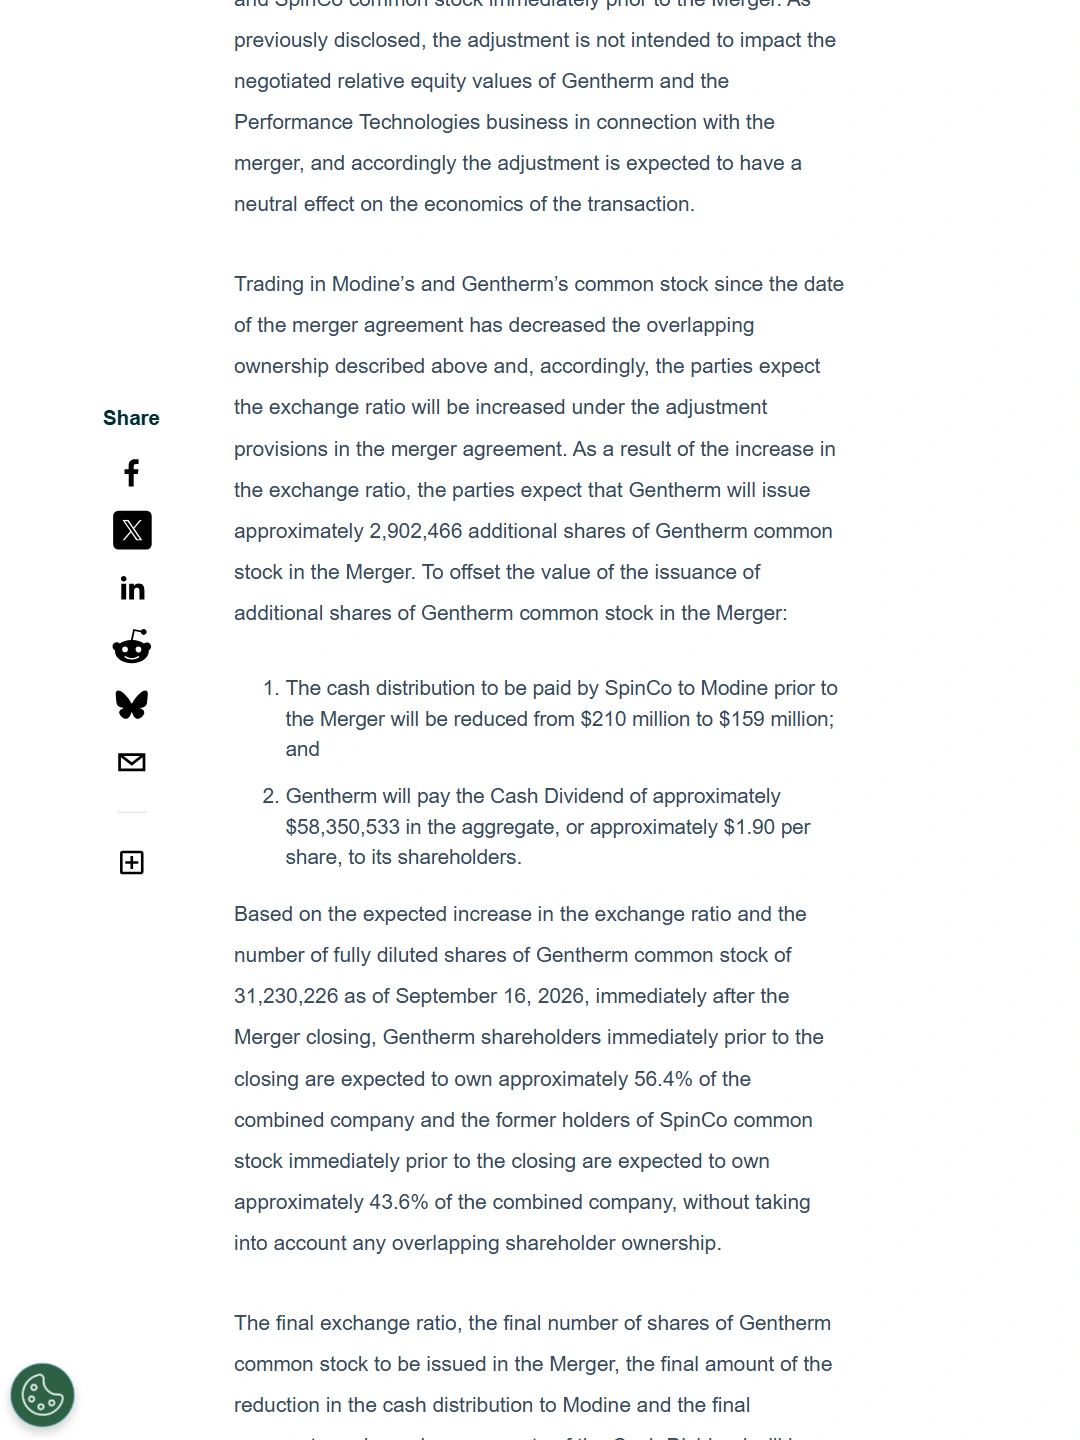
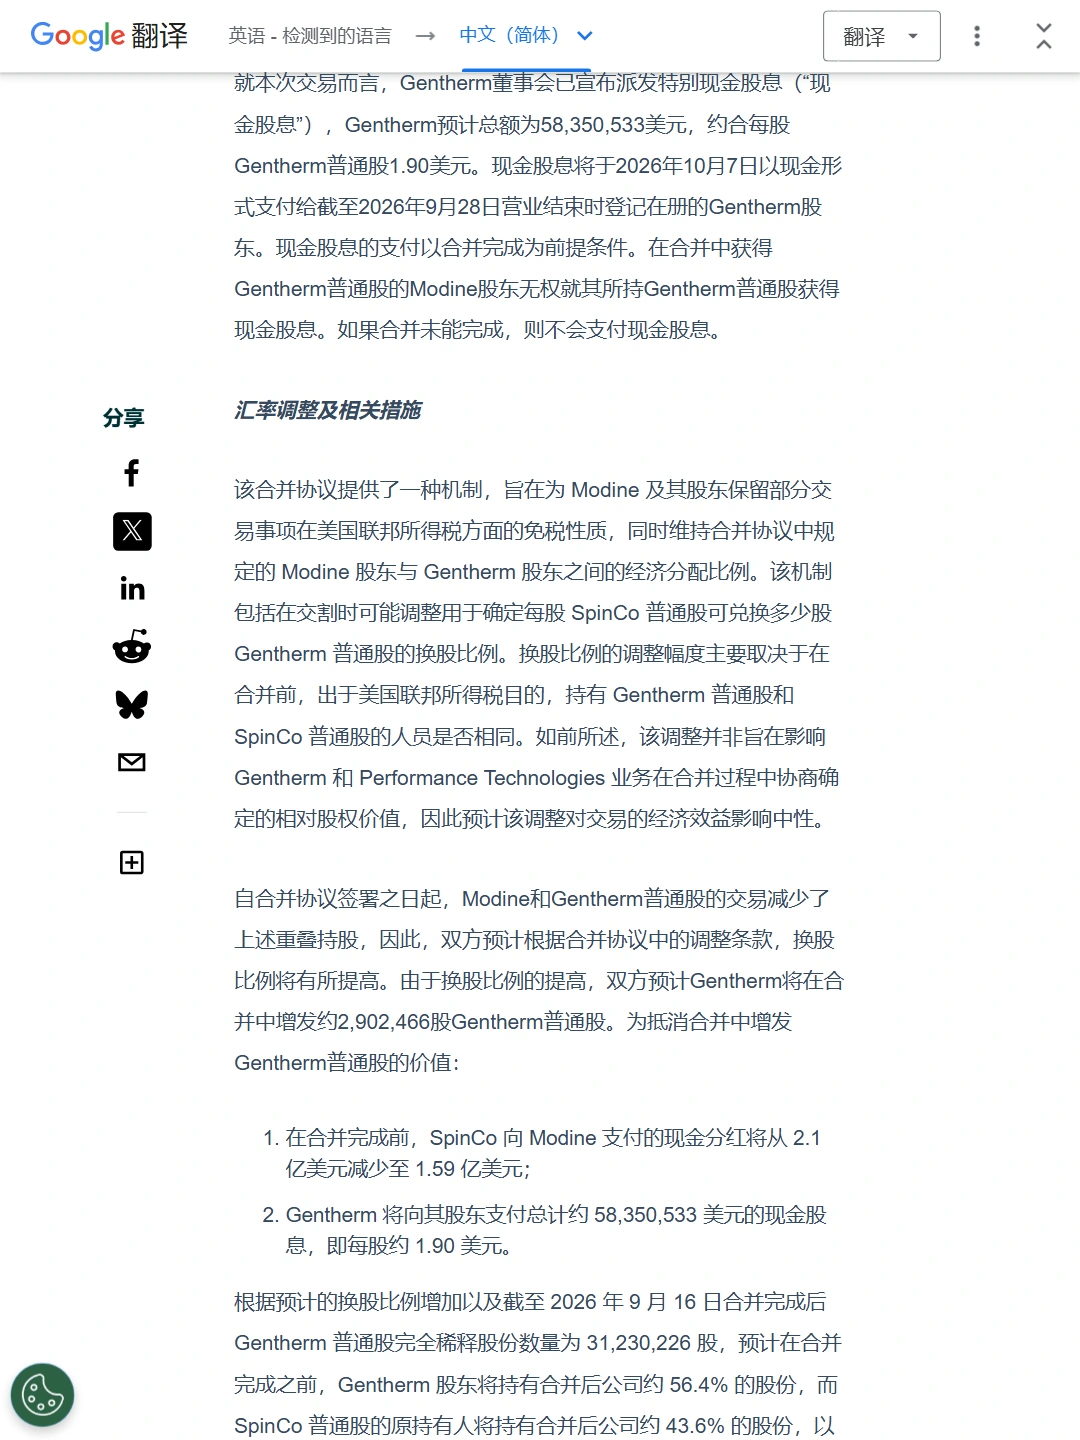
对捷温原股东来说,新股份增加,自己的持股比例就可能变化。如果只改股数,原来谈好的利益分配也会受到影响。因此,方案同时调整了现金:分拆业务向摩丁支付的金额,预计从两亿一千万美元降到约一亿六千万美元;捷温则计划向符合条件的原股东,支付约五千八百万美元特别分红。
这里最值得看的,是股份和现金一起调整。新进入的股东按修改后的比例取得股份,原股东则通过相关现金安排获得平衡。不能只截一张多发股票的图,就认定某一方白白吃亏;也不能只看特别分红,认为公司无缘无故多送了一笔钱。
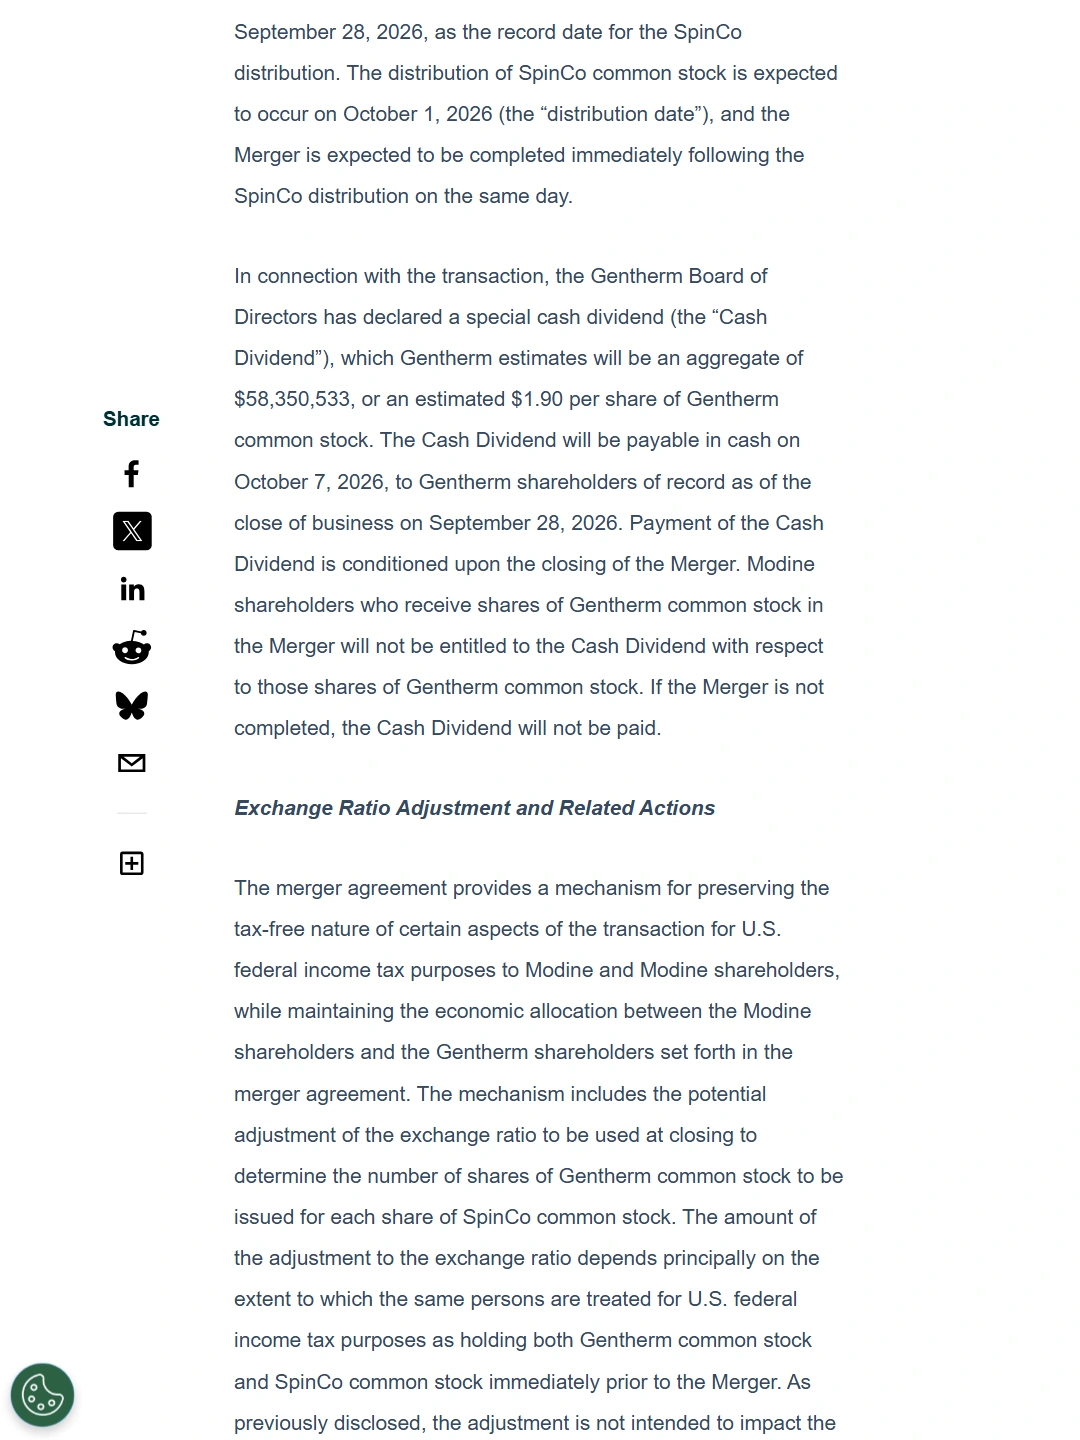
特别分红给谁,也有具体条件。摩丁股东因合并新取得的捷温股份,不参与这次特别分红。如果合并没有完成,分红也不会支付。九月十七日公告里的金额和比例仍是估计数,最终要在交割时确认。
报价以外的财产变化
如果企业主正在谈把自己的业务并入另一家公司,报价以外,需要明确自己最后拿到的到底是什么。现金有多少,合并后股份有多少,哪些资产和负债随业务转过去,交易条件发生变化以后怎样调整。这些内容要一起判断,股份比例脱离公司的实际财产状况,无法单独说明价格是否合适。
例如,两边谈好各取得一半股份以后,如果其中一方在交割前分走大笔现金,却没有按约调整价格,另一方买到的内容就变了。这是假设,用来说明为什么并购协议要处理交割前分配,以及允许发生哪些变动。
回看捷温这笔方案,约五千八百万美元特别分红,是双方调整交易的一部分。原股东最后得到多少,必须把保留的股份和取得的现金合在一起看;至于这套调整能否按计划完成,要以正式交割披露为准。
公开资料
- Gentherm and Modine announce additional information on proposed combination。2026-09-17。
- Gentherm捷温科技官方中文网站。动态网页,2026-09-24核查。
- 摩丁中国地区一般条款和条件(官方中英文名称)。2025-05。