
视频解读
视频发布: · 阅读原稿 ↓
文字解读
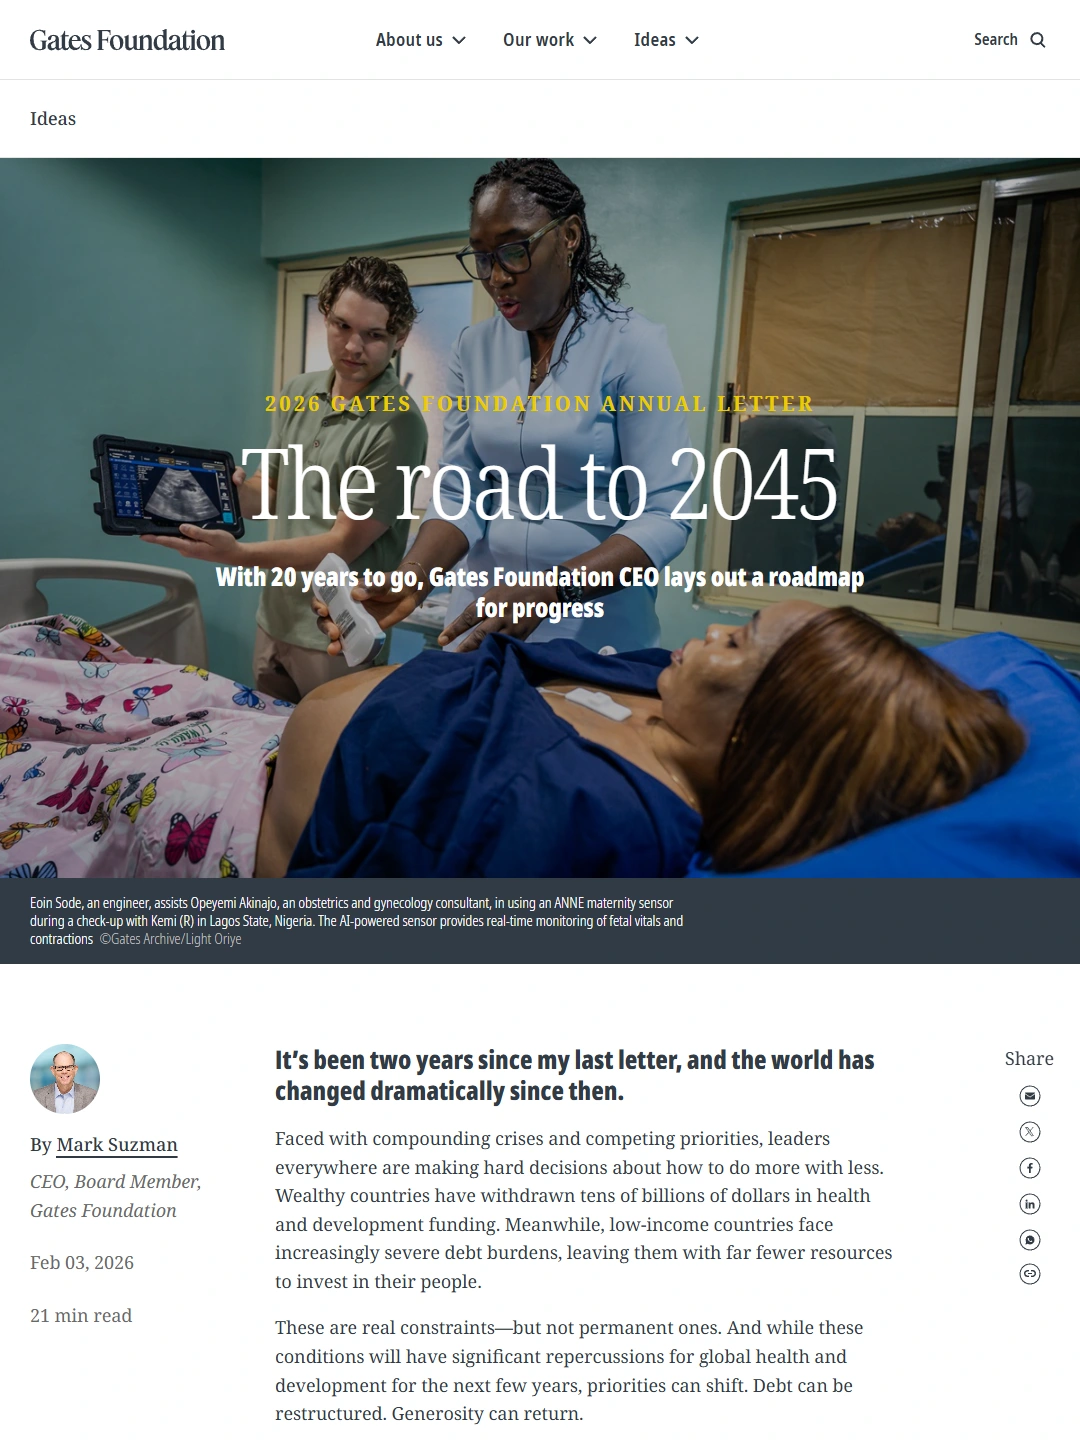
盖茨基金会计划在2045年12月31日结束运作。从2025年公布这项安排起,它准备在二十年内额外支出2000亿美元,2026年的年度信继续确认。一项规模这么大的公益安排,为什么不给它无限期限,而是写下一天必须结束?
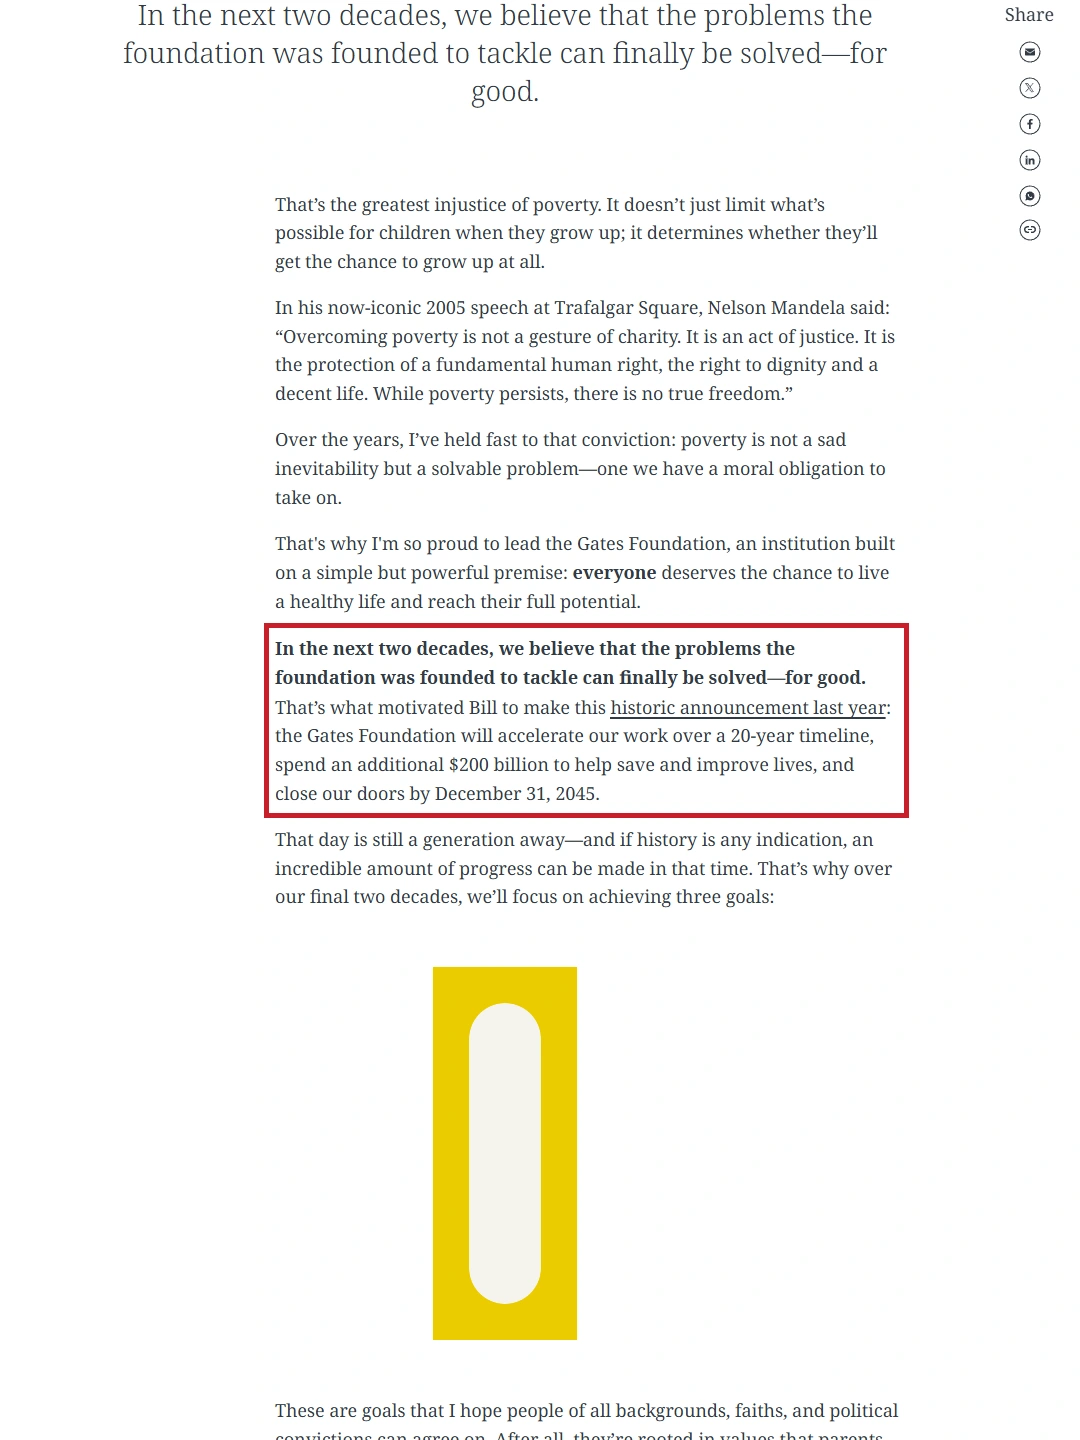
期限决定怎么用钱。希望一直支付支出,资产就要考虑持续供给和本金购买力;准备在指定时间完成任务,就可以把部分本金逐步用出去。2000亿美元是未来计划支出,不是已经花完,也不是今天固定躺在一个账户里的现金。
这笔钱服务公益,不是家族成员可以自由支配的财产。家庭安排借鉴的是目的与期限的关系。企业经营和财产安排,都要把实际付款的日期,与资产能变现的日期接起来。
基金会采用剩余期限,未来支出就需要与资金和投资安排对应。家庭若需要长期生活供给,目标是不断有钱可用;若只在企业交接的几年里支持家人,则可以安排按阶段使用本金。两种目的,投资期限和每年付款金额会不同。
假设老板准备交班,配偶未来五年的生活支出,需要由一项安排支付;孩子完成教育,又是另一项责任。给这两项支出都写上永久期限,可能让财产很久以后仍停在一个已经完成任务的结构里。
但写五年,也不意味着五年后直接把所有财产交给孩子。支持配偶的安排结束以后,剩余财产交给谁;孩子教育结束以后,未使用的钱是否继续支付其他需求,都要明确。
配偶改变生活地点,实际支出可能增加;企业推迟交接,原定五年的支持期也可能不够。这些变化要与家庭的长期安排接起来。相关文件可以按适用法律约定哪些变化允许调整、由谁决定,让支持期限和实际需要对应,而不是到期以后临时商量。
长期供给,就保留支持持续支出的资产,核对本金购买力;阶段支持,则按年列出支付金额和日期,安排现金及变现时间,避免付款到期还等着卖房或卖股。
管理人换了,支付条件也要能继续执行:凭什么材料付款,哪一天结束,什么事件可以依法改变期限,都留在文件里。
把期限届满后的剩余财产另写一项去向:交给哪些受益人、转入哪项后续安排,还是继续持有企业权益;需要谁批准、何时交付也写清。目标完成后的第一笔转交,让接任管理人按文件就能办理。
资料来源
- The 2026 Gates Foundation Annual Letter: Reaching 2045(2026 annual letter)
- Gates Foundation 25th anniversary announcement(2025-05-08)