
视频解读
视频发布: · 阅读原稿 ↓
文字解读
分红经过哪家公司
跨境分红按百分之五交了税,后来仍然被要求补税,并且支付滞纳金。这是丹阳税务部门公布的一个案例,原载于二零二六年八月三十一日的《中国税务报》。它值得做海外业务的老板看一看:一家公司插在持股关系中间,究竟要承担什么工作?
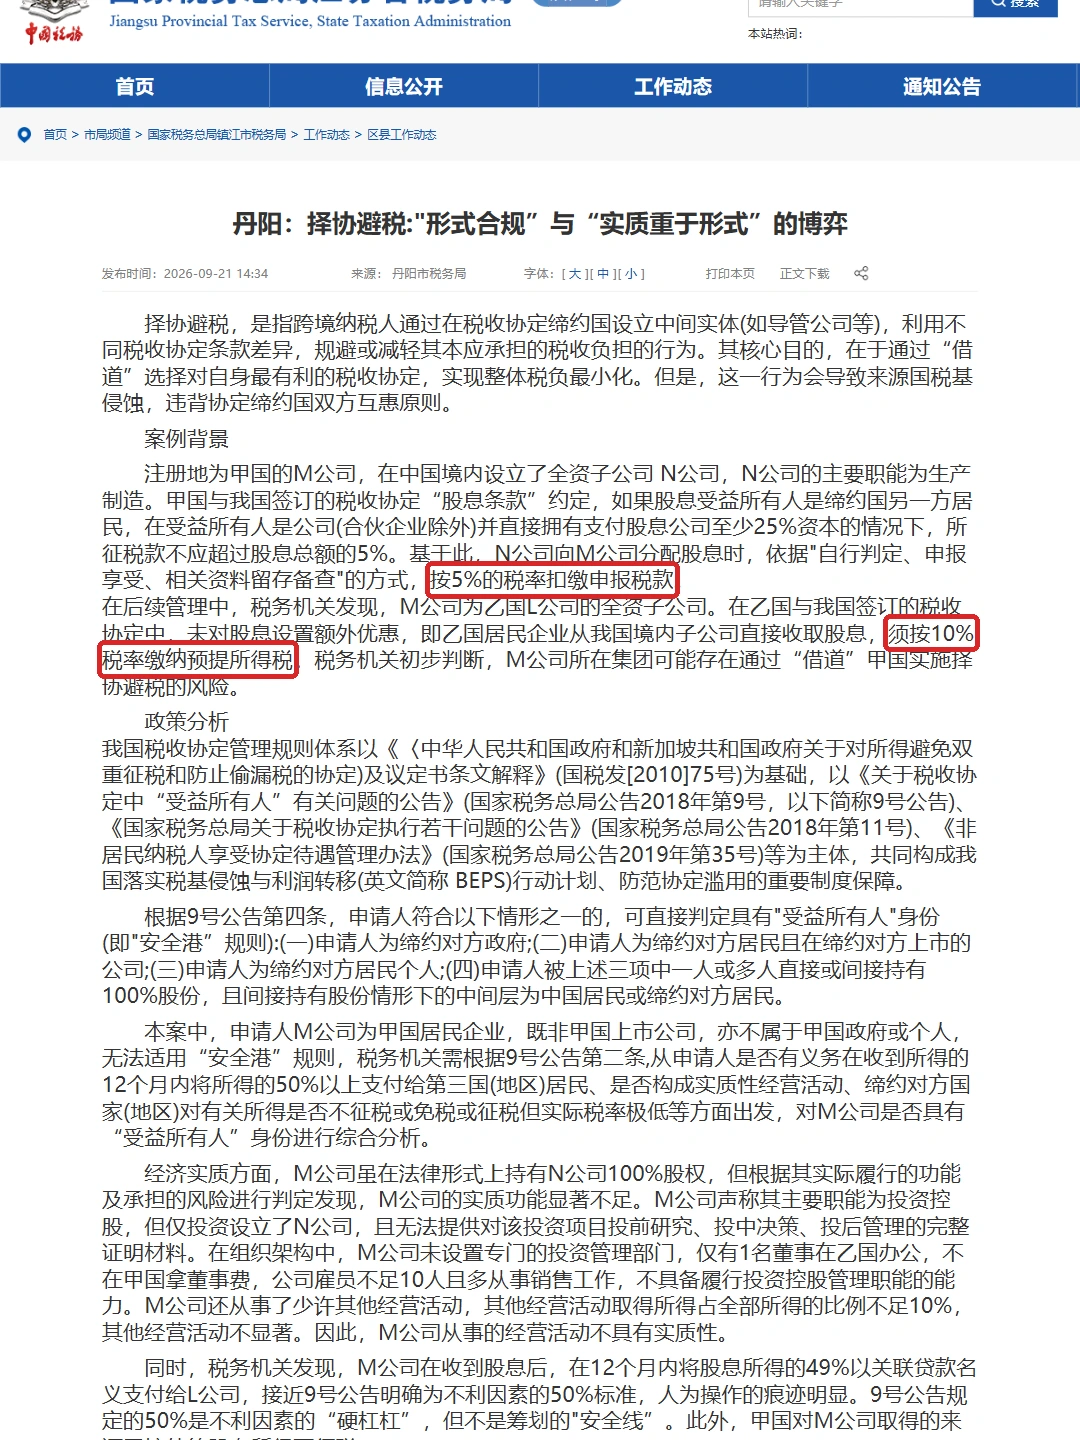
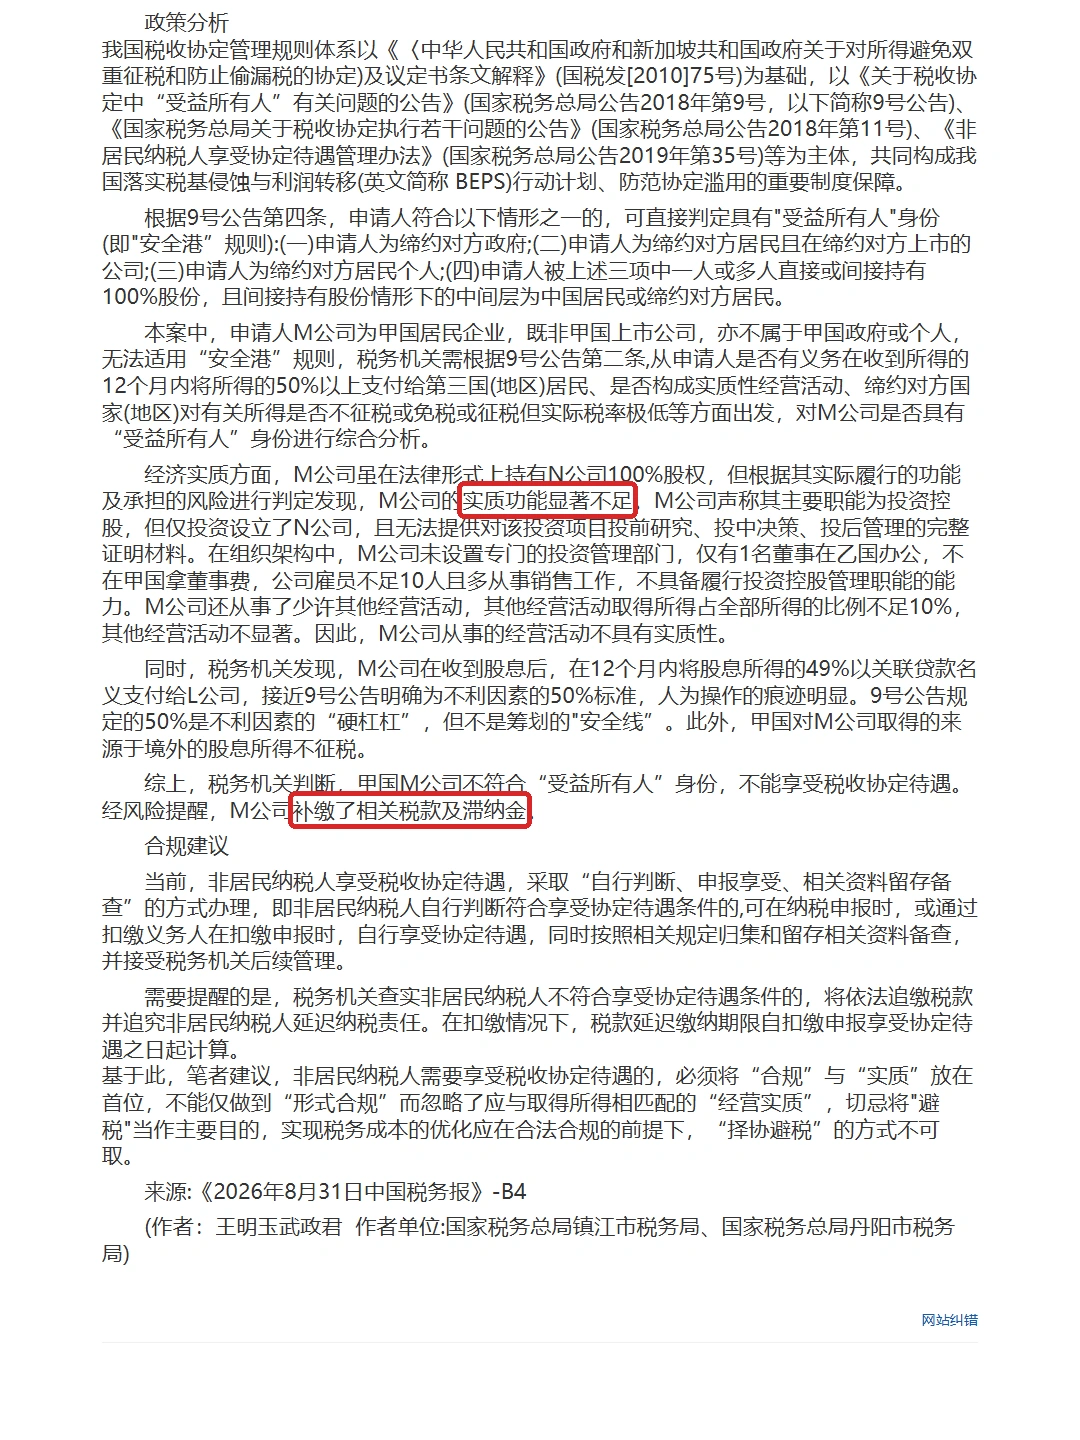
这家集团的安排很清楚。乙国的母公司,通过甲国的中间公司,持有中国工厂。工厂向中间公司分红,申报百分之五的股息税率;如果按案例中的另一条路径,由乙国母公司直接收取,适用税率是百分之十。集团想争取的,是这笔跨境分红的税务成本差异。
中间公司拿着中国工厂全部股权。但税务部门继续追问:谁研究这笔投资,谁决定投多少钱,投完以后谁负责管理?这些工作,中间公司没有提供完整证明。最后,它没有被认定为这笔股息的受益所有人,优惠待遇未获认可。
百分之四十九没有带来安全
受益所有人听起来很书面。放到这个案例里,就是不能只看分红先打进谁的账户,也要看收钱的公司在这项投资中实际做了什么、怎样支配所得。注册文件能说明公司存在,股东名册能说明持股,投资管理有没有真正发生,要靠经营事实回答。
有一个细节尤其容易被讲歪:中间公司收到股息以后,十二个月内把其中百分之四十九,以关联贷款的名义付给了乙国母公司。有人可能看到相关规则中的百分之五十,就以为少一个百分点可以放心。这个案例的处理已经说明,百分之四十九没有让它自动取得优惠资格,税务部门要综合判断。
投资总部要实际承担工作
如果企业确实要建立一个海外投资总部,我会把它的工作先讲具体。例如,新项目由当地团队研究,收购价格由谁提出,追加投资由谁批准,投资以后怎样跟踪经营。如果这些决定仍由原来的母公司直接作出,中间公司只负责收钱和转钱,投资总部这个称呼就解释不了真实情况。
这里有个成本取舍。设立真正的管理团队,需要人、预算和决策权限,也会改变集团原来的工作方式。企业可能为了管理多个海外项目,本来就需要这套组织;也可能只有一项投资,暂时没有独立管理的需要。两种情况,不应该仅凭税率差异就选同一套架构。
也不能等收到问询以后,再补几份会议记录,把过去没发生的管理工作写出来。先由经营需要决定哪家公司承担职责,再让授权、人员和日常记录跟实际工作一致;至于能否享受税收协定待遇,仍要逐项满足适用条件。
公开材料没有列明国家名称,也没有披露补税金额。这家集团最终支付了相关税款和滞纳金。它原来想争取的税务成本差异,需要实际承担投资职责来支持,只凭持股关系上的一个公司名称,解释不了这家公司为什么有资格取得优惠。
公开资料
- 丹阳:择协避税:“形式合规”与“实质重于形式”的博弈。2026-09-21(原载2026-08-31)。