
视频解读
视频发布: · 阅读原稿 ↓
文字解读
汽车拍卖公司的另一笔交易
做汽车拍卖,能做到用十九亿美元收购另一家公司。美国的科拍在二零二六年九月十日宣布,拟以现金收购一家汽车交易平台,交易对应的股权价值约十九亿美元。两边都与卖车有关,为什么要花这么大一笔钱合在一起?
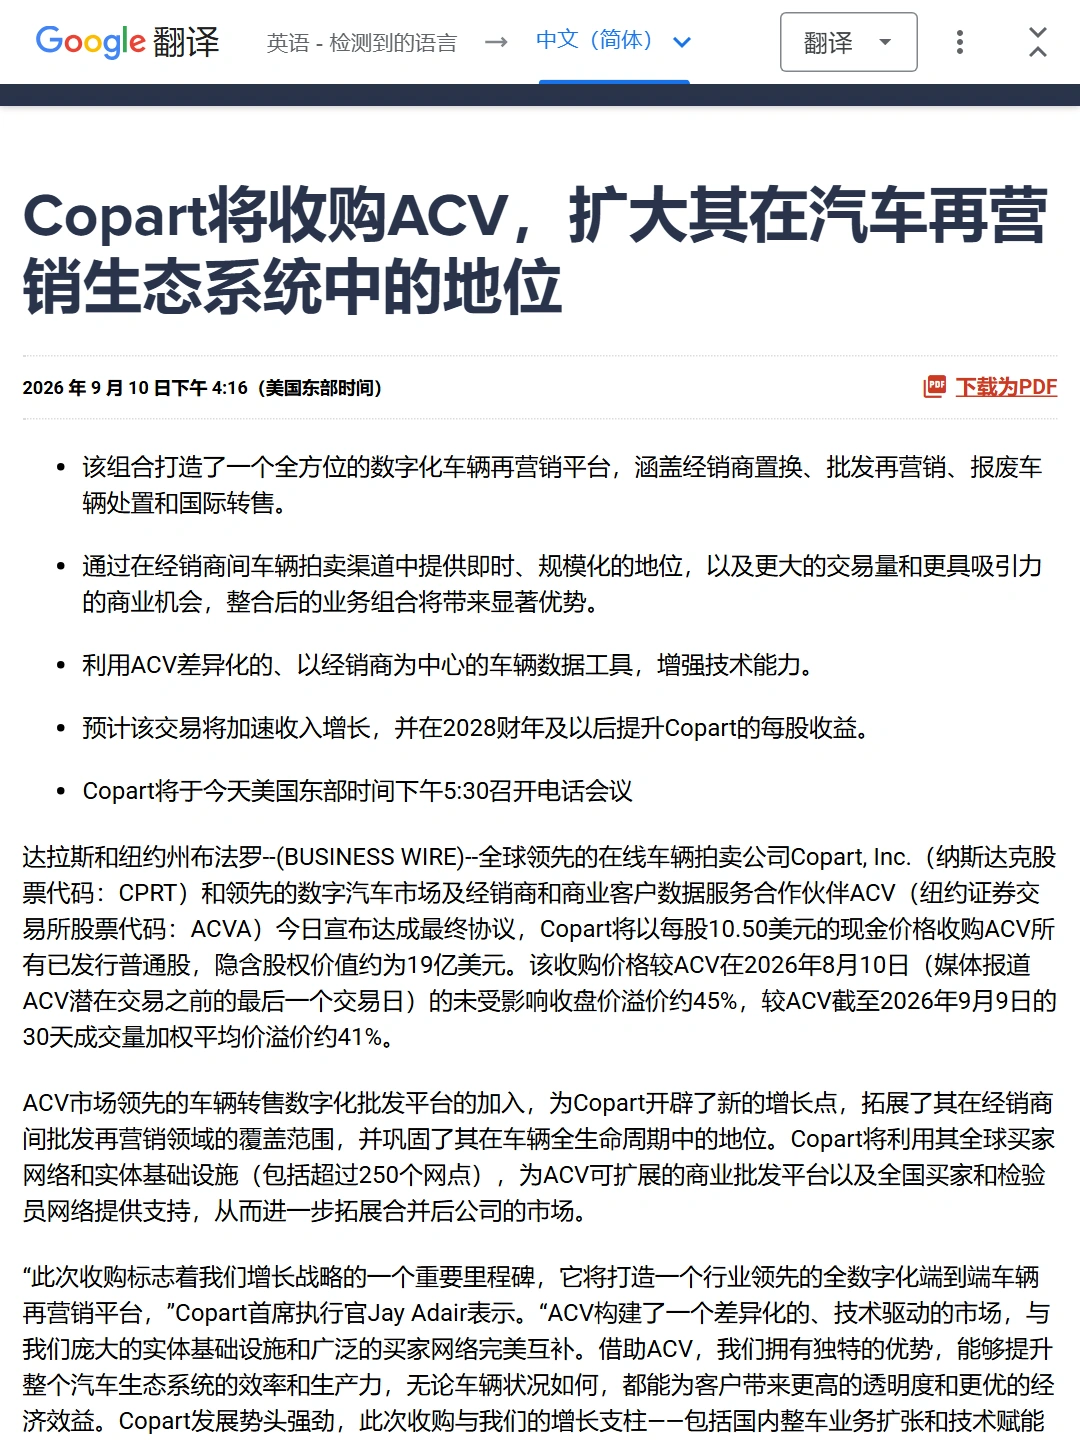
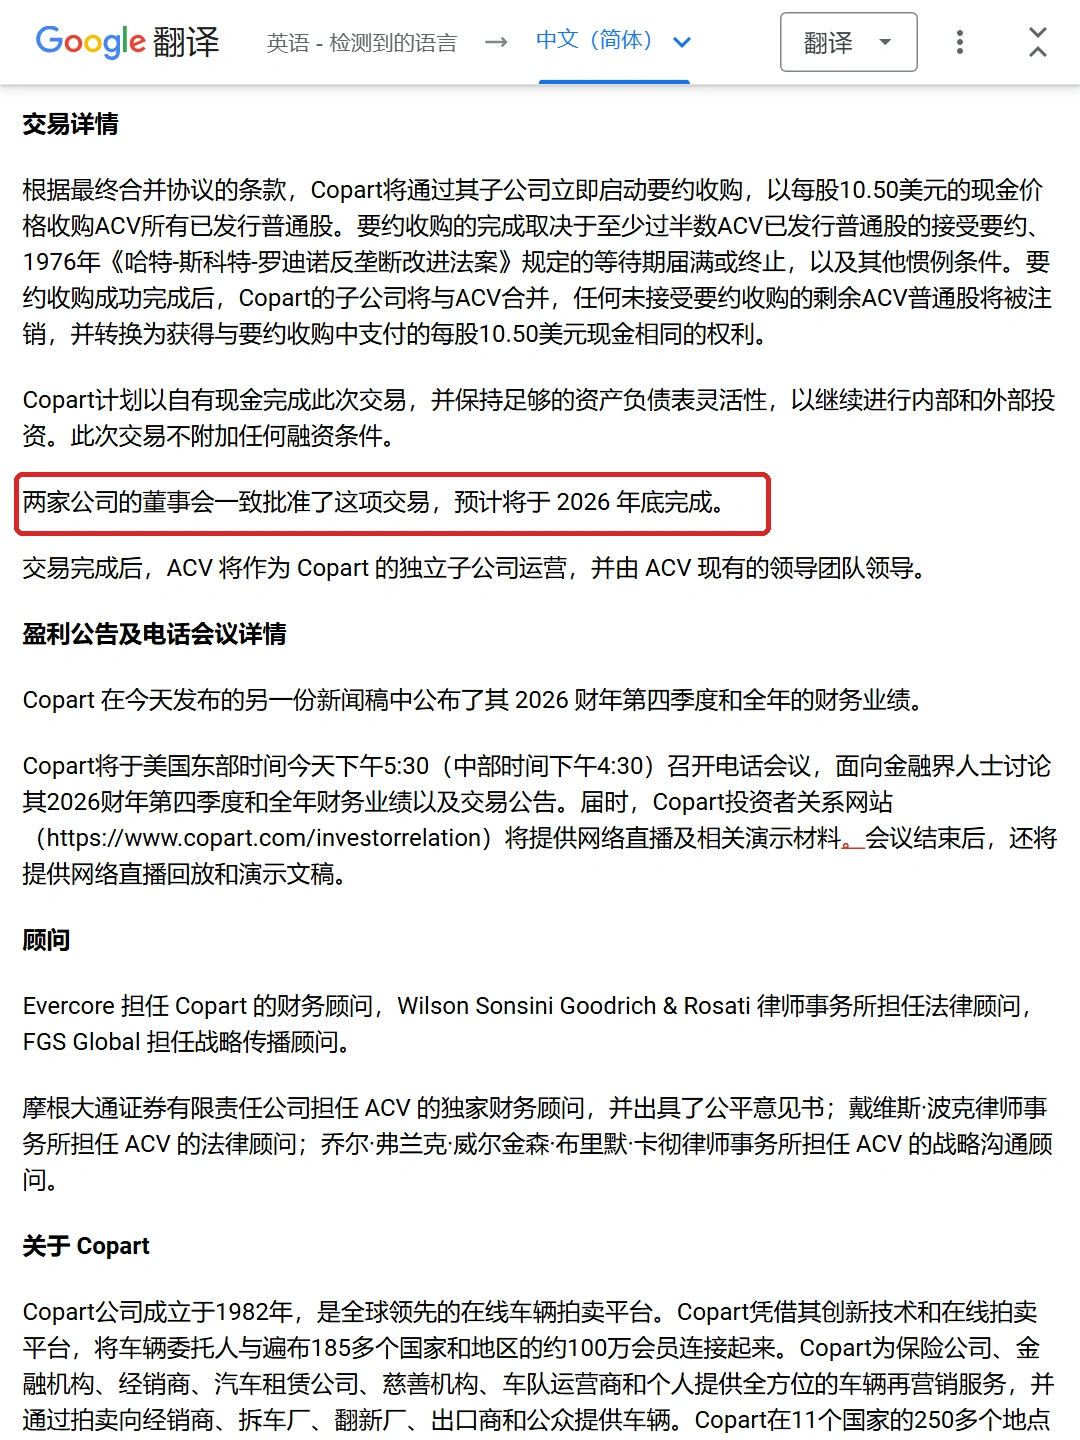
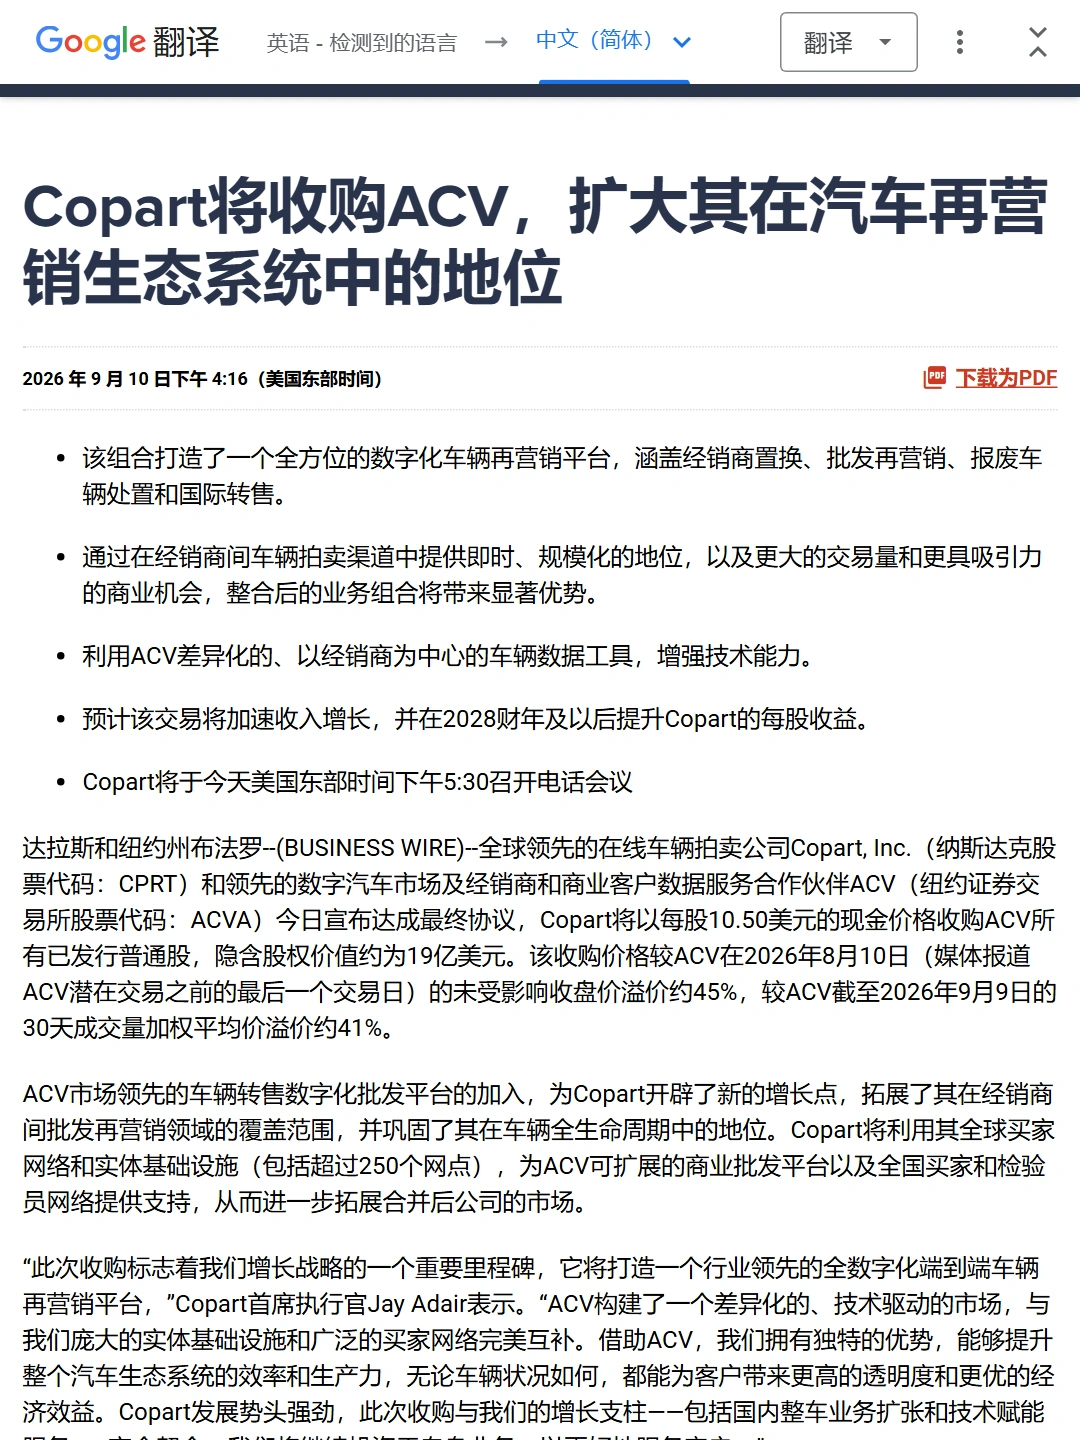
先看买方缺什么。科拍有自己的拍卖网络和实体场地,被收购的这家平台在经销商之间的汽车批发交易、车辆检测和数据服务上有自己的能力。按双方公告,这笔收购希望把这些环节接起来。买进来的包含客户网络和业务能力,不能只按办公楼、电脑和账户里的现金衡量。
收购买进来什么
你开一家工厂,产品做好以后,在美国从零建立销售网络,需要找团队、争取客户,再慢慢获得订单。另一种做法,是寻找已经服务这些客户的企业,讨论收购或合作。哪一种更划算,要比较的就不只是注册一家公司的费用,而是获得这批客户需要多久,以及进入以后能提供什么。
不过,客户关系没有那么容易购买。股东变化以后,原来的客户是否愿意继续合作?负责业务的人是否留下?原来与竞争对手也做生意的平台,被一家企业买下以后,会不会影响中立性?这些是分析同类收购时应该核对的问题,不能只把目标公司的营业额加到自己的报表上。
车辆检测就是一个很具体的例子。买家不了解一辆车的状况,报价就会更谨慎。检测和数据如果能帮助买家判断,拍卖网络又能把车送到合适的买家面前,两项能力才有机会共同产生价值。实际整合能不能做到,要看人员、系统和客户使用情况,公告里的预期不等于已经赚到的钱。
付款方式也影响下一步
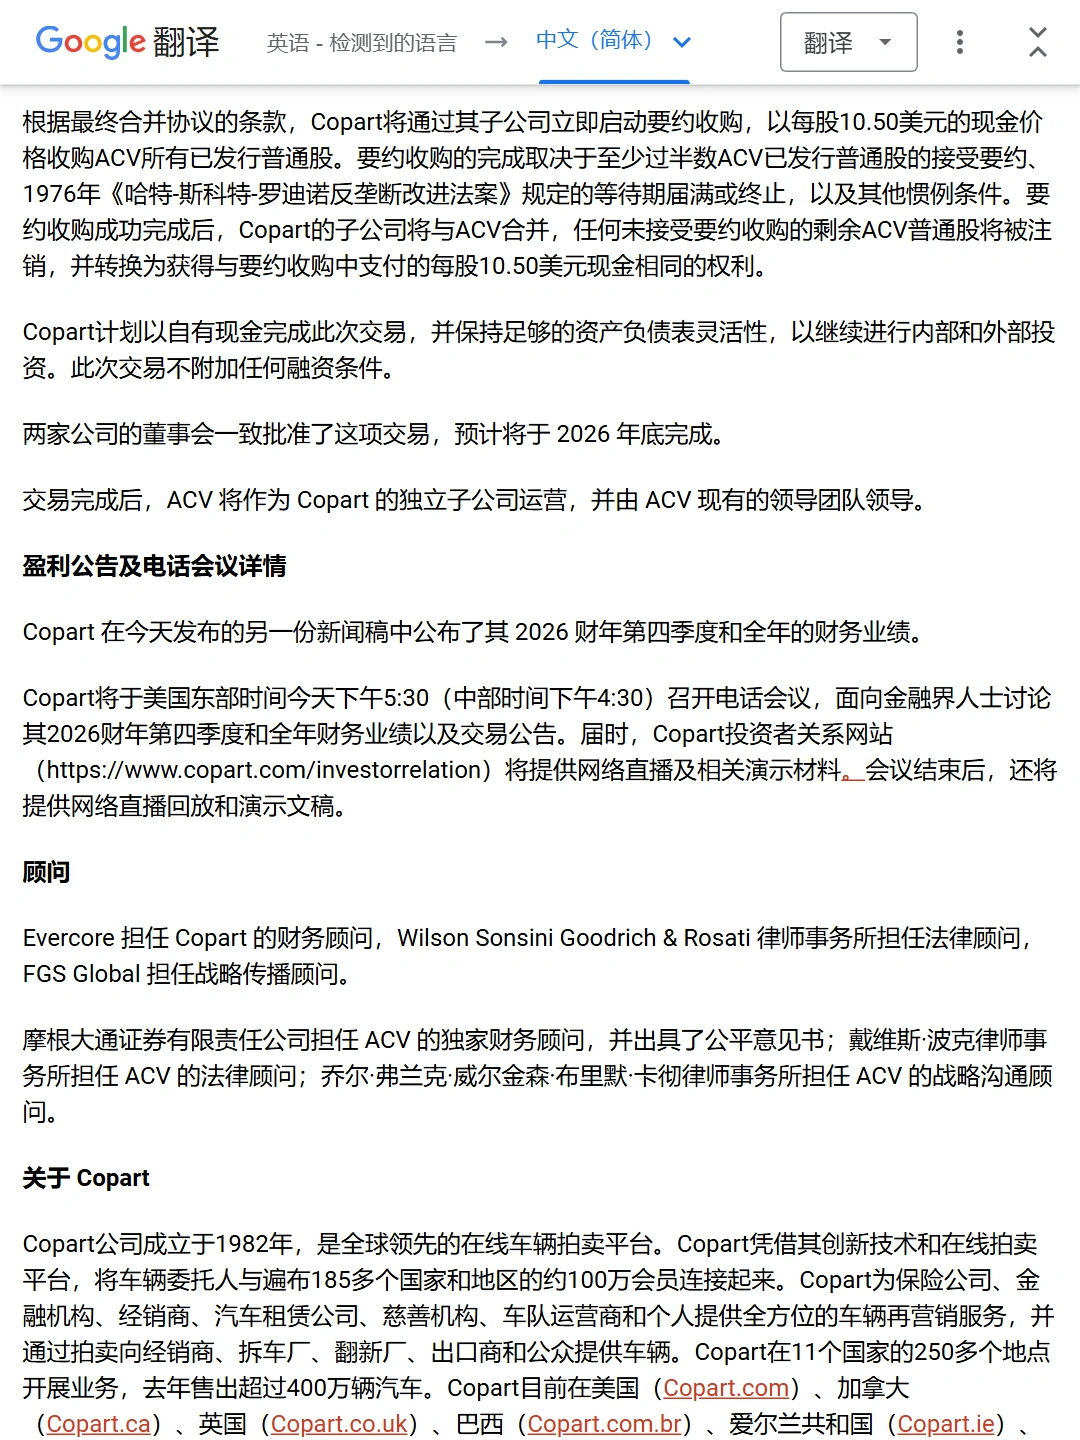
再看付款。科拍公布每股十点五美元的现金收购方案,拟用自有现金支付,并没有把融资完成设为交易前提。原股东得到现金,与接受合并后公司的股票,是两种选择。现金可以结束这部分持有;拿股票则继续承担合并后业务的变化,也可能分享之后的增长。
对准备买企业的老板,付款方式应该跟自己的财务能力一起谈。假设一笔收购付清以后,会占掉下一阶段扩产所需的资金,即使账面上付得起,也要重新比较现金支付、股份支付或分期安排。具体能采用哪一种,取决于卖方接受程度、合同条件及适用规则。不能把一家大型公司的现金储备,当成所有企业都能照搬的前提。
这笔十九亿美元交易在九月十日公告时仍有交割条件,双方预计在二零二六年年底前完成。我们分析的是当时公布的方案,不把预期提前写成结果。至于合作能带来多少新增收入,需要交易完成以后,用真实经营表现回答。
如果我在评估这样一笔收购,报价之外会重点追问:买下来的那批客户、那支团队、那项技术,接到现有业务以后,究竟能多完成哪一种交易。能够把这一点解释清楚,才有理由继续讨论该付多少钱。
公开资料
- Copart to Acquire ACV, Expanding Position Across the Vehicle Remarketing Ecosystem。2026-09-10。
- Copart官方中国客户页面:Copart(科拍)。动态官方网页;2026-09-24核查。